猜你想问
《保险资产负债管理办法》新规的核心内容是什么?
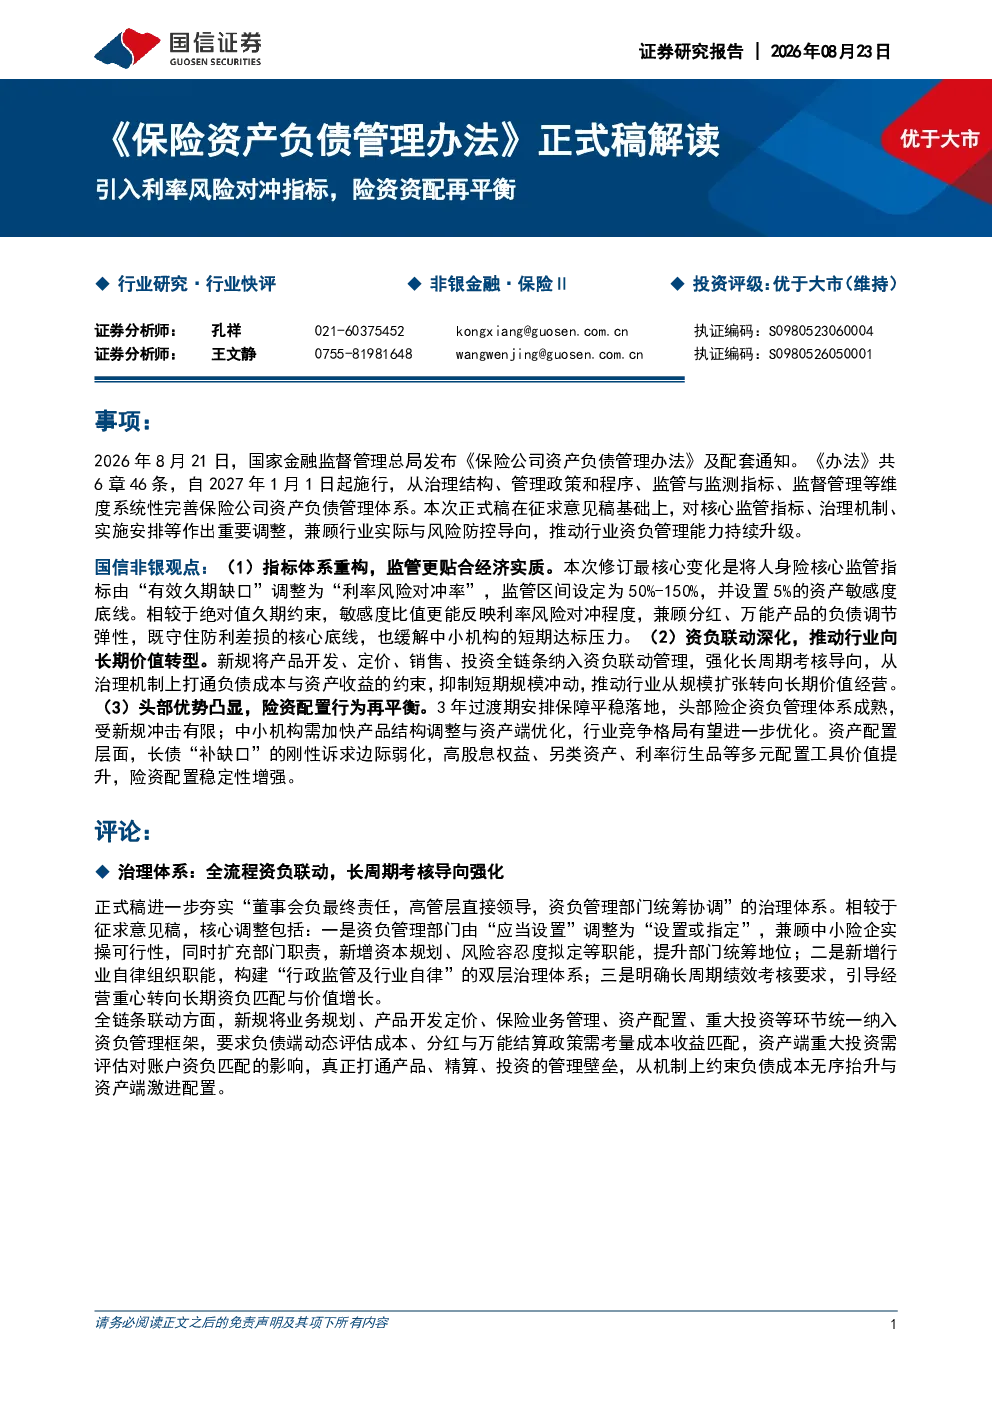
新规将人身险核心监管指标由“有效久期缺口”调整为“利率风险对冲率”,设定监管区间50%-150%,资产敏感度底线5%。此举旨在更贴合经济实质,兼顾分红、万能产品的负债调节弹性,缓解中小机构的短期达标压力。同时,将产品开发、定价、销售、投资全链条纳入资负联动管理,强化长周期考核导向,抑制短期规模冲动,推动行业向长期价值转型。
新规对保险行业发展趋势有何影响?
新规通过指标体系重构、资负联动深化,引导行业经营重心转向长期资负匹配与价值增长。头部险企凭借成熟的资负管理体系,受新规冲击有限,有望进一步巩固领先地位;中小机构需加快产品结构调整与资产端优化。长久期利率债刚性配置诉求边际缓释,但超长国债、地方债仍是拉长资产久期的核心工具,高股息OCI权益、长久期另类资产配置价值凸显,利率衍生品对冲作用进一步强化。
报告重点分析了哪些方面?
报告重点分析了新规对人身险监管指标的影响,包括从“有效久期缺口”到“利率风险对冲率”的调整及其意义;资负联动管理的深化及其对行业长期价值转型的作用;头部险企与中小机构的差异化影响;治理体系的优化,包括新增资本规划、风险容忍度拟定等职能,以及行业自律组织的构建。此外,还探讨了新规对资产配置的影响,如长久期利率债配置诉求的变化、高股息OCI权益与长久期另类资产的配置价值,以及利率衍生品对冲作用的强化。
当前保险市场现状如何?
当前保险市场正经历资负管理体系的深刻变革。新规的实施将推动行业从短期规模扩张向长期价值创造转型,头部险企凭借其成熟的资负管理体系和产品结构优势,有望在此次转型中保持领先地位。中小机构则面临较大的调整压力,需要加快产品结构调整和资产端优化。资产配置方面,长久期利率债配置诉求边际缓释,但超长国债、地方债仍是核心工具,高股息OCI权益、长久期另类资产配置价值凸显,利率衍生品对冲作用进一步强化。
研报提示了哪些风险?
研报提示的主要风险包括保费增速不及预期、长端利率下行以及资本市场波动。保费增速放缓可能影响保险公司的盈利能力;长端利率下行可能导致利率风险对冲不足,增加利率下行时的利差损风险;资本市场波动则可能影响保险公司的投资收益和资产安全。这些风险需要保险公司密切关注并采取相应的风险管理措施。