猜你想问
这份研报主要讲了什么内容?
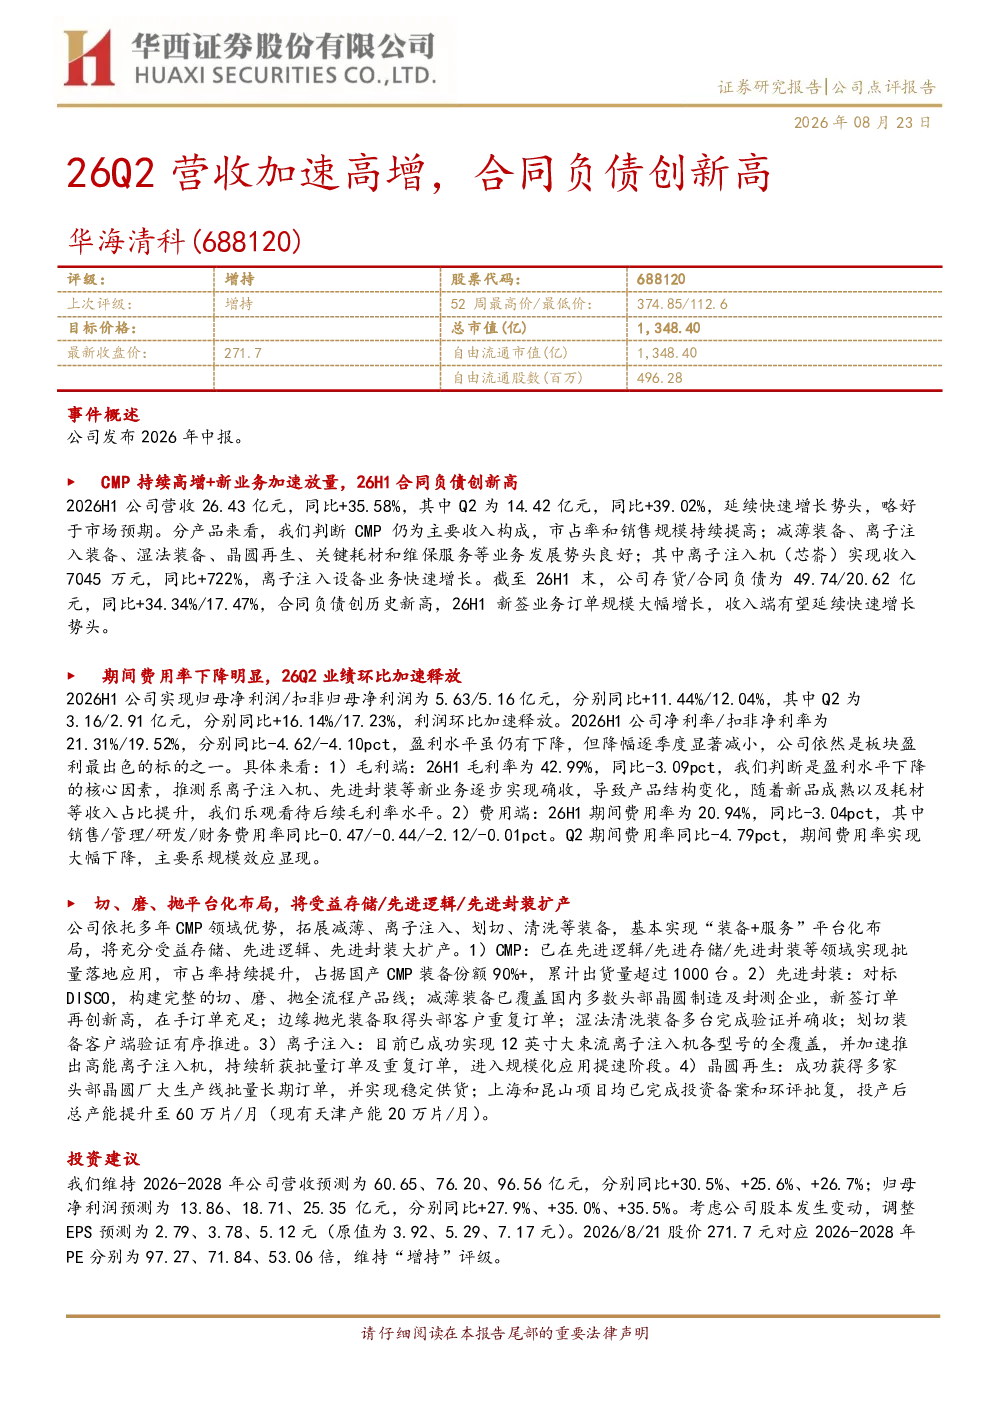
本报告分析了华海清科2026年H1的业绩表现,指出公司营收26.43亿元同比增长35.58%,CMP为主要收入构成,市占率和销售规模持续提高;减薄装备、离子注入装备等新业务发展良好,离子注入机收入同比+722%;合同负债创历史新高,新签订单大幅增长。报告还提到归母净利润5.63亿元同比增长11.44%,Q2环比加速释放,但净利率/扣非净利率有所下降,主要由于毛利率下降。公司依托CMP优势拓展减薄、离子注入等装备,实现“装备+服务”平台化布局,将受益存储/先进逻辑/先进封装扩产。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势向好,存储、先进逻辑、先进封装等领域扩产需求持续旺盛,为CMP、减薄装备、离子注入装备等提供广阔市场空间。华海清科作为CMP市占率90%+的龙头企业,减薄装备新签订单创新高,离子注入机实现12英寸全覆盖,晶圆再生产能提升至60万片/月,将充分受益于行业扩产趋势。同时,公司“装备+服务”的平台化布局模式,有望进一步增强客户粘性和盈利能力。
研报重点分析了华海清科的哪些方面?
研报重点分析了华海清科2026年H1的业绩表现,包括营收、净利润、毛利率、净利率等关键财务指标,以及CMP、减薄装备、离子注入装备等主要业务板块的发展情况。报告指出公司CMP市占率领先,新业务增长强劲,合同负债创历史新高,显示新签订单大幅增长。此外,报告还分析了公司“装备+服务”的平台化布局,以及未来3年的营收和净利润预测,维持“增持”评级。
当前电子设备市场的现状如何?
当前电子设备市场呈现积极态势,主要受存储、先进逻辑、先进封装等领域扩产驱动,CMP、减薄装备、离子注入装备等需求持续增长。华海清科作为行业领先企业,CMP市占率90%+,减薄装备新签订单创新高,离子注入机实现12英寸全覆盖,展现出较强的市场竞争力。但同时,行业竞争也在加剧,公司需持续提升技术创新能力,巩固市场地位。
研报提到了哪些风险因素?
研报提示的主要风险因素包括:新品产业化进度不及预期,部分新业务如减薄装备、离子注入装备的市场拓展可能面临挑战;行业竞争格局恶化,随着更多企业进入该领域,市场竞争可能加剧,影响公司市场份额和盈利能力。此外,宏观经济波动也可能对电子设备行业产生不利影响,需密切关注市场变化。