猜你想问
这份研报主要分析了哪些铜市场核心矛盾和走势研判?
本报告深入分析了当周铜价的“冲高-回落”行情,核心矛盾主要围绕宏观面与基本面因素。宏观方面,美国通胀降温、非农就业不及预期,导致美联储9月加息预期降至35%,美元指数回落,为铜价提供估值支撑;同时,美国财政部缓解债务危机担忧,长端美债收益率下降,提振风险资产情绪。基本面方面,LME库存连续42个交易日下降、现货升水突破400美元/吨,一度引发逼仓预期,但随后LME库存快速回升,逼仓风险缓解,铜价高位回落。报告还梳理了近端交易逻辑,包括LME隔日交割压力结束、国内铜出口窗口打开、中国社会库存小幅累库等因素的利空影响,以及美债回购令长债收益率回落、美元走弱的利多影响。远端交易预期则涵盖美联储政策、美国铜关税进展、智利冶炼减产、AI需求落地等多重不确定性因素。价格及价差走势研判显示,沪铜和伦铜价格均处于高位,但上涨动能趋缓,月差、基差、现货升贴水等指标呈现分化态势,策略建议沪铜和伦铜做多,但需关注风险收益比。报告最后提示了精炼铜关税不及预期、美联储利率政策超预期、美伊冲突超预期等风险因素。
报告对铜行业的发展趋势有何重要分析?
本报告对铜行业发展趋势的分析聚焦于全球供需格局、关键政策影响及新兴需求领域。在供需方面,报告引用WBMS数据指出,全球铜供应在2023年6月及上半年均呈现过剩状态,分别为3.32万吨和43.89万吨,凸显了供应端的压力。同时,报告关注到中国铜精矿和废铜进口量的变化,7月中国进口铜精矿环比下降7.1%但同比增长1.9%,废铜进口量环比上升3.89%且同比增长15.29%,反映了中国在铜原料来源上的结构性调整。在政策影响方面,美国铜关税的进展成为关键变量,总统将审核关税是否实施,可能对全球铜供应链成本产生深远影响。此外,报告特别提及智利矿商与中国冶炼厂达成的“备用定价协议”,可能压缩冶炼利润进而影响产量,显示供应链合作模式的演变。在新兴需求领域,报告关注AI算力基建对铜需求的实际落地情况,指出全球算力基建交付进度与实际用铜量存在不确定性,以英伟达财报发布为重要观察节点。瑞银预计铜价未来将达15,500美元/吨,2027年短缺扩大至379,000吨,杰富瑞预测2026年全球铜需求缺口将扩大至2030年78.2万吨赤字,BMI则预计全年铜均价接近13500美元/吨,但强调中国需求疲软可能拖累板块,反映了需求端的结构性分化。
报告重点分析了哪些铜市场现状?
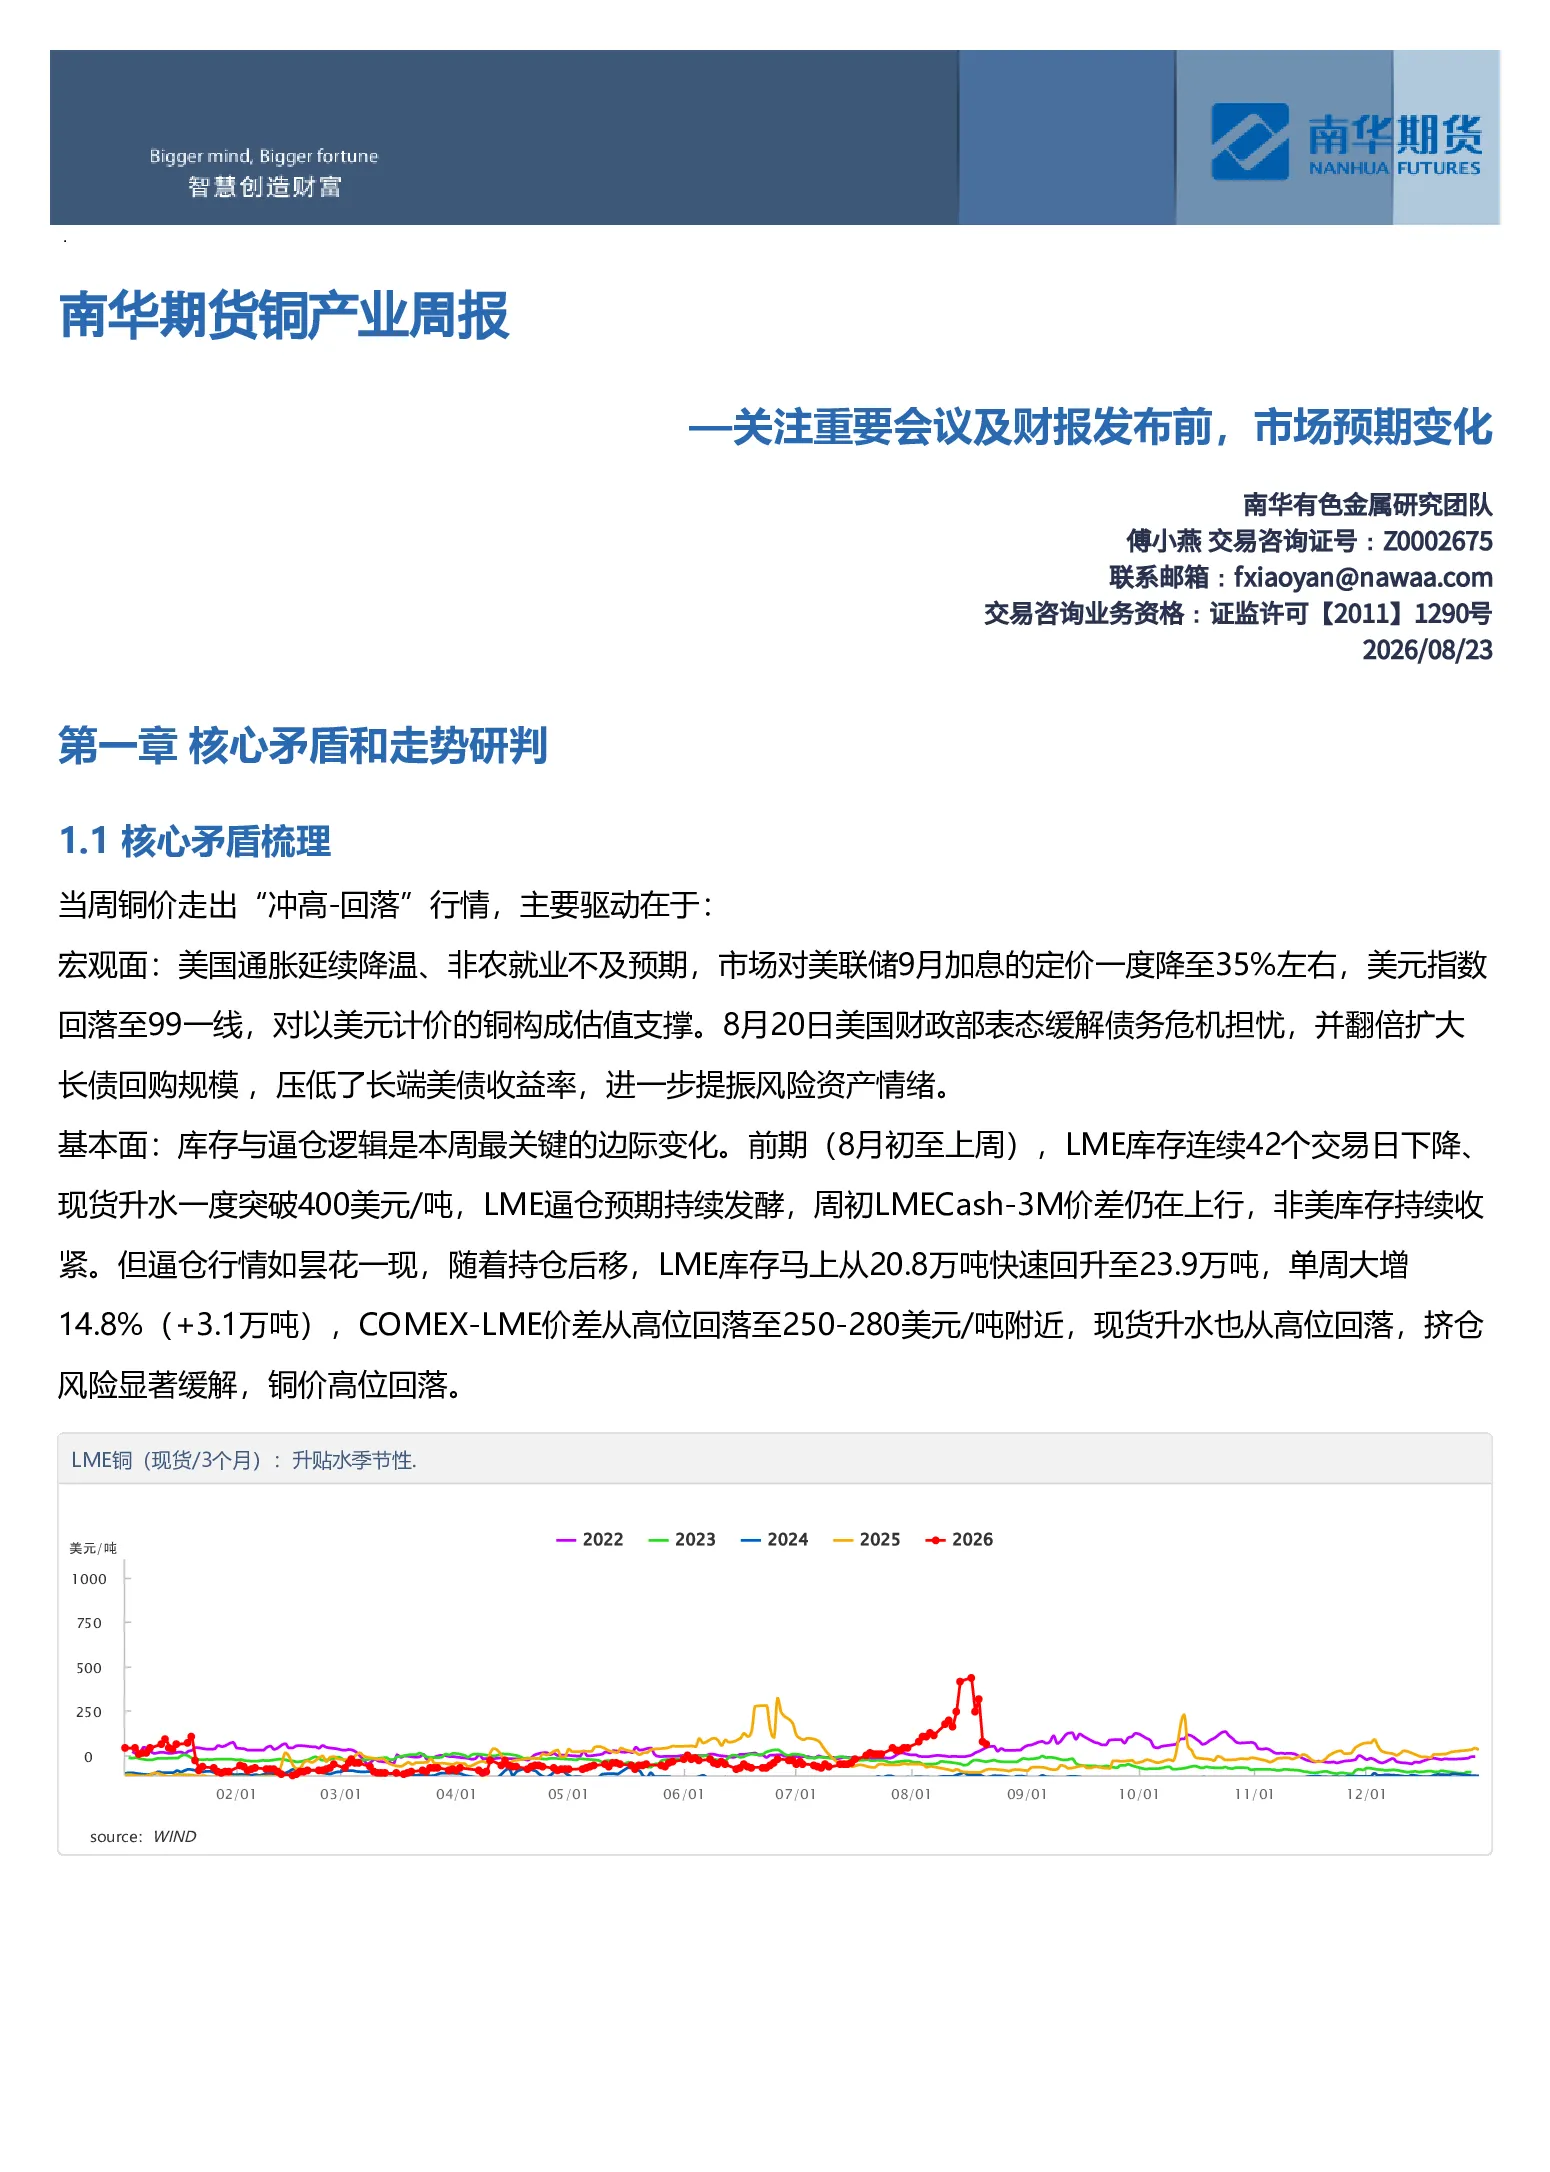
本报告重点分析了铜市场近期的核心现状,涵盖宏观基本面、库存动态、产业链数据及市场情绪等多个维度。在宏观基本面层面,报告指出美国通胀降温、非农就业数据不及预期,推动美联储9月加息预期降至35%,美元指数回落至99附近,为铜价提供估值支撑;同时,美国财政部缓解债务危机担忧,长端美债收益率下降,提振风险资产情绪,对铜价形成利好。在库存层面,LME库存连续42个交易日下降后快速回升3.1万吨,现货升水从高位回落至248美元/吨,逼仓预期得到缓解;国内电解铜社会库存较前一周下降,但上海、广东库存增加,江苏库存小幅增加,显示库存区域分化。在产业链数据方面,7月中国进口铜精矿237.9万吨,环比下降7.1%但同比增长1.9%,废铜进口量219,136吨,环比上升3.89%且同比增长15.29%,反映了中国在铜原料来源上的结构性调整;7月中国铜材产量207.2万吨,同比下降2.8%,精炼铜产量128.5万吨,同比增长1.3%,未锻轧铜材出口量125,896吨,同比下降34.0%,显示国内铜加工需求疲软。在市场情绪层面,有色板块名义资金净流出,散户净多持仓低位波动,外资净多持仓大幅回落,沪铜加权指数交易量环比增加19.41%但持仓量环比减少5.03%,显示市场投机度处于低位。这些数据共同构成了当前铜市场的多维度现状图景。
研报提示了哪些主要风险因素?
本报告提示了多个关键风险因素,主要围绕宏观经济政策、地缘政治冲突及供需基本面不确定性展开。首先,宏观经济政策方面,美联储利率政策仍是核心风险点,报告指出美联储9月加息概率继续减弱,但利率政策走向仍存在超预期风险,可能对全球风险资产情绪及铜价产生显著影响。其次,地缘政治冲突方面,美伊冲突的走向存在不确定性,若冲突升级可能引发市场避险情绪升温,对大宗商品价格包括铜价造成冲击。再次,供需基本面方面,精炼铜关税政策的不确定性可能影响全球铜供应链成本,进而影响铜价;智利矿商与中国冶炼厂达成的“备用定价协议”可能压缩冶炼利润,若协议执行可能导致铜产量下降。此外,全球铜供应过剩问题仍存,WBMS数据显示6月及上半年全球铜供应均呈现过剩状态,未来供应端能否有效缓解存在不确定性。最后,新兴需求领域的不确定性也构成风险,AI算力基建对铜需求的实际落地情况尚不明朗,全球算力基建交付进度与实际用铜量存在较大不确定性,可能影响铜价中长期走势。这些风险因素需持续关注,可能对铜市场产生重大影响。
报告对铜价走势有何研判?
本报告对铜价走势的研判呈现复杂多面的观点,既看到上涨动能趋缓的迹象,也关注到多重不确定性因素可能带来的波动。在价格走势方面,报告指出沪铜和伦铜价格均处于高位,但上涨动能趋缓,沪铜价格分位数达99.87%,近一周年化波动率10.22%,趋势向上,但价格区间【104588,110252】,重心107420;伦铜价格分位数达100%,近一周年化波动率7.81%,上涨末期,价格区间【13694,14545】,重心14119。这表明铜价虽处于高位,但上涨空间可能受限。在月差走势方面,连一&连三月差主要区间【-100,230】,当前390,预计月差扩大概率39%,缩小概率61%,显示月差关系存在不确定性。基差方面,8月21日基差75元/吨,历史分位数46.4%,未来1-2周扩大概率61.7%,显示基差可能进一步扩大。现货升贴水方面,8月21日275元/吨,历史分位数83%,未来1-2周扩大概率11.6%,显示现货升贴水可能继续回落。盘面利润方面,沪伦比7.66,历史分位数25.3%,各影响因子中net_long和premium显著偏高,usd_cny正常偏低,显示市场情绪分化。综合来看,报告认为铜价短期内可能面临调整压力,但中长期走势仍受多重因素影响,需持续跟踪美联储政策、美国铜关税、智利矿工罢工、AI需求落地等关键变量,市场波动性可能加剧。