研报总结
核心矛盾及策略建议
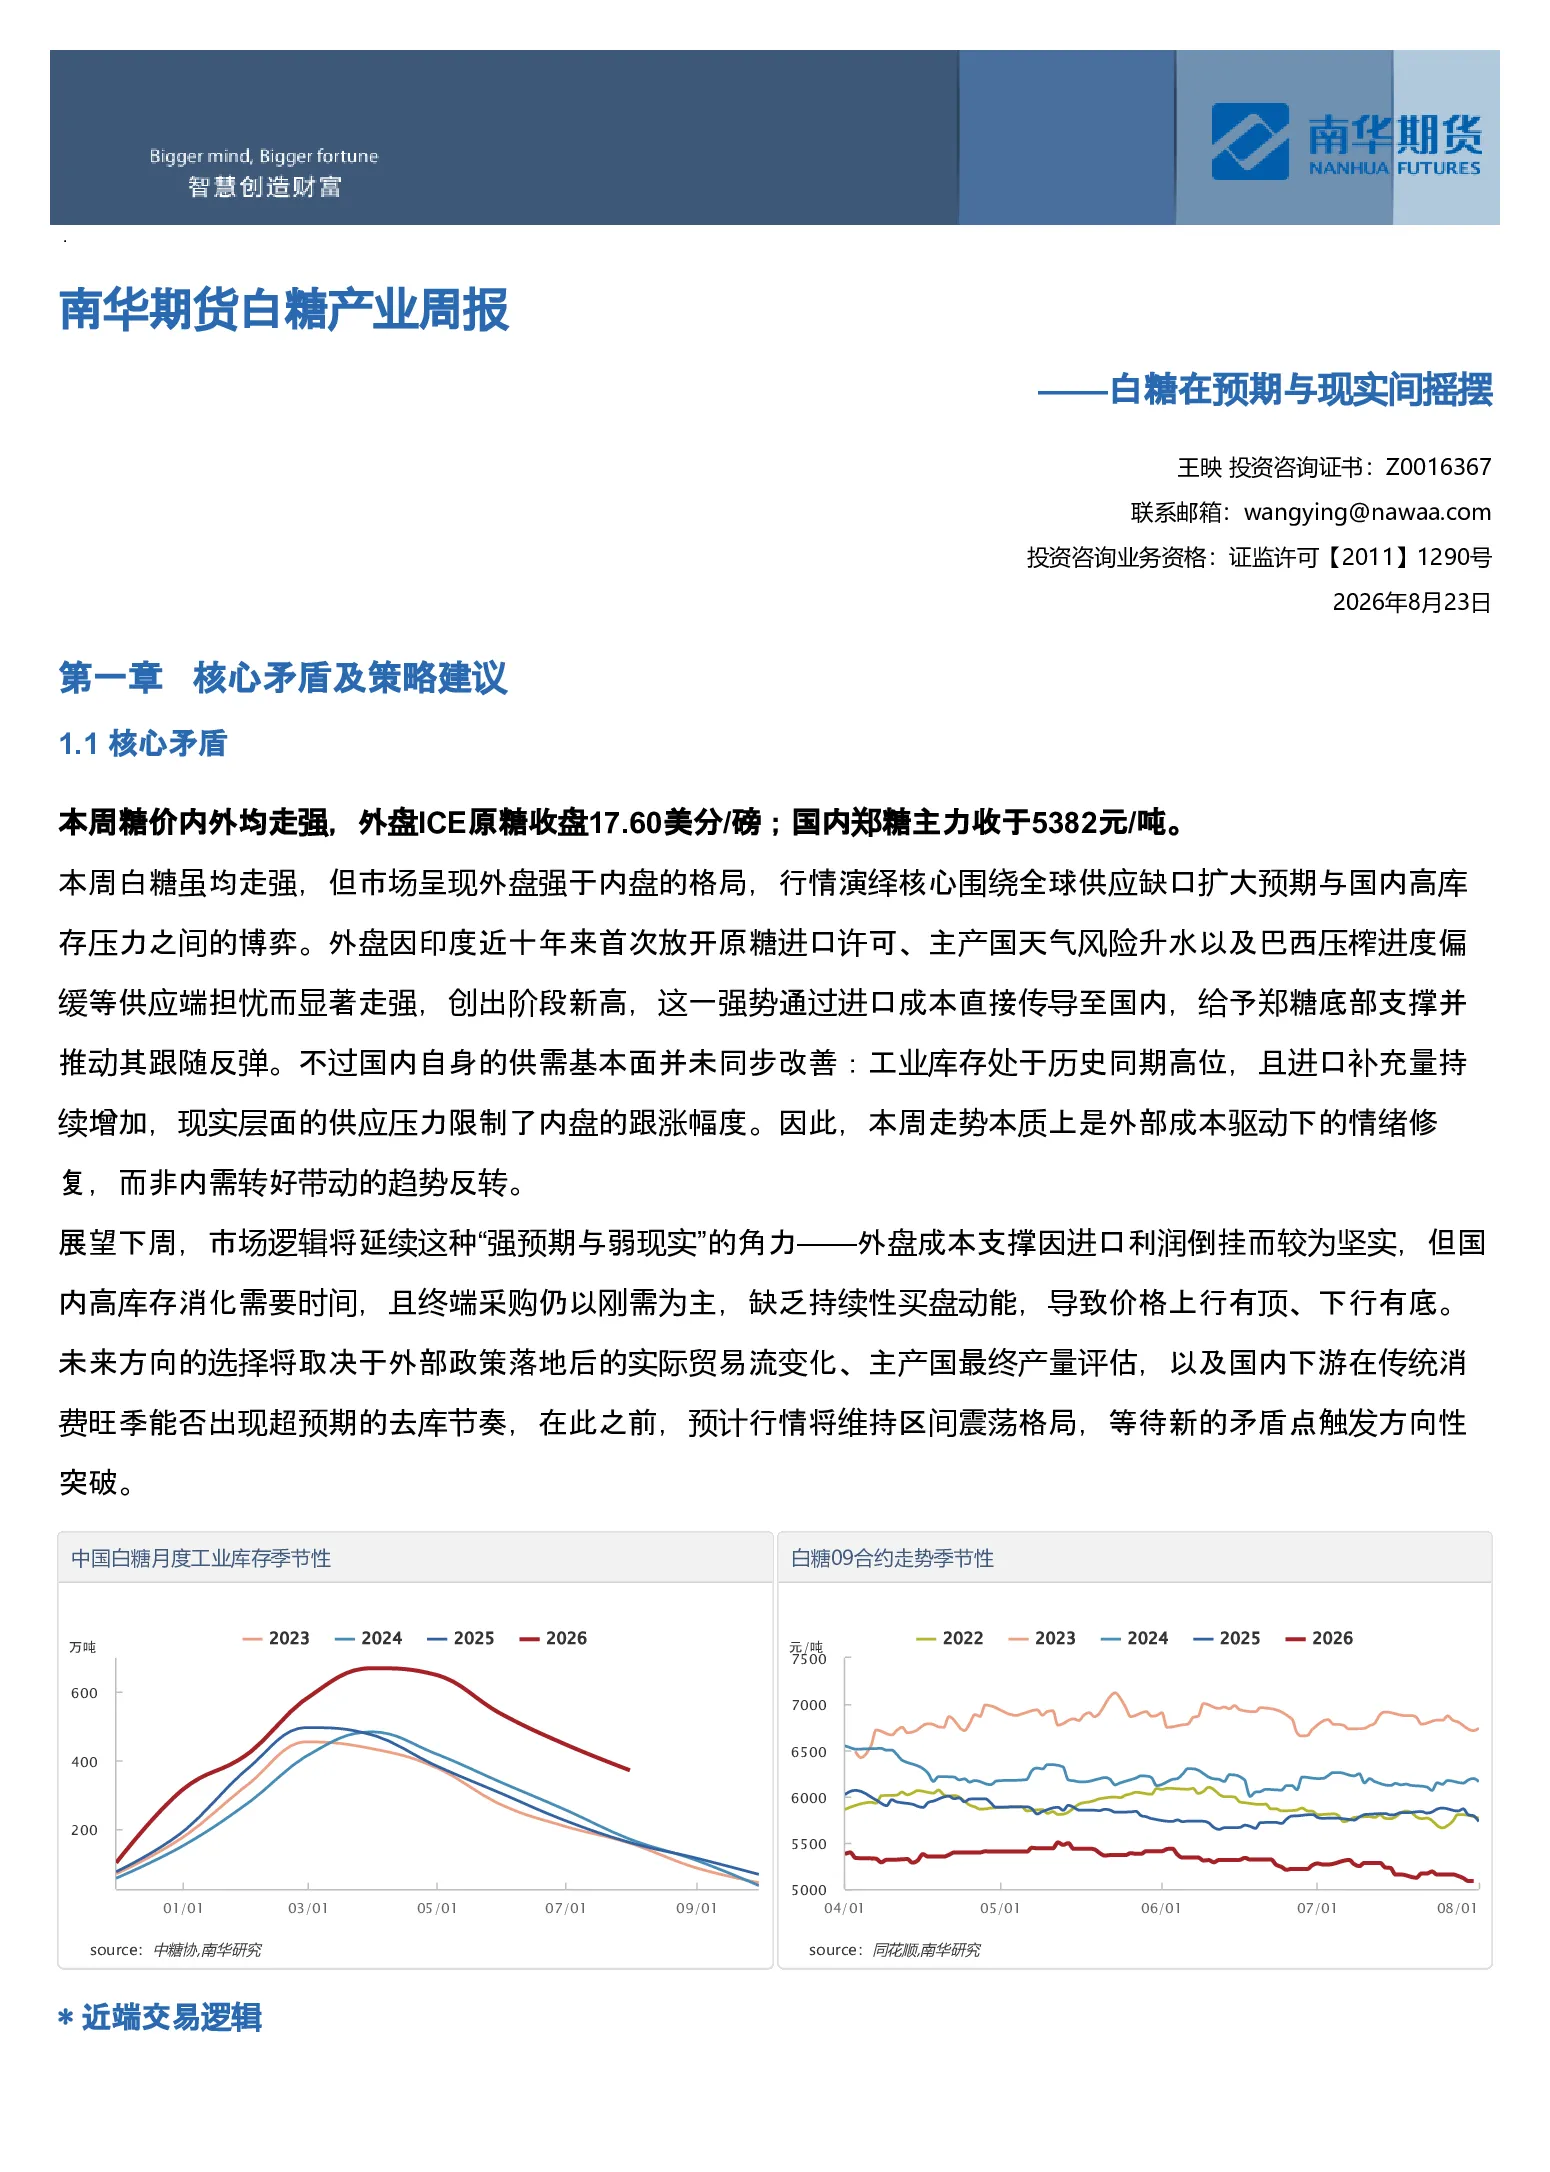
本周糖价内外均走强,但市场呈现外盘强于内盘的格局,核心矛盾围绕全球供应缺口扩大预期与国内高库存压力之间的博弈。外盘ICE原糖收盘17.60美分/磅,国内郑糖主力收于5382元/吨。外盘因印度放开原糖进口、主产国天气风险及巴西压榨进度偏缓等因素走强,通过进口成本传导至国内,给予郑糖底部支撑。但国内工业库存处于历史高位,进口补充量持续增加,现实供应压力限制内盘跟涨幅度。未来行情将取决于外部政策落地后的实际贸易流变化、主产国最终产量评估,以及国内下游消费旺季的库存消化情况,预计维持区间震荡。
近端交易逻辑
近端09合约交易国际"弱现实"与持仓成本。25/26榨季增产明显,需求面尚未增强,对近月合约形成压制,但"强预期"形成下方支撑。
远端交易逻辑
远端1月及以后合约交易弱现实同时,对强预期及不确定性定价更多。全球供应偏紧预期叠加厄尔尼诺天气不确定性,郑糖呈现远强近弱结构。
价格及价差走势研判
- 价格走势:预计下周SR2701继续在5300-5450元/吨区间运行。
- 月差走势:09-01价差由-135元/吨下降至-230元/吨左右,远月升水结构延续,预计后续将有所收敛。
- 基差走势:SR2609南宁基差震荡回落,预计短期有反弹可能。
- 盘面利润:白糖加工利润震荡回落,巴西及泰国原糖配额内外利润均降至负值。
风险提示
各主产区降水量异常。
本周重要信息及下周关注事件
本周重要信息
- 利多信息:印度允许免税进口100万吨原糖;欧盟食糖产量或降至十余年来最低。
- 利空信息:巴西中南部2027/28榨季产糖量预计达4300万吨;中国乳制品产量增长,饮料产量下降;印度马哈拉施特拉邦甘蔗产能提升。
下周重要事件关注
- 巴西港口周度待运食糖数量及船只数。
- 巴西周度糖出口数据。
盘面解读
内盘
- 单边走势:SR2701合约周度上涨1.37%,收盘5382元/吨,增仓1.7万手。白糖中最大得利席位净空头小幅增仓,外资席位净空头小幅增仓。
- 基差月差结构:基差结构关注09合约,当前最便宜可交割品贴水盘面35元/吨,贴水小幅扩大。月差结构09-01价差明显回落至-230元/吨左右,远月升水。
外盘
- 单边走势:原糖价格涨幅6.02%,收盘17.60美分/磅,CFTC非商业持仓转为多头头寸。
- 月差结构:原糖期货维持近弱远强的Contango结构,近月合约偏弱主要因全球供应充裕压力,远月受供给短缺预期支撑。
- 内外价差跟踪:外强内弱,进口糖利润震荡回落至0元/吨下方。
估值和利润分析
进口利润跟踪
我国食糖净进口国,生产成本远高于国际市场,实行配额制度。近期配额外进口利润震荡回落,从马来西亚等国进口量增加,但糖浆及预混粉进口回落。
供应及库存推演
供需平衡表推演
25/26榨季广西、云南主产区产量预计上升至1296.6万吨,同比增长16.16%,总供给攀升,表观需求量预计达到1810.8万吨,为近五年新高。