猜你想问
上海楼市新政具体内容是什么?
上海出台的楼市新政旨在促进外环外新房库存去化,通过畅通一二手置换链条,满足居民刚性和改善性住房需求,并提振“金九银十”旺季的市场情绪。政策主要聚焦于优化交易流程、降低购房门槛等方面,以激发市场活力,推动房地产市场平稳健康发展。
当前房地产赛道的发展趋势如何?
地产行业基本面目前仍处在左侧,未来机会更多集中在一线及部分二线城市。行业竞争格局正在改善,头部国央企和品质房企凭借其品牌优势和政策支持,将受益于“好房子”政策导向。对于开发商而言,多元化经营、轻资产运营以及布局重点城市主城区、历史包袱轻的房企,将更具穿越周期能力的优势。
本报告重点关注哪些分析方向?
本报告重点关注上海楼市新政对市场情绪的影响,以及政策如何促进外环外新房库存去化和一二手置换链条的畅通。同时,报告分析了行业竞争格局的变化,以及不同类型房企在当前市场环境下的发展策略。此外,报告还评估了申万房地产指数、新房及二手房成交数据、房企信用债发行情况等关键数据,为投资者提供全面的市场分析视角。
当前房地产市场现状如何?
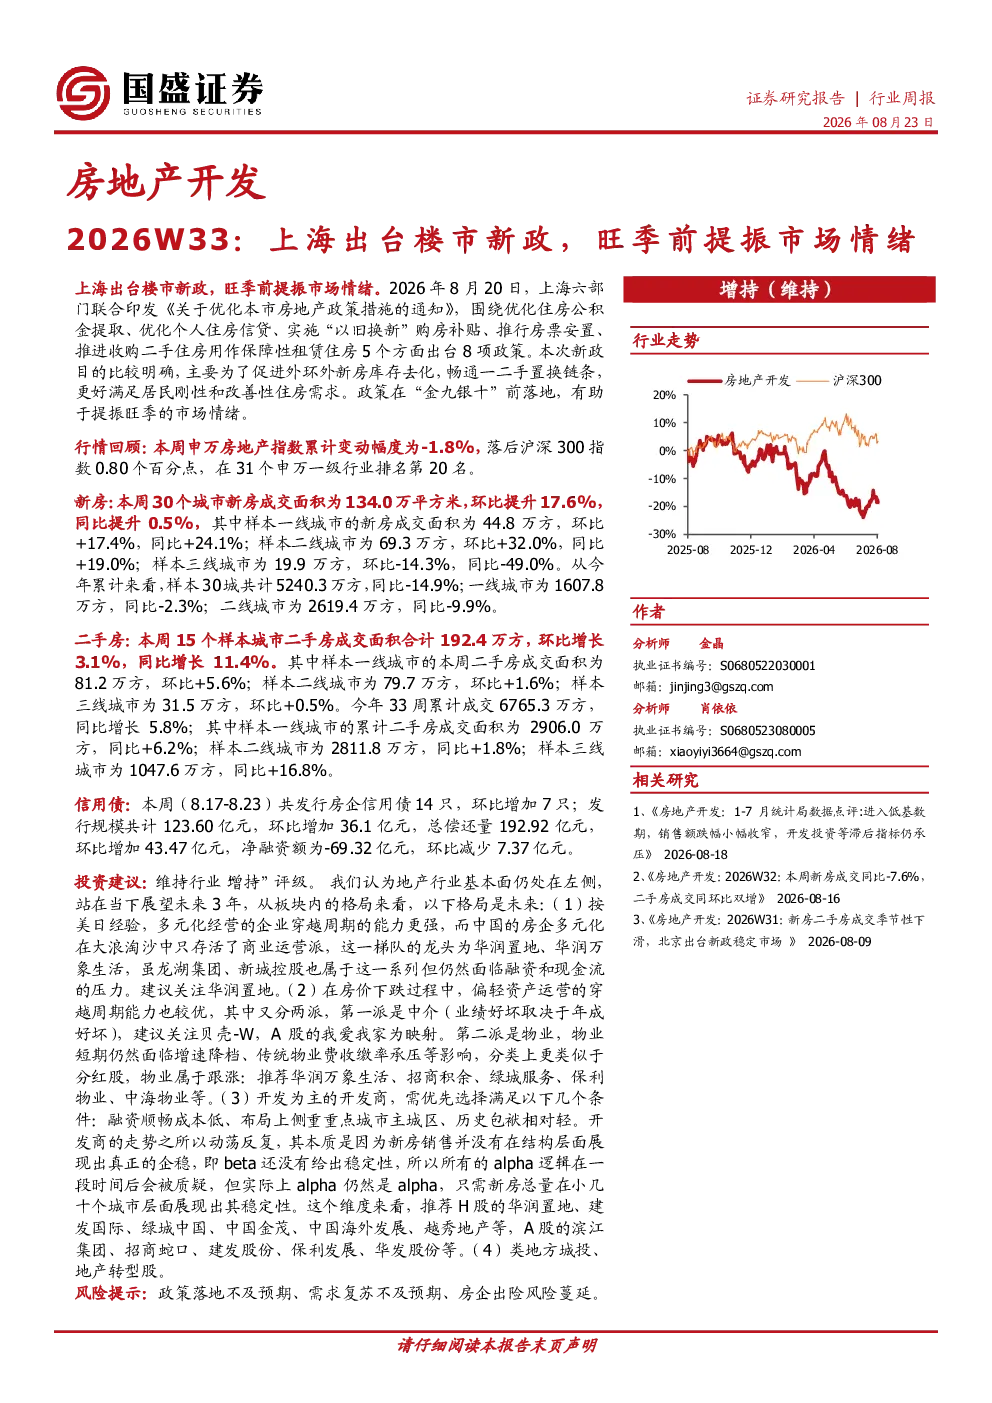
从市场数据来看,本周30个城市新房成交环比增17.6%,同比增0.5%,其中一线城市和二线城市表现较好,分别环比增17.4%和32.0%,而三线城市环比降14.3%。二手房成交方面,本周15个样本城市成交环比增3.1%,同比增11.4%,一线城市和三线城市表现相对突出。申万房地产指数本周累计变动幅度-1.8%,排名31个申万一级行业第20名。房企信用债发行利率有所下降,但净融资额仍为负值。
本报告提示哪些风险?
本报告提示的主要风险包括政策落地不及预期、需求复苏不及预期、房企出险风险蔓延等。政策效果依赖于具体执行力度和市场反应,若政策未能有效提振市场信心,可能影响市场预期和交易活跃度。同时,房地产市场复苏仍需时间,若居民购房意愿和能力未得到有效改善,市场可能面临持续调整压力。此外,部分房企的债务风险仍需关注,若出险风险蔓延,可能对行业整体稳定性造成影响。