猜你想问
这份研报主要讲了什么内容?
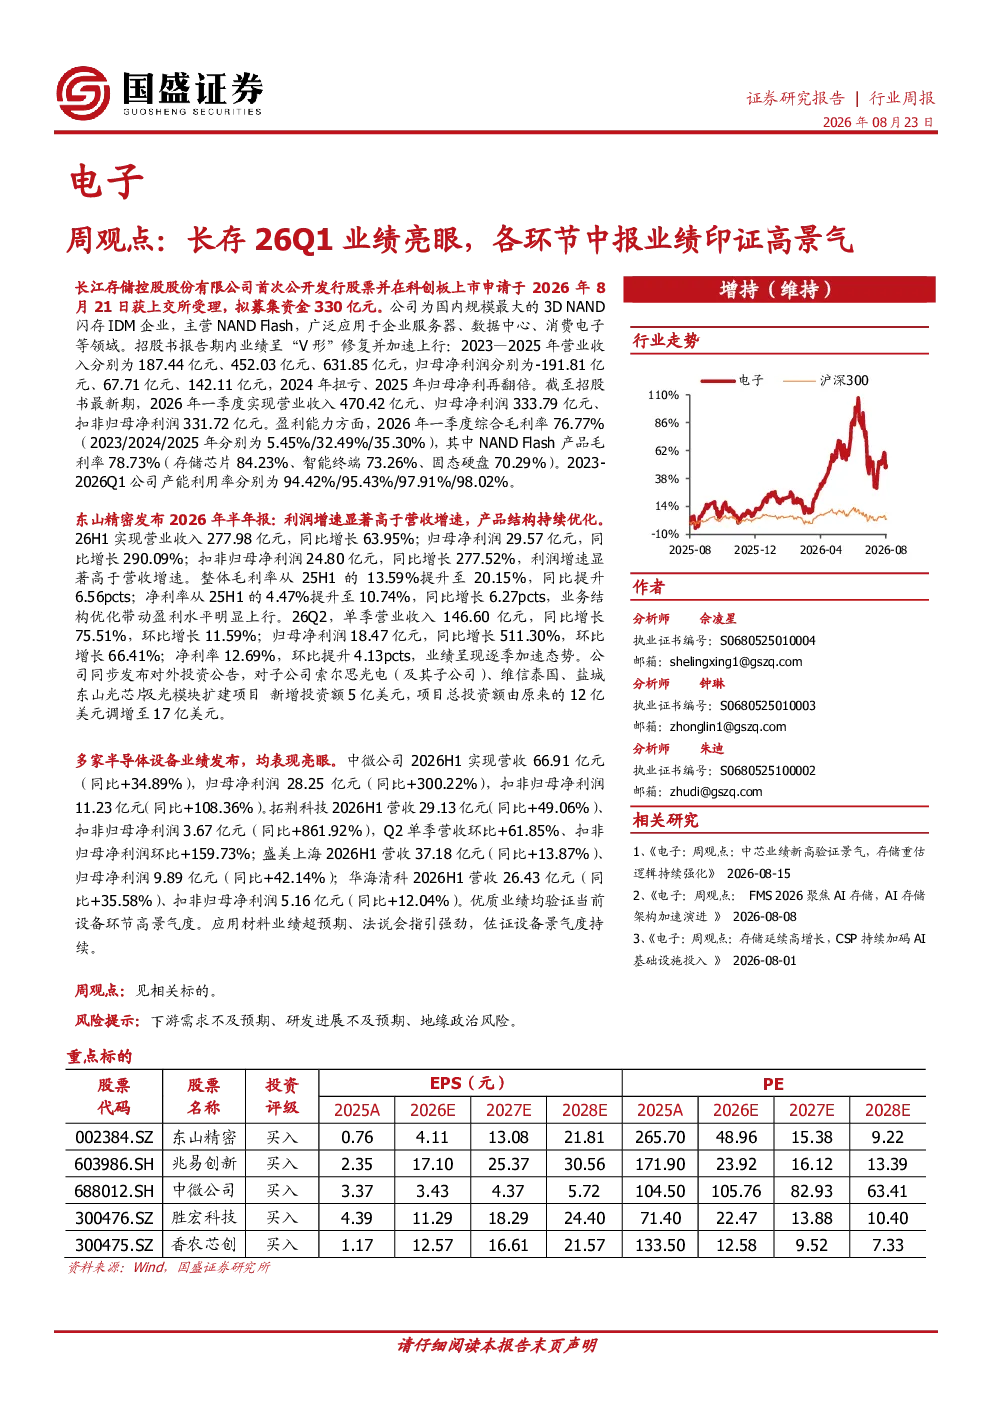
这份研报主要分析了电子行业的最新动态,重点关注了长江存储的招股书提交情况及其2026年第一季度的业绩表现。长江存储在2026年一季度实现了显著的业绩增长,扣非归母净利润达到331.72亿元,显示出强劲的增长势头。此外,研报还涵盖了东山精密的半年报数据,该公司在2026年上半年实现了营收和净利润的大幅增长,并加大了扩产投资。最后,研报还分析了中微公司、拓荆科技、盛美上海、华海清科等设备厂商的业绩,以及应用材料的最新财报数据,整体印证了电子行业各环节的高景气度。
电子行业未来的发展趋势如何?
根据研报内容,电子行业未来的发展趋势向好。长江存储的业绩增长和市场对其的持续关注,表明存储芯片行业仍处于高景气周期。同时,东山精密等光模块企业的业绩大幅提升,以及设备厂商如中微公司、拓荆科技等业绩的强劲增长,都显示出电子产业链各环节的活力。应用材料等国际企业的业绩也保持稳定增长,进一步印证了行业的整体向好态势。这些数据共同指向电子行业在未来一段时间内仍将保持较高增长水平。
研报重点分析了哪些方向?
研报重点分析了长江存储的招股书提交及其业绩表现,包括其营收、净利润、毛利率和产能利用率等关键财务数据,以及其未来的投资计划。此外,研报还重点分析了东山精密的半年报数据,特别是其在光模块业务上的新客户和新产品导入情况,以及其扩产投资的规模。同时,研报也涵盖了中微公司、拓荆科技、盛美上海、华海清科等设备厂商的业绩,以及应用材料等国际企业的财报数据,全面展现了电子行业各环节的高景气度。
当前电子行业的市场现状如何?
当前电子行业的市场现状呈现出高景气度特征。长江存储的业绩强劲增长,以及东山精密等光模块企业的营收和利润大幅提升,都表明市场需求旺盛。设备厂商如中微公司、拓荆科技等的业绩增长,进一步印证了产业链各环节的活力。应用材料等国际企业的财报数据也显示出稳定增长,整体市场情绪积极。这些数据共同指向电子行业目前处于一个较为乐观的市场环境中,各环节都展现出较强的增长动力。
研报提到了哪些风险提示?
研报提到了几个主要的风险提示。首先,下游需求不及预期可能对行业造成影响,因为电子行业的增长很大程度上依赖于终端市场的需求。其次,研发进展不及预期也是一个风险因素,因为技术创新是推动行业发展的关键,如果研发进展缓慢或遇到障碍,可能会影响企业的竞争力。最后,地缘政治风险也是一个不可忽视的因素,国际政治经济形势的变化可能会对电子行业的供应链和市场需求产生影响。这些风险因素需要投资者密切关注。