猜你想问
这份研报主要分析了哪些核心内容?
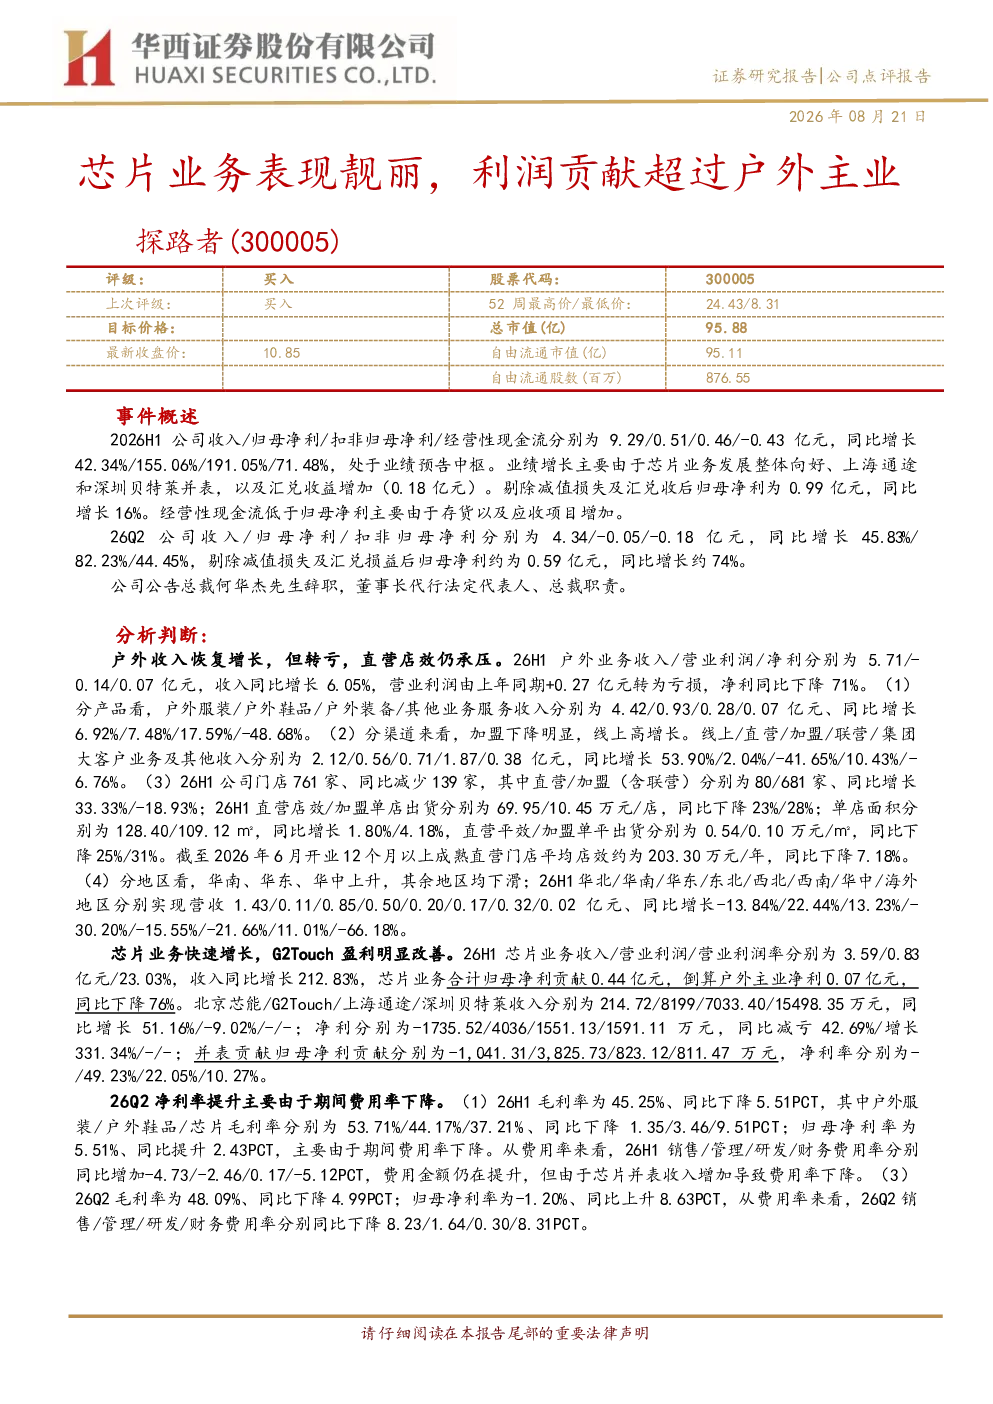
这份研报主要分析了探路者在2026年上半年的整体业绩表现,特别是芯片业务和户外主业的业绩对比。报告显示,公司整体收入和净利润均实现显著增长,主要得益于芯片业务的快速发展以及相关并购的并表效应。芯片业务收入同比增长212.83%,贡献了0.44亿元的归母净利,成为公司利润增长的主要驱动力。相比之下,户外主业虽然收入有所增长,但利润转为亏损,显示出行业竞争加剧和经营压力。研报还详细分析了各业务板块的收入结构、渠道表现、费用控制以及现金流状况,并对公司未来的发展趋势和潜在风险进行了提示。
户外服装行业的发展趋势如何?
根据研报分析,户外服装行业仍被视为服装板块中景气度较高的赛道。尽管探路者户外业务面临挑战,如部分渠道收入下滑和门店数量减少,但直营渠道表现相对稳健,线上线下业务已呈现重启增长的趋势。这表明户外服装市场需求依然存在,品牌通过产品功能提升、营销投入和店效改善等措施,有望逐步改善市场表现。未来,户外服装行业的发展将更加注重品牌建设、产品创新和渠道优化,以应对日益激烈的市场竞争。
研报重点分析了探路者的哪些业务板块?
研报重点分析了探路者的芯片业务和户外主业。芯片业务方面,报告详细展示了其快速增长的表现,包括收入、利润率以及各子公司的业绩贡献。户外主业方面,报告则深入分析了收入结构、渠道分布、门店经营效率以及区域表现,揭示了公司在户外市场面临的机遇与挑战。此外,研报还对比了芯片业务与户外主业的利润贡献,突显了芯片业务对公司整体盈利能力的提升作用。通过对这两个核心板块的全面分析,研报为投资者提供了对公司业务布局和发展方向的清晰洞察。
当前户外服装市场的现状如何?
当前户外服装市场呈现出分化的发展态势。一方面,随着消费者对户外活动需求的增加,市场整体仍保持一定的增长潜力,尤其是在功能性、专业性产品方面。另一方面,市场竞争日益激烈,品牌需要不断提升产品品质和品牌影响力以吸引消费者。探路者在研报中提到的户外业务虽然面临挑战,如加盟渠道库存压力和直营店效下滑,但直营渠道的稳健表现和线上业务的增长,显示出公司仍具备一定的市场竞争力。整体来看,户外服装市场机遇与挑战并存,品牌需要灵活应对市场变化,以实现可持续发展。
研报提示了哪些投资风险?
研报提示了探路者面临的主要投资风险,包括开店进展不及预期、收购标的业绩不确定性以及系统性风险。具体而言,公司户外业务的加盟渠道仍处于去库存阶段,若开店计划未能顺利推进,可能影响整体收入和利润表现。此外,芯片业务的快速发展依赖于收购标的的业绩增长,若整合效果不及预期,可能影响盈利能力。最后,宏观经济波动和行业政策变化等系统性风险也可能对公司经营产生影响。投资者在评估公司投资价值时,需充分考虑这些潜在风险因素。