猜你想问
这份黑色周报的核心内容是什么?
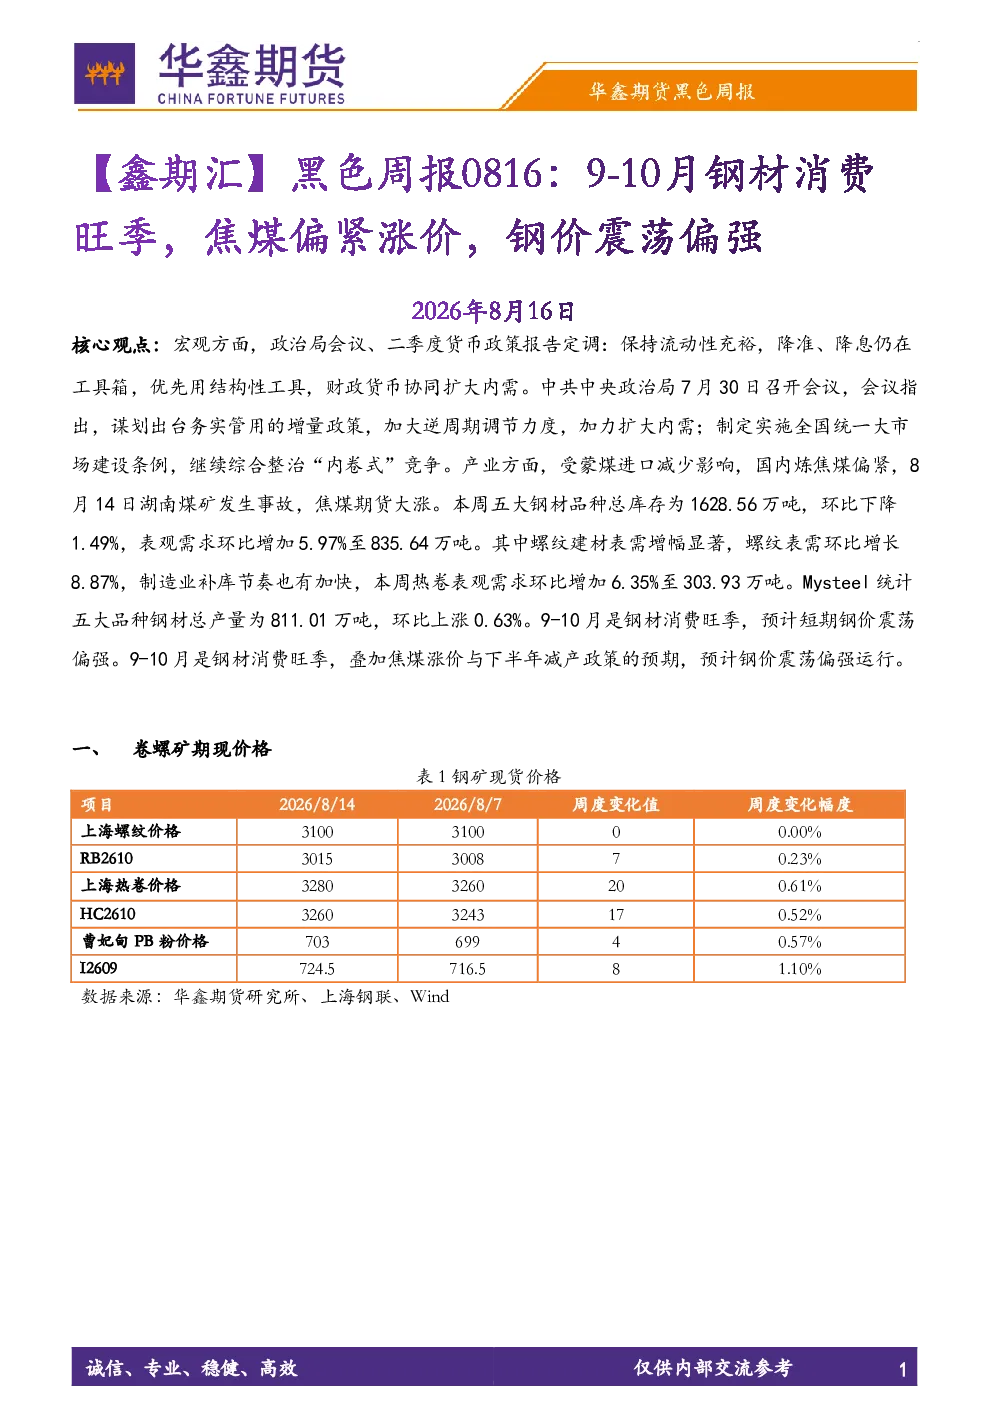
本报告分析了宏观政策对钢铁行业的影响,指出政治局会议和二季度货币政策报告定调保持流动性充裕,降准、降息仍是政策工具,优先使用结构性工具,财政货币协同扩大内需。同时,报告重点关注了炼焦煤市场,受蒙煤进口减少和湖南煤矿事故影响,国内炼焦煤偏紧,焦煤期货大涨。此外,报告还监测了五大钢材品种的库存和表观需求,显示总库存环比下降1.49%,表观需求环比增加5.97%,其中螺纹建材和热卷表观需求增幅显著。基于9-10月钢材消费旺季、焦煤涨价及下半年减产政策预期,报告预计短期钢价震荡偏强运行。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势受多重因素影响。宏观层面,国家将继续实施积极的财政政策和稳健的货币政策,通过结构性工具支持扩大内需,为钢铁行业提供稳定的政策环境。产业层面,焦煤供应偏紧的局面短期内难以缓解,焦煤价格波动将对钢铁成本产生直接影响。此外,9-10月是钢材消费传统旺季,市场需求有望回升。但下半年减产政策的预期也需关注,这可能对钢价形成一定支撑。综合来看,钢铁行业未来将呈现供需结构优化、成本压力加大、价格波动性增强的特点。
报告重点分析了哪些方向?
报告重点分析了宏观政策对钢铁行业的支撑力度,以及炼焦煤市场供需变化对钢铁成本的影响。在宏观政策方面,报告解读了政治局会议和二季度货币政策报告的内容,指出国家将通过结构性工具加大逆周期调节力度,支持扩大内需,为钢铁行业提供政策保障。在产业方面,报告详细分析了炼焦煤市场,蒙煤进口减少和湖南煤矿事故导致焦煤供应偏紧,焦煤期货价格大幅上涨,这将直接推高钢铁生产成本。同时,报告还监测了五大钢材品种的库存和表观需求,分析了制造业补库节奏对钢材需求的影响。
当前钢铁市场现状如何判断?
当前钢铁市场现状呈现供需两旺的态势。从供应端看,五大钢材品种总产量环比上涨0.63%,显示钢铁生产保持稳定。从需求端看,五大钢材品种总库存环比下降1.49%,表观需求环比增加5.97%,其中螺纹建材和热卷表观需求增幅显著,反映出制造业补库节奏加快,市场对钢材的需求有所回升。此外,炼焦煤市场供应偏紧,焦煤价格大幅上涨,对钢铁成本形成压力。综合来看,当前钢铁市场供需基本平衡,但成本压力和季节性因素需持续关注。
阅读这份研报有哪些风险提示?
阅读这份研报需关注以下风险提示:一是宏观政策变化风险,虽然当前政策支持扩大内需,但未来政策调整可能对钢铁行业产生影响。二是焦煤供应风险,蒙煤进口减少和煤矿事故可能导致焦煤供应持续偏紧,焦煤价格波动性加大,进而影响钢铁成本。三是钢材需求季节性波动风险,虽然9-10月是钢材消费旺季,但市场需求受宏观经济和行业景气度影响,存在不确定性。四是减产政策风险,下半年减产政策的实施将对钢价形成支撑,但具体政策落地时间及力度仍需关注。以上因素均可能对钢铁市场产生影响,需持续跟踪分析。