猜你想问
这份研报主要分析了什么内容?
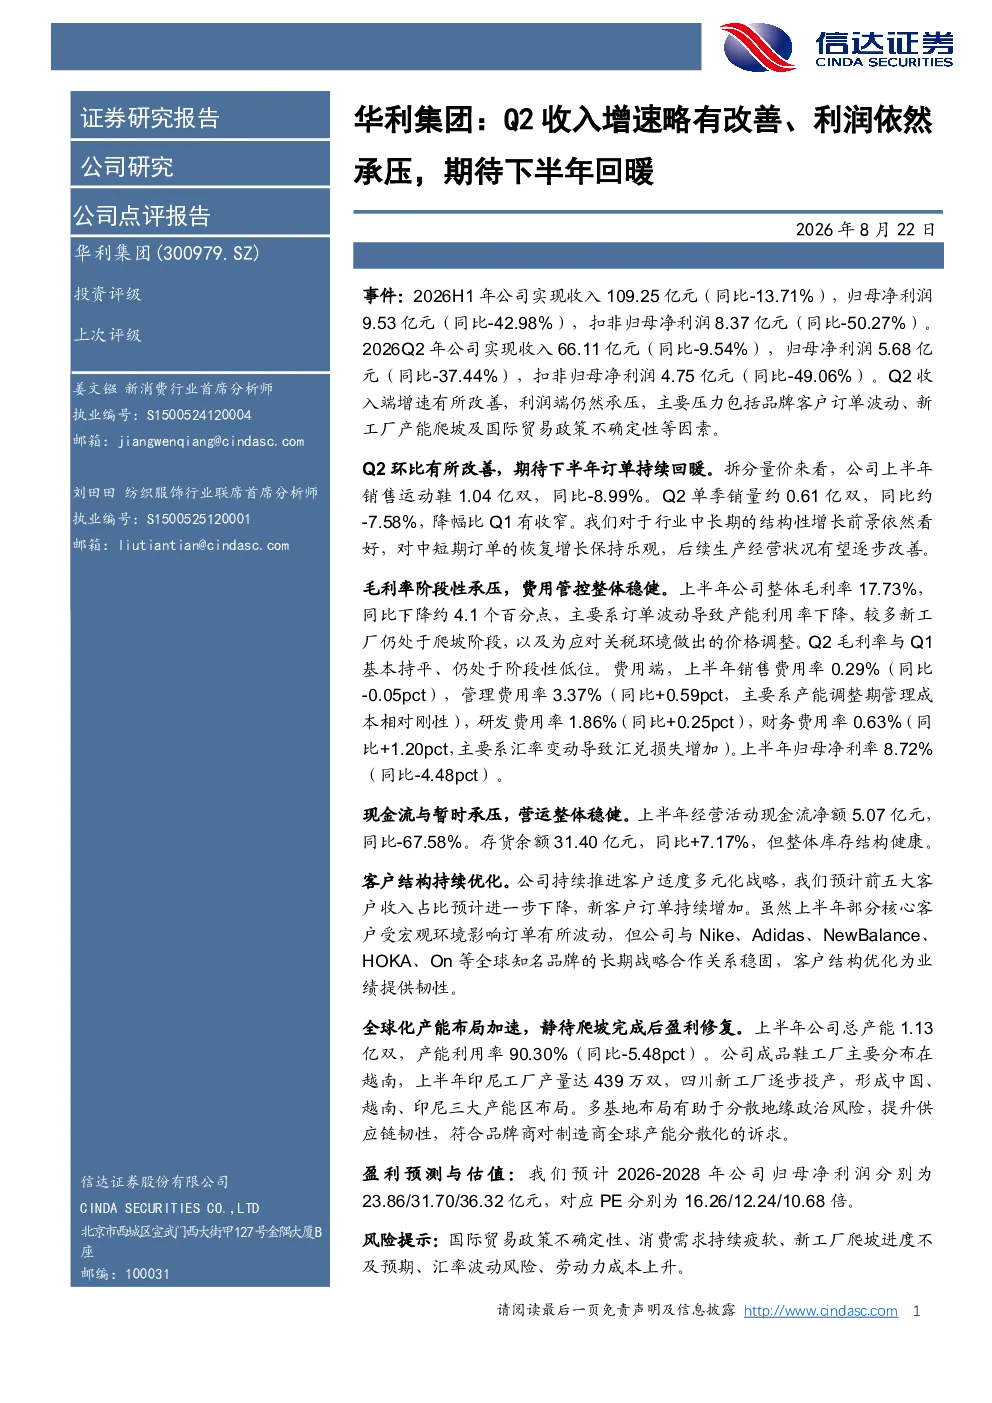
这份研报分析了华利集团2026年上半年的经营情况。报告显示公司实现收入109.25亿元,同比减少13.71%,归母净利润9.53亿元,同比大幅下降42.98%。Q2收入端增速有所改善,但利润端仍承压,主要受品牌客户订单波动、新工厂产能爬坡及国际贸易政策不确定性等因素影响。报告还分析了公司毛利率、费用率、现金流、客户结构及产能布局等情况。
纺织服装行业目前的发展趋势如何?
纺织服装行业目前面临挑战与机遇并存。挑战主要体现在全球宏观经济环境不确定性增加,导致消费需求疲软,品牌客户订单波动频繁。同时,行业产能加速向东南亚转移,国内企业面临产能爬坡和成本上升压力。机遇方面,行业客户结构持续优化,品牌商对制造商全球产能分散化的诉求增强,为具备全球化布局的企业提供发展空间。此外,数字化和智能化转型有助于提升供应链效率,增强企业竞争力。
研报重点分析了华利集团的哪些方面?
研报重点分析了华利集团的经营业绩、成本费用、客户结构及产能布局。在经营业绩方面,报告指出公司上半年收入和利润均出现下滑,但Q2收入端有所改善。成本费用端,毛利率阶段性承压,主要因订单波动导致产能利用率下降及价格调整;费用端,管理费用率上升主要系产能调整期成本刚性,研发费用率提升反映公司持续投入创新。客户结构方面,公司持续推进多元化战略,前五大客户占比预计下降,新客户订单增加。产能布局方面,公司加速全球化布局,形成中国、越南、印尼三大产能区,分散地缘政治风险。
当前市场对华利集团的整体判断是什么?
当前市场对华利集团的整体判断显示其经营面临短期压力但具备长期韧性。短期来看,公司收入和利润下滑,利润端承压,主要受订单波动、产能爬坡及汇率变动等因素影响。但长期来看,公司客户结构持续优化,与Nike、Adidas等全球知名品牌保持稳固合作,为业绩提供支撑。此外,公司加速全球化产能布局,符合行业趋势,有助于提升供应链韧性。市场预计随着新工厂产能爬坡完成,公司盈利有望逐步修复。
研报提示了哪些主要风险?
研报提示了华利集团面临的主要风险包括:国际贸易政策不确定性,可能影响出口业务;消费需求持续疲软,导致订单波动;新工厂爬坡进度不及预期,影响产能效率和盈利能力;汇率波动风险,主要来自财务费用端的汇兑损失增加;劳动力成本上升,可能压缩利润空间。此外,行业竞争加剧和原材料价格波动也可能对公司经营产生影响。