猜你想问
这份研报的核心内容是什么?
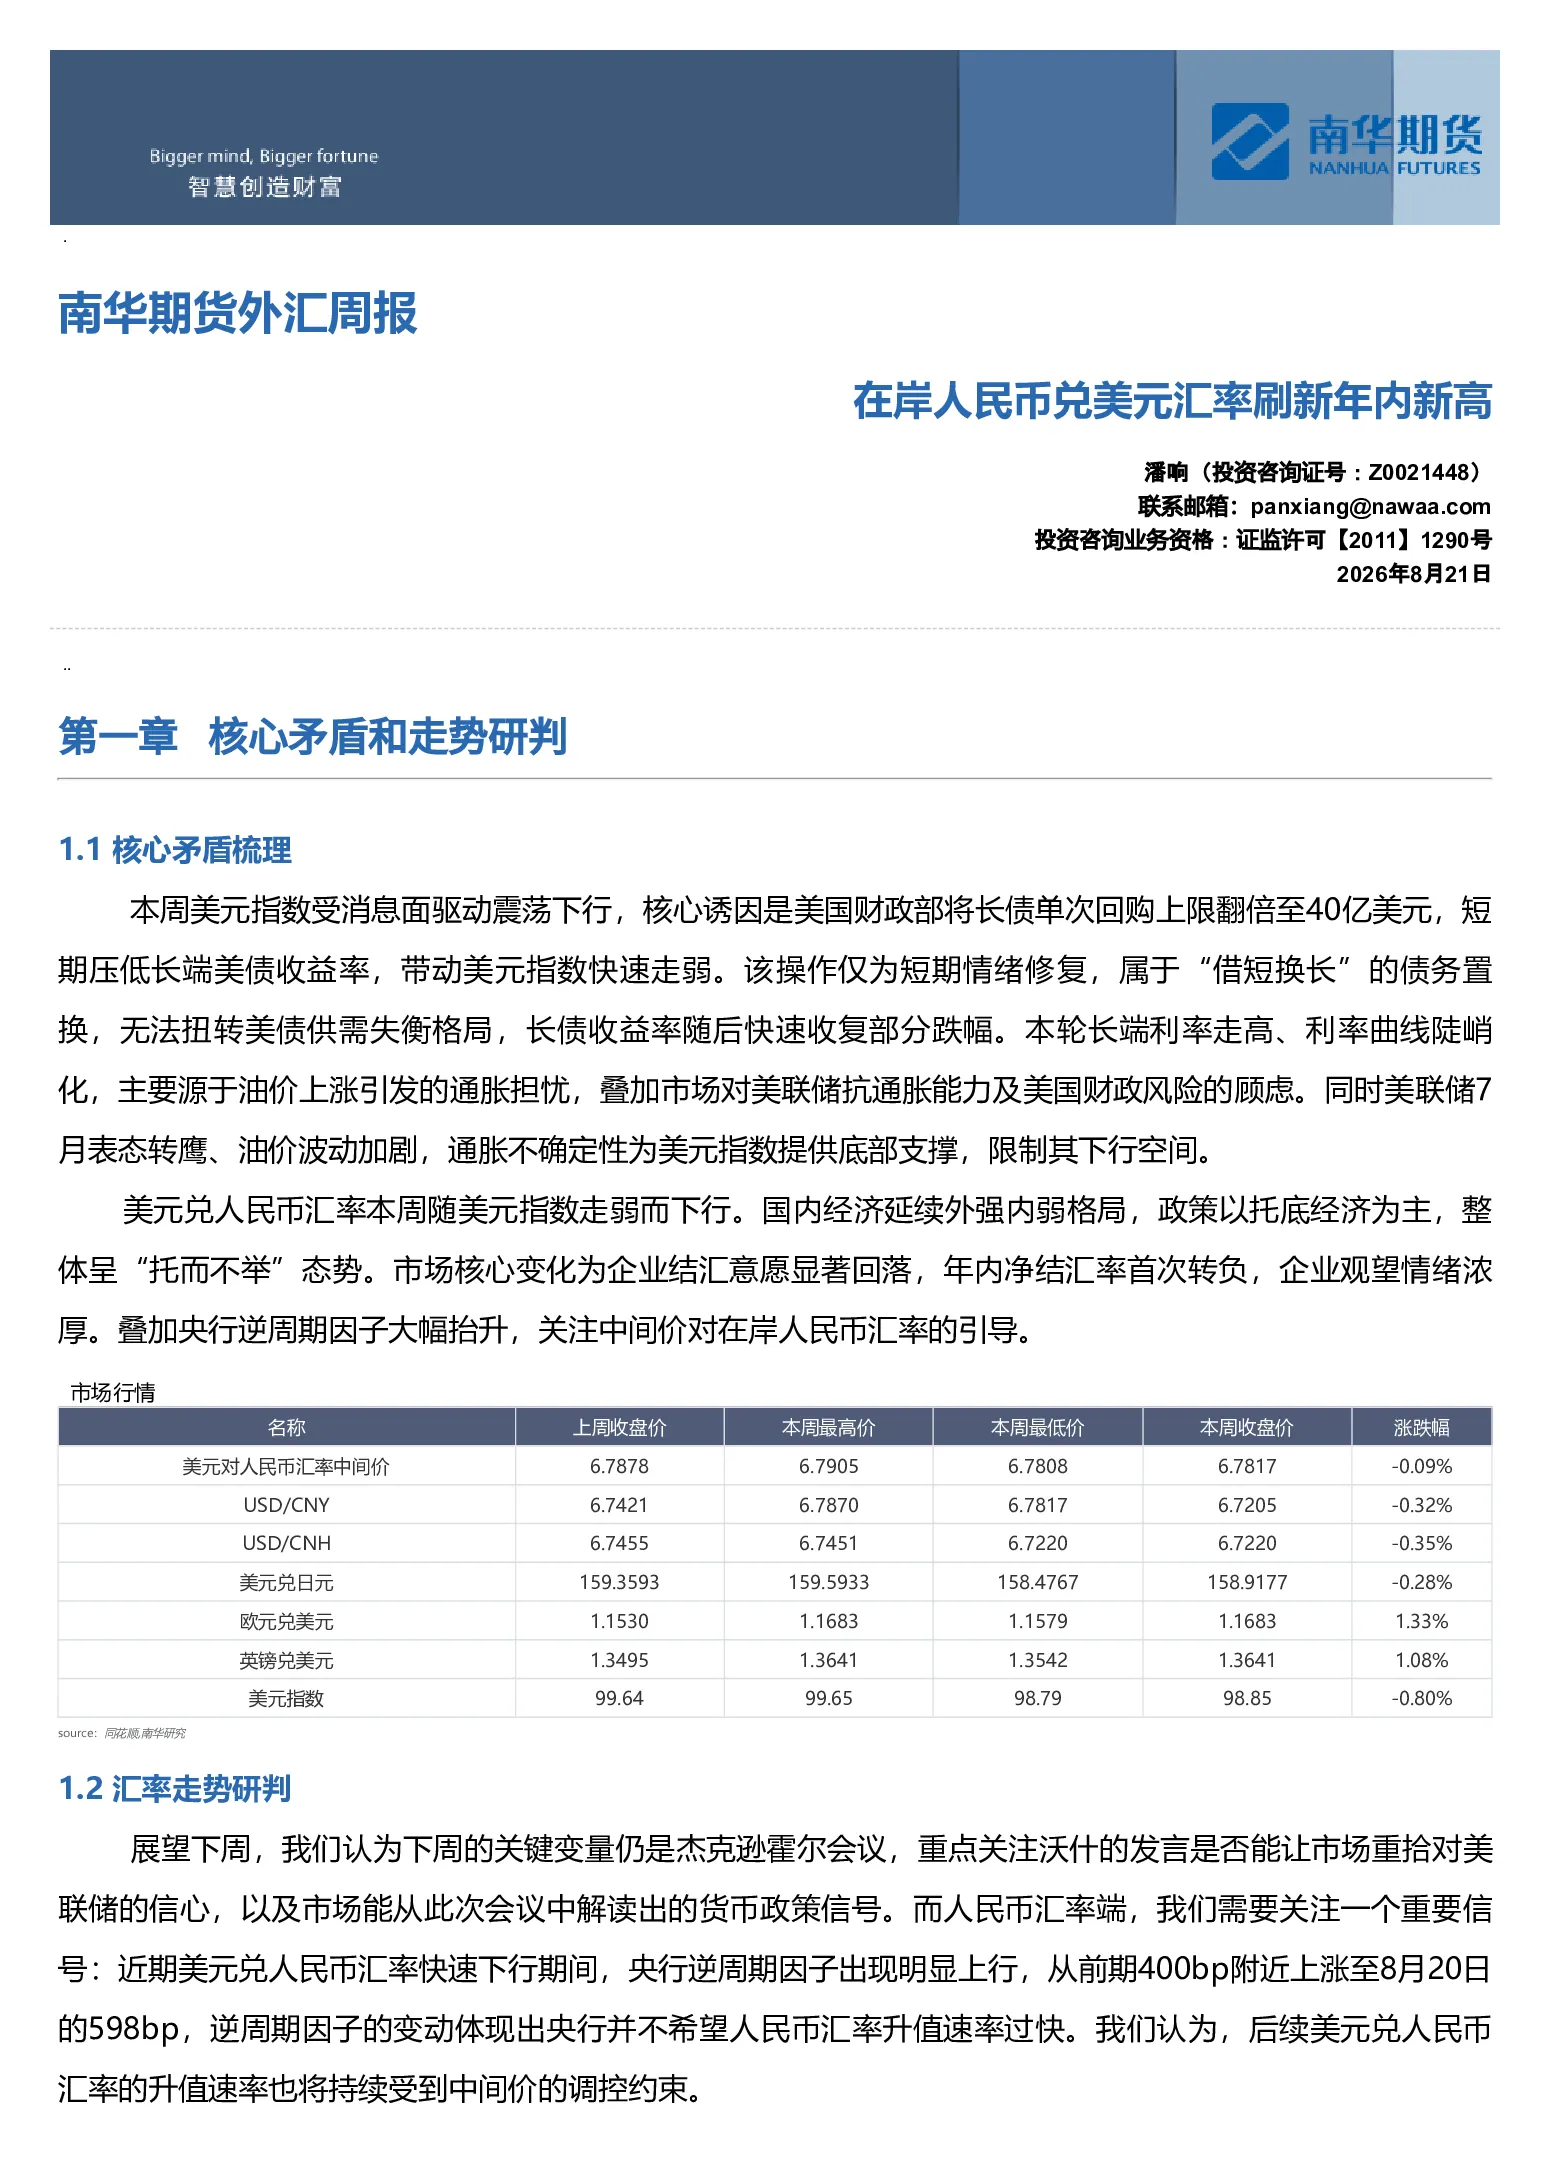
本研报分析了美元指数受美国财政部提高长债回购上限消息面驱动震荡下行的情况,指出该操作仅为短期情绪修复,无法扭转美债供需失衡格局。同时,长端利率走高、利率曲线陡峭化主要源于油价上涨引发的通胀担忧,叠加市场对美联储抗通胀能力及美国财政风险的顾虑。此外,报告还研判了美元兑人民币汇率随美元指数走弱而下行,国内经济延续外强内弱格局,政策以托底经济为主,整体呈“托而不举”态势。市场核心变化为企业结汇意愿显著回落,年内净结汇率首次转负,企业观望情绪浓厚。央行逆周期因子大幅抬升,关注中间价对在岸人民币汇率的引导。下周关键变量为杰克逊霍尔会议,重点关注沃什的发言是否能让市场重拾对美联储的信心,以及市场能从此次会议中解读出的货币政策信号。人民币汇率端需关注央行逆周期因子变动,体现央行不希望人民币汇率升值速率过快。
人民币汇率未来的发展趋势如何?
人民币汇率未来的发展趋势取决于国内经济基本面、出口韧性、美元指数走势。若未来国内经济持续修复、出口保持较强韧性,同时美元指数未出现大幅走强,人民币长期升值趋势难以改变。当前市场对美联储抗通胀能力的担忧以及对财政风险层面的叙事已重回大众视野。美国就业、通胀数据将是关键。企业结汇意愿下行,净结汇率年内首次转负,结汇率下跌至年内低点,显示企业在当前点位保持观望。汇率波动持续降低,尾部风险相对较小,企业并未加仓锁汇的紧迫性。银行结售汇未到期期权Delta净敞口仍然为正且维持较高水平,企业端仍持有大量看涨人民币的外汇期权。当前认为人民币对美元升值已经到头仍为时尚早,但结汇率的下行说明企业已处于观望阶段,人民币汇率后续的升值步伐可能不会那么迅速。
报告重点分析了哪些方向?
报告重点分析了美元指数受美国财政部提高长债回购上限消息面驱动震荡下行的情况,指出该操作仅为短期情绪修复,无法扭转美债供需失衡格局。同时,报告重点分析了长端利率走高、利率曲线陡峭化主要源于油价上涨引发的通胀担忧,叠加市场对美联储抗通胀能力及美国财政风险的顾虑。此外,报告重点分析了美元兑人民币汇率随美元指数走弱而下行,国内经济延续外强内弱格局,政策以托底经济为主,整体呈“托而不举”态势。市场核心变化为企业结汇意愿显著回落,年内净结汇率首次转负,企业观望情绪浓厚。央行逆周期因子大幅抬升,关注中间价对在岸人民币汇率的引导。下周关键变量为杰克逊霍尔会议,重点关注沃什的发言是否能让市场重拾对美联储的信心,以及市场能从此次会议中解读出的货币政策信号。人民币汇率端需关注央行逆周期因子变动,体现央行不希望人民币汇率升值速率过快。
当前人民币汇率市场的现状如何?
当前人民币汇率市场的现状是美元兑人民币汇率随美元指数走弱而下行,国内经济延续外强内弱格局,政策以托底经济为主,整体呈“托而不举”态势。市场核心变化为企业结汇意愿显著回落,年内净结汇率首次转负,结汇率下跌至年内低点,显示企业在当前点位保持观望。汇率波动持续降低,尾部风险相对较小,企业并未加仓锁汇的紧迫性。银行结售汇未到期期权Delta净敞口仍然为正且维持较高水平,企业端仍持有大量看涨人民币的外汇期权。当前认为人民币对美元升值已经到头仍为时尚早,但结汇率的下行说明企业已处于观望阶段,人民币汇率后续的升值步伐可能不会那么迅速。央行逆周期因子大幅抬升,关注中间价对在岸人民币汇率的引导。下周关键变量为杰克逊霍尔会议,重点关注沃什的发言是否能让市场重拾对美联储的信心,以及市场能从此次会议中解读出的货币政策信号。人民币汇率端需关注央行逆周期因子变动,体现央行不希望人民币汇率升值速率过快。
这份研报有哪些风险提示?
本研报提示的风险包括美元指数走势的不确定性,美国财政部提高长债回购上限仅为短期情绪修复,无法扭转美债供需失衡的底层逻辑,长债利率可能再次波动。此外,市场对美联储抗通胀能力的担忧以及对美国财政风险的顾虑可能影响美元走势。人民币汇率市场存在企业结汇意愿回落的持续影响,年内净结汇率首次转负,企业观望情绪浓厚可能导致汇率波动。央行逆周期因子的变动也可能对人民币汇率产生不确定性影响。下周杰克逊霍尔会议的发言和市场解读的货币政策信号将是关键风险点,可能影响市场预期和汇率走势。此外,美国就业、通胀数据的不确定性也是需要关注的风险因素。汇率波动持续降低,但尾部风险仍然存在,企业加仓锁汇的紧迫性不高,但需关注银行结售汇未到期期权Delta净敞口的变化。当前市场对人民币贬值的情绪有所抬升,但贬值情绪也有所缓和,需关注市场预期的变化。