猜你想问
珍酒李渡2026H1报告核心内容是什么?
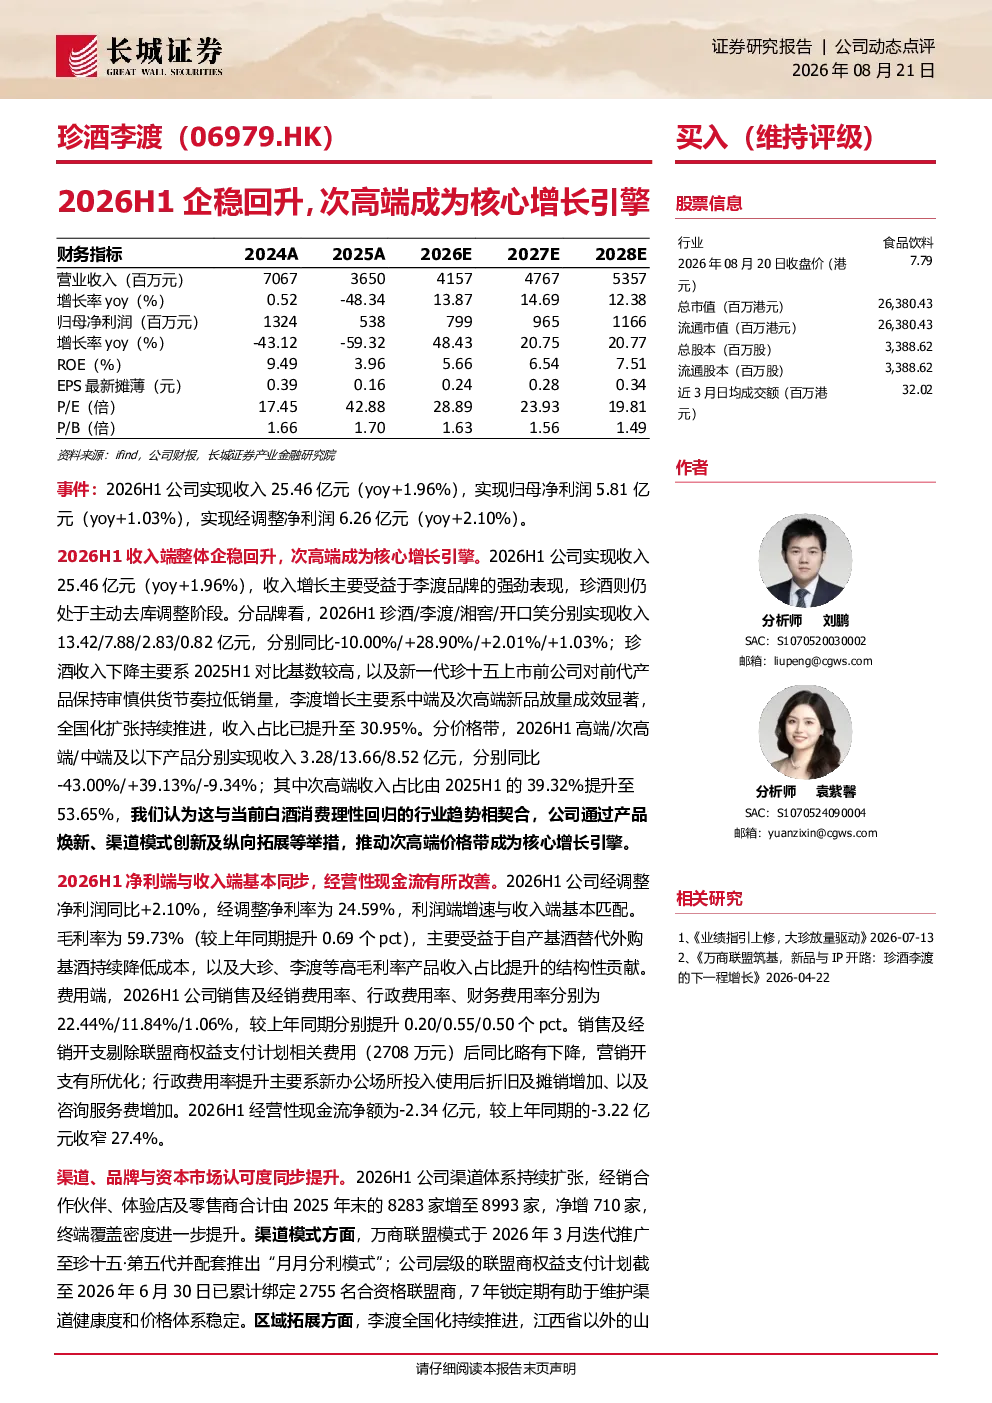
2026H1公司实现收入25.46亿元(同比增长1.96%),归母净利润5.81亿元(同比增长1.03%),经调整净利润6.26亿元(同比增长2.10%)。收入增长主要受益于李渡品牌的强劲表现,珍酒则处于主动去库调整阶段。分品牌看,珍酒/李渡/湘窖/开口笑分别实现收入13.42/7.88/2.83/0.82亿元,同比分别下降10.00%/增长28.90%/增长2.01%/增长1.03%。李渡增长主要由于中端及次高端新品放量成效显著,全国化扩张持续推进。利润端与收入端基本同步,经营性现金流有所改善。2026H1经调整净利润同比增长2.10%,经调整净利率为24.59%。毛利率为59.73%,主要受益于自产基酒替代外购基酒持续降低成本,以及大珍、李渡等高毛利率产品收入占比提升。
白酒行业2026H1发展趋势如何?
2026H1白酒行业呈现理性回归趋势,次高端价格带成为核心增长引擎。公司次高端收入占比由2025H1的39.32%提升至53.65%,与行业趋势相契合。公司通过产品焕新、渠道模式创新及纵向拓展等举措推动增长。全国化扩张持续推进,山东省以外的山东、河南、河北及江苏等省份实现强劲增长。资本市场认可度提升,公司获纳入MSCI全球小型股指数成分股。但需关注宏观经济复苏不及预期、行业竞争加剧等风险。
珍酒李渡2026H1报告重点分析了哪些方向?
报告重点分析了李渡品牌强劲表现及次高端成为核心增长引擎的驱动因素。李渡增长主要由于中端及次高端新品放量成效显著,全国化扩张持续推进。分价格带看,次高端收入占比提升至53.65%。公司通过产品焕新、渠道模式创新及纵向拓展等举措推动次高端价格带增长。同时分析了珍酒主动去库调整阶段,以及经营性现金流改善情况。渠道体系持续扩张,经销合作伙伴、体验店及零售商合计净增710家。
2026H1白酒市场现状如何判断?
2026H1白酒市场呈现企稳回升态势,次高端价格带需求强劲。公司李渡品牌表现突出,收入占比提升至30.95%,全国化扩张持续推进。山东省以外的山东、河南、河北及江苏等省份实现强劲增长。公司渠道体系持续扩张,经销合作伙伴、体验店及零售商合计净增710家。万商联盟模式推广成效显著,7年锁定期有助于维护渠道健康度和价格体系稳定。但需关注宏观经济复苏不及预期、行业竞争加剧等风险。
珍酒李渡2026H1报告有哪些风险提示?
报告提示需关注宏观经济复苏不及预期、行业竞争加剧、万商联盟模式推广效果不及预期、新品动销不及预期、食品安全风险等。宏观经济复苏不及预期可能影响白酒消费需求。行业竞争加剧可能压缩利润空间。万商联盟模式推广效果需持续关注,7年锁定期虽有助于维护渠道稳定,但需确保持续有效。新品动销不及预期可能影响未来增长。食品安全风险是所有食品饮料企业需持续关注的基线风险。