猜你想问
德邦科技2026年中报核心业绩数据有哪些?
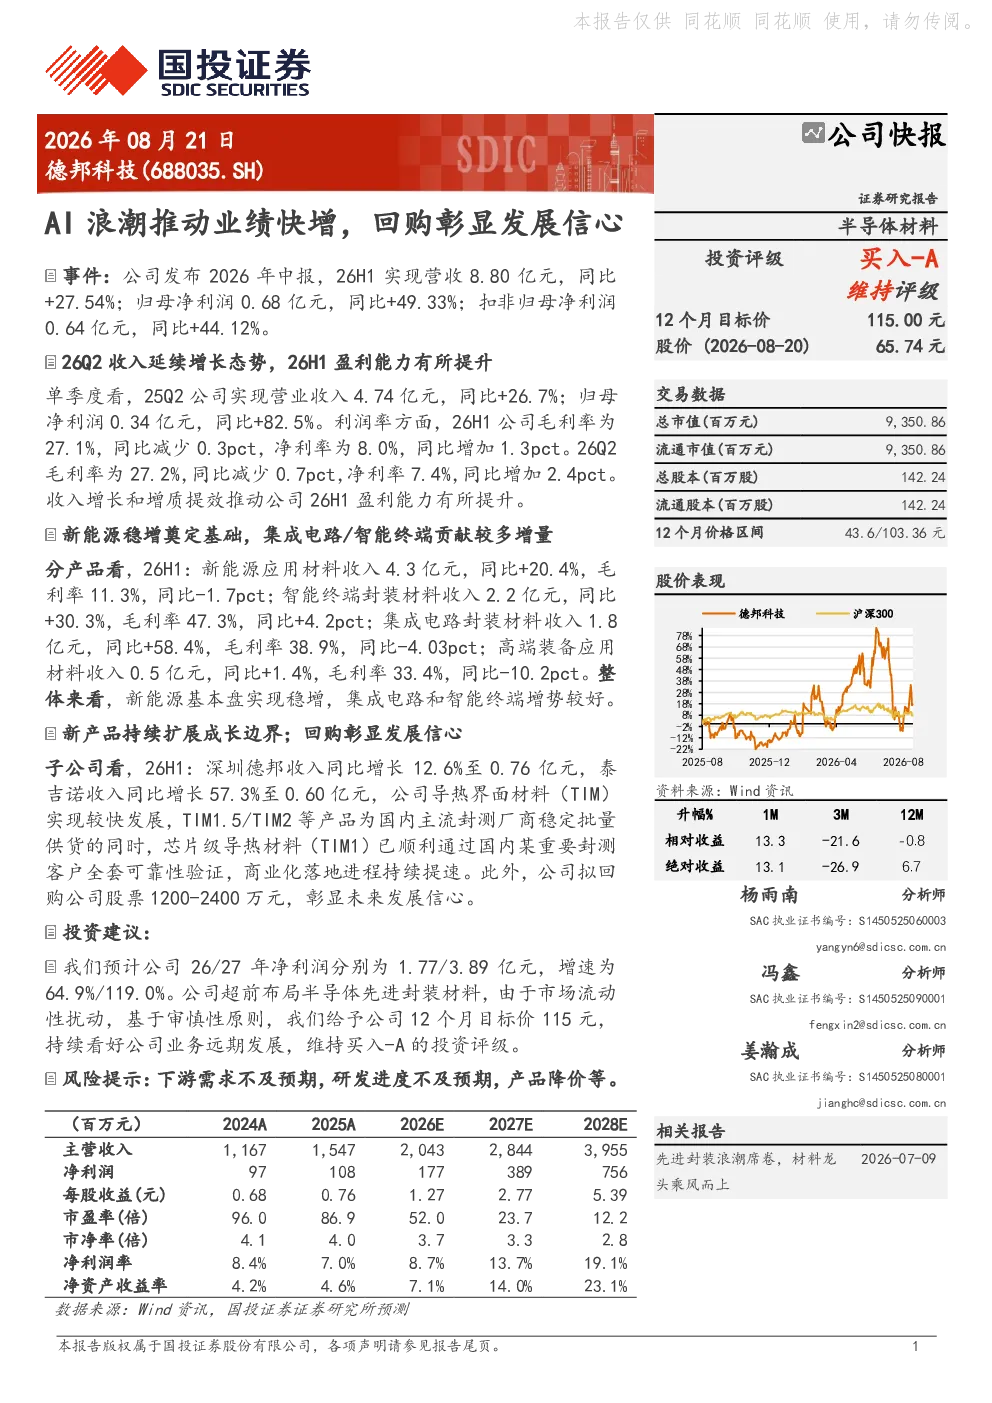
德邦科技2026年中报显示,公司26H1实现营收8.80亿元,同比增长27.54%;归母净利润0.68亿元,同比增长49.33%;扣非归母净利润0.64亿元,同比增长44.12%。26Q2收入延续增长态势,实现营收4.74亿元,同比增长26.7%;归母净利润0.34亿元,同比增长82.5%。收入增长和增质提效推动公司26H1盈利能力有所提升,净利率同比增加1.3个百分点至8.0%
德邦科技主要产品结构及增长情况如何?
26H1,德邦科技新能源应用材料收入4.3亿元,同比增长20.4%;智能终端封装材料收入2.2亿元,同比增长30.3%;集成电路封装材料收入1.8亿元,同比增长58.4%;高端装备应用材料收入0.5亿元,同比增长1.4%。整体来看,新能源基本盘稳增,集成电路和智能终端增势较好,其中集成电路封装材料收入增速最快,达到58.4%
德邦科技新产品进展及商业化落地情况?
子公司深圳德邦收入同比增长12.6%至0.76亿元,泰吉诺收入同比增长57.3%至0.60亿元。公司导热界面材料(TIM)实现较快发展,TIM1.5/TIM2等产品已稳定批量供货,芯片级导热材料(TIM1)通过重要封测客户全套可靠性验证,商业化落地进程提速,显示公司在半导体先进封装材料领域的布局取得进展
半导体先进封装材料赛道发展趋势如何?
半导体先进封装材料赛道正迎来快速发展,随着芯片性能需求提升和封装技术迭代,小尺寸、高密度、高性能封装成为主流趋势。德邦科技等企业通过布局先进封装材料,满足半导体行业对更高集成度、更低功耗的要求,市场空间广阔,行业增长潜力大
德邦科技研报提示的主要风险有哪些?
德邦科技研报提示的主要风险包括下游需求不及预期,可能导致公司产品销售不及预期;研发进度不及预期,可能影响新产品商业化落地;产品降价风险,市场竞争加剧可能引发价格竞争,影响公司盈利能力
你可能感兴趣
动态点评:回购彰显公司发展信心,扁线龙头业绩有望持续环增
东方财富2022-11-22
业绩连续高增,股份回购彰显发展信心
基础化工国盛证券2022-04-26
国联股份业绩预告点评:业绩符合预期,公司回购及高管增持彰显发展信心【开源计算机】
未知机构2023-01-12
业绩趋势向好,回购和增持彰显未来发展信心
农林牧渔山西证券2022-08-24
3Q24业绩同比持续高增,回购股份彰显长期发展信心
建筑建材国金证券2024-10-24
公司信息更新报告:业绩符合预期,公司回购及高管增持彰显发展信心
开源证券2023-01-12
2022Q1业绩高增,拟回购股份彰显发展信心
建筑建材中泰证券2022-04-29
三季报业绩微增,回购股份彰显发展信心
农林牧渔中泰证券2018-10-28
重大事件快评:回购方案彰显发展信心,电商业务表现亮眼
商贸零售国信证券2021-06-28
新产能扩张推动持续成长,回购股权彰显长期发展信心
轻工制造安信证券2022-07-19