猜你想问
耐世特上半年净利润增长情况如何?
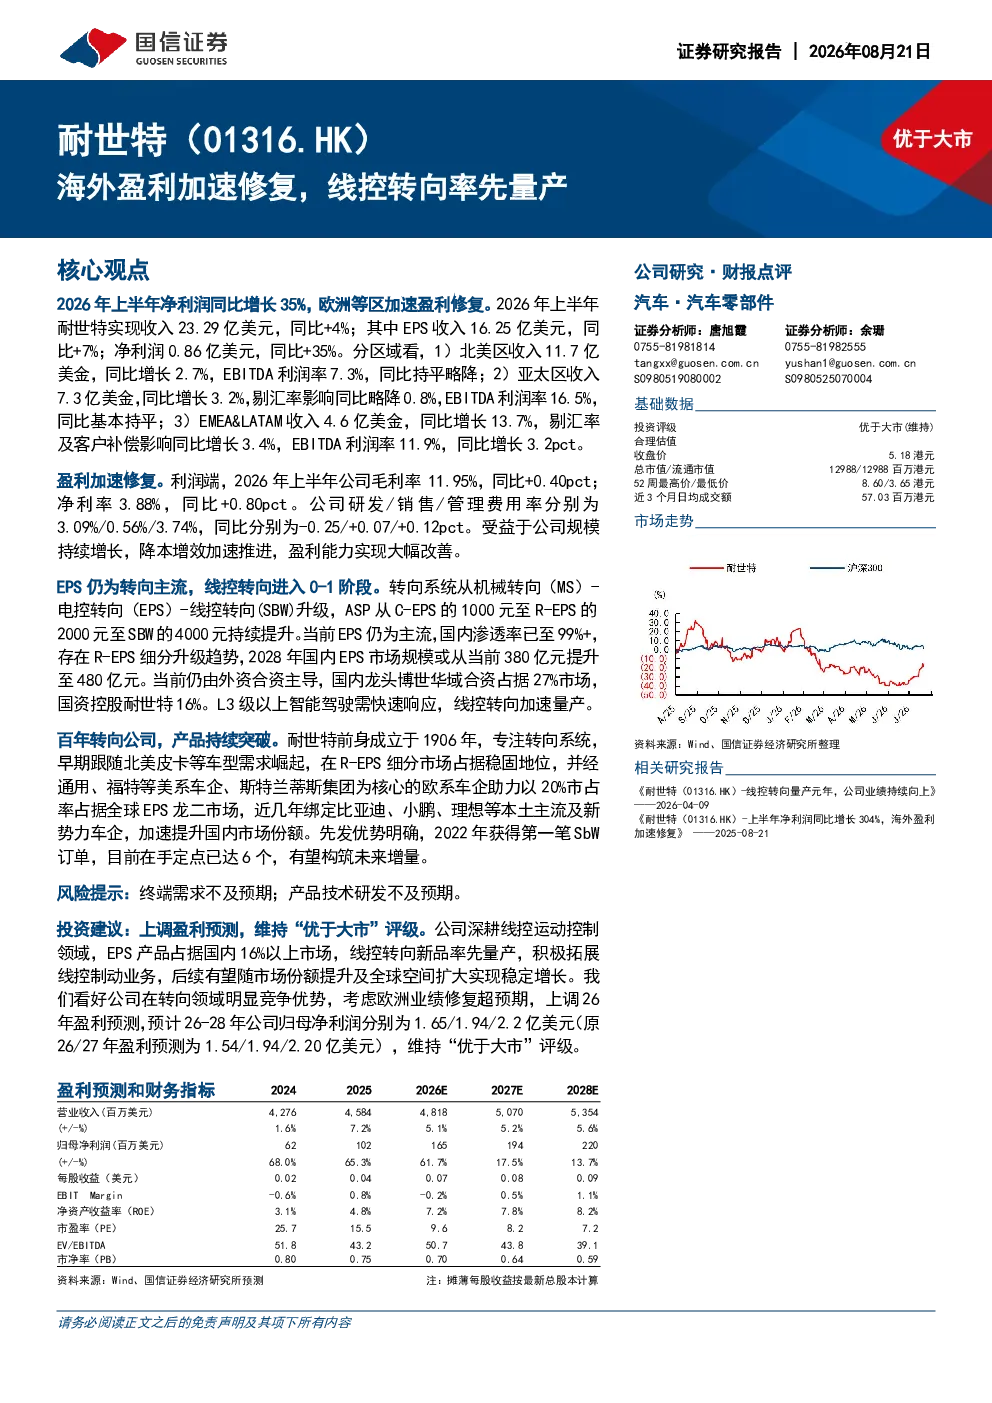
耐世特上半年净利润同比增长35%,主要得益于北美及欧洲市场加速修复。公司EPS产品在国内市场份额超过16%,线控转向新品率先量产,并积极拓展线控制动业务,展现出在线控运动控制领域的明显竞争优势,预计未来几年收入将持续增长。
耐世特线控转向业务发展前景怎样?
耐世特线控转向新品SBW在手订单已达6个,显示出强劲的市场需求。公司产品深度绑定全球超60家主机厂客户,EPS产品占据国内16%以上市场份额。随着公司市场份额提升及全球市场空间扩大,线控转向业务有望实现稳定增长,推动公司整体业绩提升。
耐世特EPS产品市场渗透率如何?
耐世特EPS产品在国内市场渗透率已达到99%以上,占据国内16%以上的市场份额。预计到2028年,国内EPS市场规模将从380亿元提升至480亿元,为公司带来持续的市场空间。公司产品技术成熟,市场地位稳固,有望在行业增长中受益。
耐世特未来几年盈利预测是多少?
根据研报,考虑到公司欧洲业绩修复超预期,上调2026年盈利预测,预计2026-2028年公司归母净利润分别为1.65/1.94/2.2亿美元。公司深耕线控运动控制领域,产品竞争力强,市场份额有望持续提升,支撑未来几年业绩稳定增长。
投资耐世特存在哪些风险?
投资耐世特需关注的主要风险包括:终端需求不及预期可能影响公司产品销售;产品技术研发若不及预期,可能影响公司市场竞争力。此外,行业竞争加剧、原材料价格波动等因素也可能对公司经营业绩产生影响,需持续关注市场动态。
你可能感兴趣
zx 汽车 耐世特 26H1业绩创历史新高 线控转向量产落地打开新成长空间
未知机构2026-08-13
线控转向量产元年,盈利能力稳健修复
西南证券2023-11-07
盈利能力持续修复,线控转向产业加速
国泰海通证券2026-08-13
【国盛海外】耐世特首次覆盖:转向智能电动,开启盈利修复
国盛证券2022-08-23
耐世特汽车系统集团有限公司 (01316.HK):新股研究
时富证券2013-09-24
线控转向有望再获定点耐世特(1316)
国泰海通证券2025-11-05
耐世特: 线控转向实现“从0到1”,长安奇瑞重要转向供应商
未知机构2023-12-16
耐世特 中报业绩优异及线控转向突破
未知机构2026-08-13
开源汽车 耐世特业绩高增长 线控转向持续突破
未知机构2026-08-17
盈利能力稳健修复,线控转向放量在即
兴证国际2026-04-14