猜你想问
中富电路2026年8月21日投资者关系活动记录表核心内容是什么?
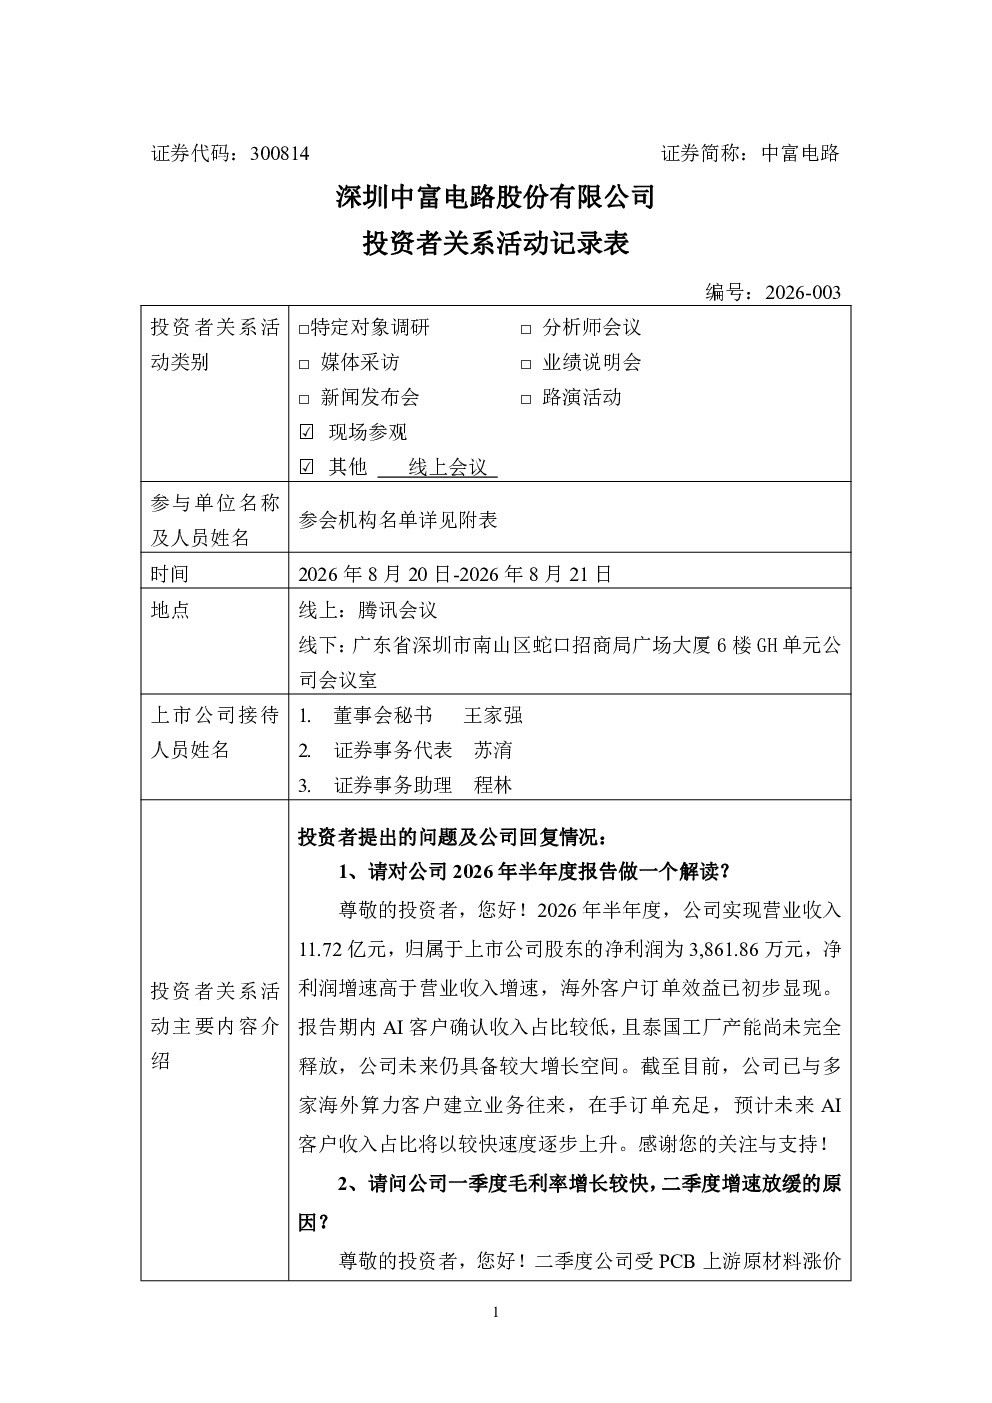
该报告主要分析了中富电路的成本传导影响,指出原材料成本上升及部分大客户采用VMI销售模式导致二季度毛利率承压,但公司已积极与客户沟通价格调整,预计问题短期内解决。同时,报告重点探讨了AI电源PCB的需求与技术升级趋势,包括高多层、高阶HDI厚铜、先进封装(VPD)等技术演进方向,以及HVDC电源向PDB结构演进、电源电压转向6V/12V等技术升级。此外,报告还分析了AI相关业务的收入占比和增长趋势,指出公司技术壁垒及北美客户认证周期形成竞争优势。报告还提及了公司盈利能力转化、产能规划,以及光模块与存储模块化趋势的应对策略。
AI电源PCB行业发展趋势如何?
AI电源PCB行业正朝着高多层、高阶HDI厚铜、先进封装(VPD)等技术方向演进,以满足算力需求增长及服务器功率提升带来的高耐压、高电流、高散热要求,产品价值量显著提升。HVDC电源技术正向PDB结构演进,电源电压从400V/800V转向6V/12V,三次电源逐步采用VPD技术。AI电源PCB细分领域竞争格局稳定,竞争对手较少,中富电路凭借技术壁垒和北美客户认证周期形成竞争优势。
报告重点分析了中富电路的哪些业务方向?
报告重点分析了中富电路的AI相关业务,包括AI客户收入占比提升情况、技术壁垒(先进封装、产线设备)及北美客户认证周期带来的竞争优势。此外,报告还探讨了公司如何通过紧跟技术演进、与头部客户合作、储备在研项目等方式,将客户需求与技术积累转化为盈利能力。同时,报告也分析了公司产能规划,包括泰国工厂的稼动率提升和未来逐年扩张产能的计划,以满足AI及算力需求。
AI电源PCB市场现状如何?
AI电源PCB市场正经历技术快速升级,高多层、高阶HDI厚铜、先进封装(VPD)等技术成为主流趋势,产品价值量显著提升。市场竞争格局相对稳定,主要厂商较少,中富电路凭借技术积累和客户资源占据一定优势。报告指出,AI电源PCB需求将持续增长,但短期内原材料成本上升对毛利率造成一定压力。公司正积极应对,通过技术升级和产能扩张来满足市场需求。
中富电路2026年8月21日投资者关系活动记录表有哪些风险提示?
报告提示,中富电路面临的主要风险包括原材料成本上升对毛利率的短期冲击,尽管公司已采取措施应对,但效果仍需持续观察。此外,AI电源PCB技术快速迭代可能带来技术更新风险,公司需持续投入研发以保持竞争力。产能扩张也带来一定的投资风险,需关注泰国工厂的稼动率提升和未来产能扩张的执行情况。同时,光模块与存储模块化趋势的快速发展可能对公司现有业务模式带来挑战,公司需积极应对。