猜你想问
兆易创新2026年半年报核心内容有哪些?
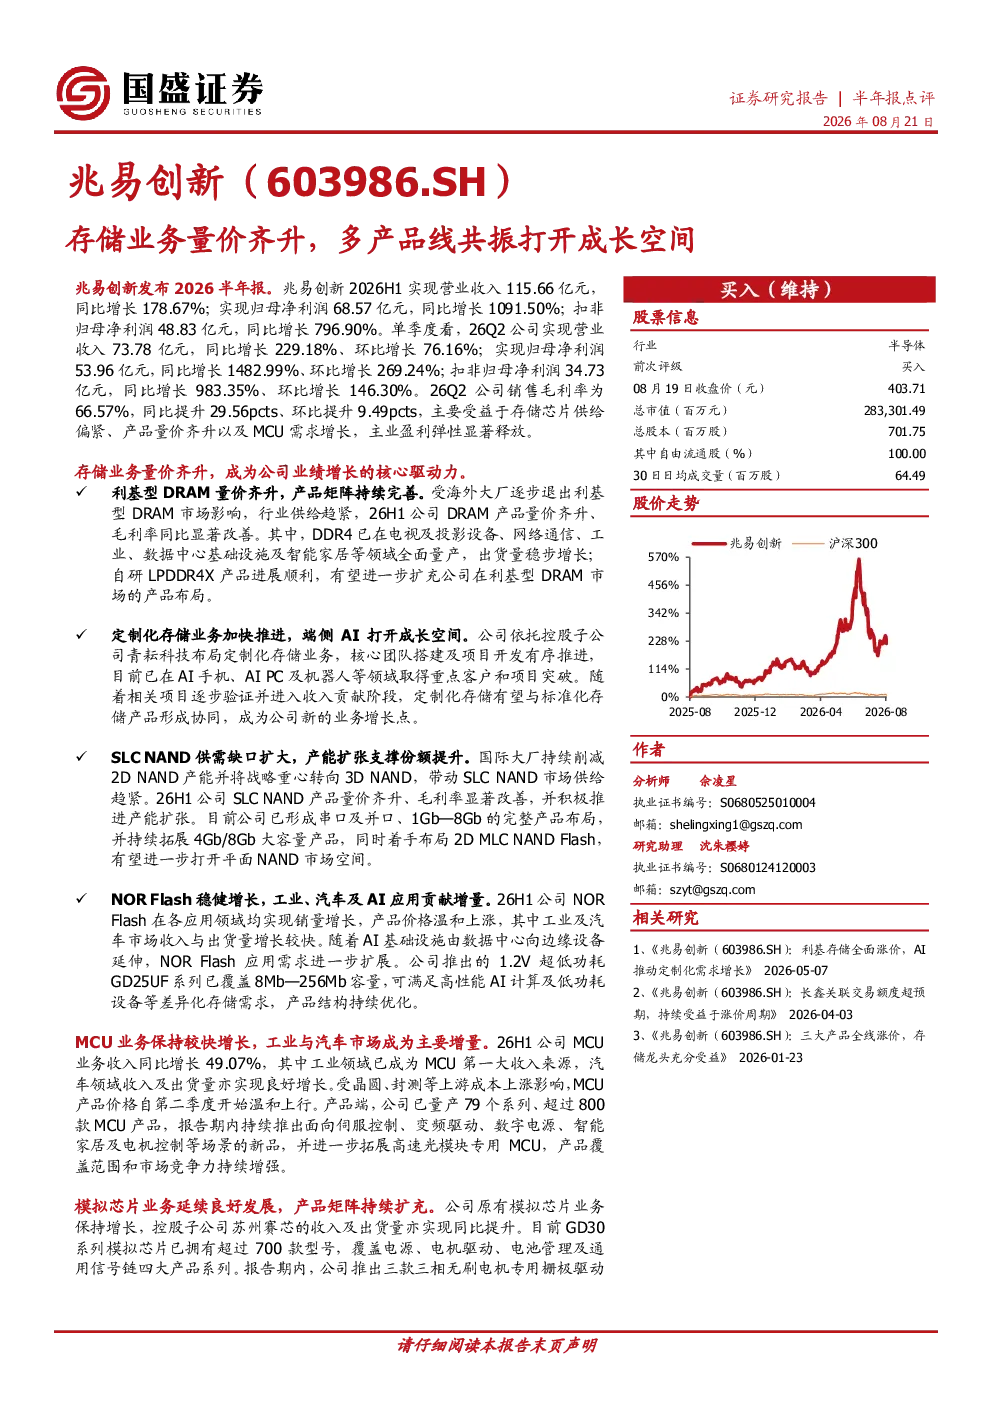
兆易创新2026年半年报显示,公司业绩显著增长,主要得益于存储业务量价齐升。2026H1实现营业收入115.66亿元,同比增长178.67%;归母净利润68.57亿元,同比增长1091.50%。单季度来看,26Q2营业收入73.78亿元,同比增长229.18%;归母净利润53.96亿元,同比增长1482.99%。存储业务方面,利基型DRAM产品量价齐升,DDR4全面量产,LPDDR4X进展顺利;定制化存储业务加快推进,在AI手机、AI PC等领域取得突破;SLC NAND供需缺口扩大,公司积极推进产能扩张;NOR Flash稳健增长,工业、汽车及AI应用贡献增量。MCU业务保持较快增长,工业与汽车市场成为主要增量。模拟芯片业务延续良好发展,产品矩阵持续扩充。
存储行业发展趋势如何?
兆易创新所在的存储行业,利基型DRAM产品量价齐升,DDR4全面量产,LPDDR4X进展顺利,显示高端存储市场持续向好。定制化存储业务在AI手机、AI PC等领域取得突破,表明行业向智能化、定制化方向发展。SLC NAND供需缺口扩大,公司积极推进产能扩张,反映高阶存储市场潜力巨大。NOR Flash在工业、汽车及AI应用贡献增量,显示该领域需求稳定增长。整体来看,存储行业受益于智能化、数字化趋势,高端化、定制化、高附加值产品成为增长主要驱动力。
兆易创新报告重点分析了哪些业务方向?
兆易创新报告重点分析了存储业务、MCU业务和模拟芯片业务。存储业务方面,关注利基型DRAM、DDR4、LPDDR4X、定制化存储、SLC NAND和NOR Flash等产品的量价齐升和产能扩张。MCU业务保持较快增长,工业与汽车市场成为主要增量。模拟芯片业务延续良好发展,产品矩阵持续扩充。报告显示公司多产品线协同发展,各业务板块均呈现增长态势,共振打开成长空间。
当前存储市场现状如何?
当前存储市场呈现量价齐升态势,利基型DRAM、高端NAND等产品价格和销量均显著提升。定制化存储需求快速增长,AI手机、AI PC等新兴应用领域成为重要增长点。SLC NAND供需缺口扩大,市场供不应求。NOR Flash在工业、汽车及AI领域需求稳定增长。整体来看,存储市场受益于下游应用需求升级,高端化、定制化产品需求旺盛,市场景气度较高。兆易创新凭借多产品线布局,在多个细分市场取得进展。
兆易创新研报提示了哪些风险?
兆易创新研报提示了产品推广不及预期、下游需求不及预期、贸易摩擦加剧等风险。产品推广不及预期可能导致新业务增长放缓;下游需求不及预期可能影响公司产品销量;贸易摩擦加剧可能增加公司运营成本和不确定性。此外,存储行业竞争激烈,技术更新快,公司需持续保持技术领先和产品竞争力。这些风险需关注,但报告未提及具体影响程度或应对措施。