猜你想问
悍高集团2026年上半年的主要业务表现如何?
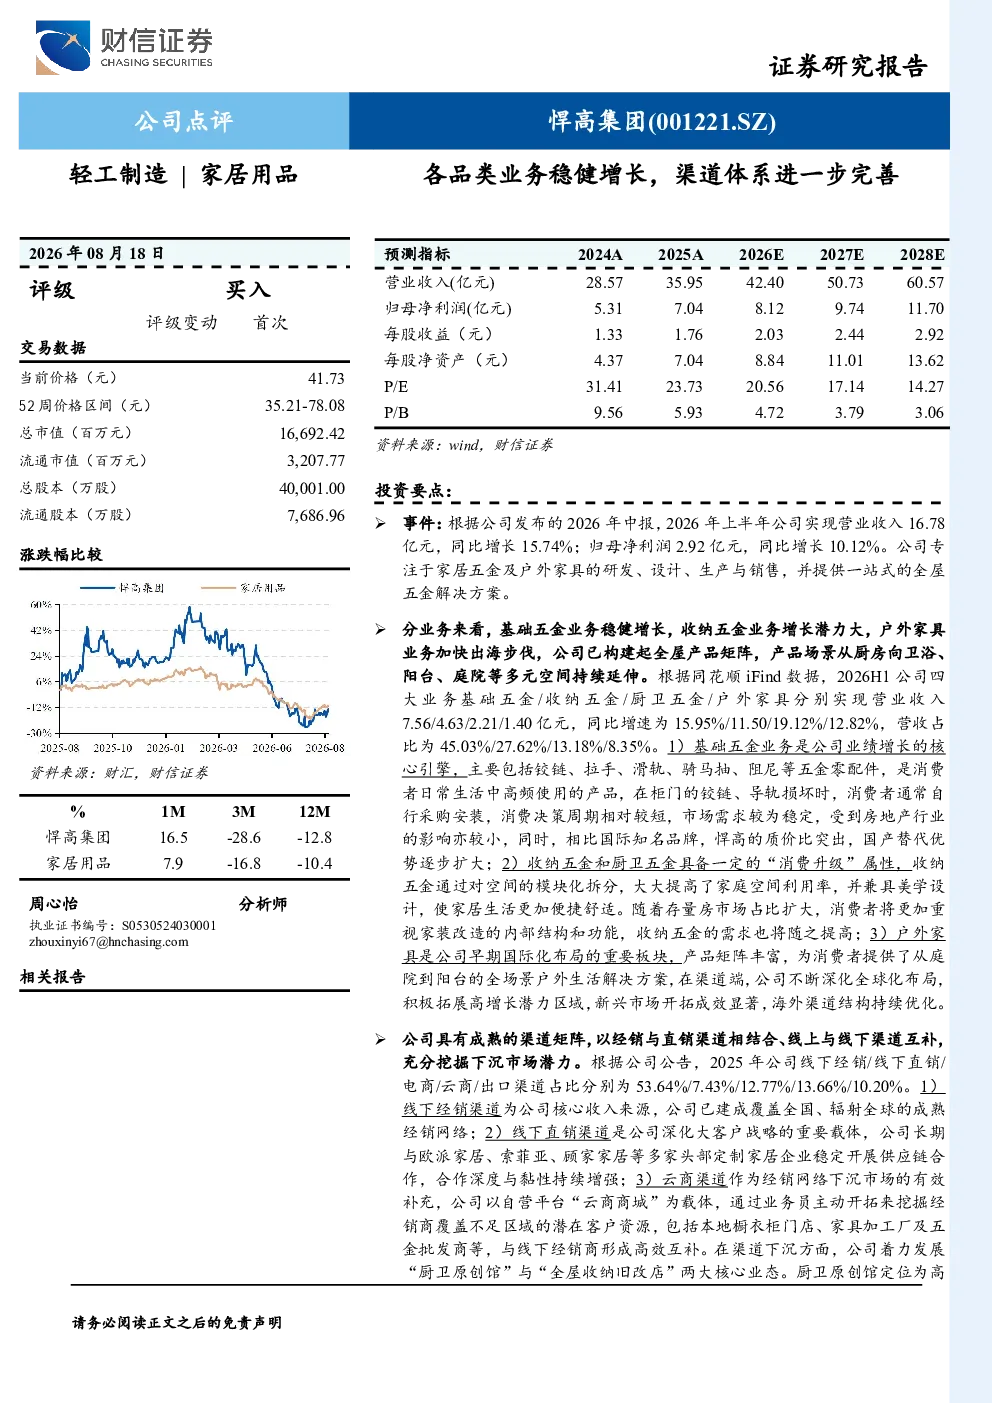
悍高集团2026年上半年实现营业收入16.78亿元,同比增长15.74%;归母净利润2.92亿元,同比增长10.12%。基础五金业务收入7.56亿元,同比增长15.95%,是核心增长引擎;收纳五金业务收入4.63亿元,同比增长11.50%;厨卫五金收入2.21亿元,同比增长19.12%;户外家具收入1.40亿元,同比增长12.82%
家居五金行业的发展趋势是什么?
家居五金行业正朝着全屋五金解决方案方向发展,基础五金稳健增长,收纳和厨卫五金潜力大,户外家具加速出海。行业受益于消费升级和下沉市场拓展,渠道体系完善,线上线下结合,终端场景渗透提升,未来增长可期
研报对悍高集团的核心分析方向是什么?
研报重点分析悍高集团的基础五金、收纳五金、厨卫五金和户外家具业务表现,以及经销与直销结合的渠道体系。关注其线上线下互补覆盖下沉市场,线下经销网络建设,大客户合作深化,云商渠道补充,厨卫原创馆和全屋收纳旧改店布局
当前家居五金市场的现状如何?
家居五金市场呈现稳健增长态势,基础五金是核心引擎,收纳和厨卫五金增长潜力大,户外家具出海加速。市场竞争激烈,企业渠道体系不断完善,线上线下融合趋势明显,下沉市场成为重要增长点,行业整体发展向好
研报提示的主要风险有哪些?
研报提示的主要风险包括房地产需求不及预期可能导致家居五金需求下降,市场竞争加剧影响市场份额和盈利能力,原材料价格波动可能增加生产成本,产品仿冒风险可能损害品牌形象和销售业绩
你可能感兴趣
2022Q4业绩迎恢复性增长,看好成本回落以及渠道体系完善下2023年业绩增长和新品类放量
电气设备开源证券2023-04-10
2021年报点评:2021年业绩稳健增长,持续完善多元化产品矩阵与立体式渠道体系
东方财富2022-04-18
2021年报点评:各品类稳健增长,四季度境外业务环比改善
西部证券2022-04-12
冰箱业务稳健增长,金融科技布局进一步完善
家用电器西南证券2017-08-29
游戏业务稳健,TapTap月活大幅增长,进一步收购平台股权及完善社区生态
东吴证券2020-08-28
多品类图书市占率提升显著,立体营销/渠道体系带动线上业务高增
文化传媒国盛证券2021-03-24
盈利能力延续提升趋势,新业务渠道体系趋于完善
电气设备开源证券2023-05-04
2024年收入增长7%,各渠道品类全面增长
国信证券2025-04-01
各品类实现较快增长,零售渠道全面复苏
轻工制造西南证券2021-04-29
张裕A调研报告:扩充品类完善渠道,多点发力共谋增长
食品饮料国泰君安证券2015-06-03