猜你想问
美日长债收益率持续上行的主要原因是什么?
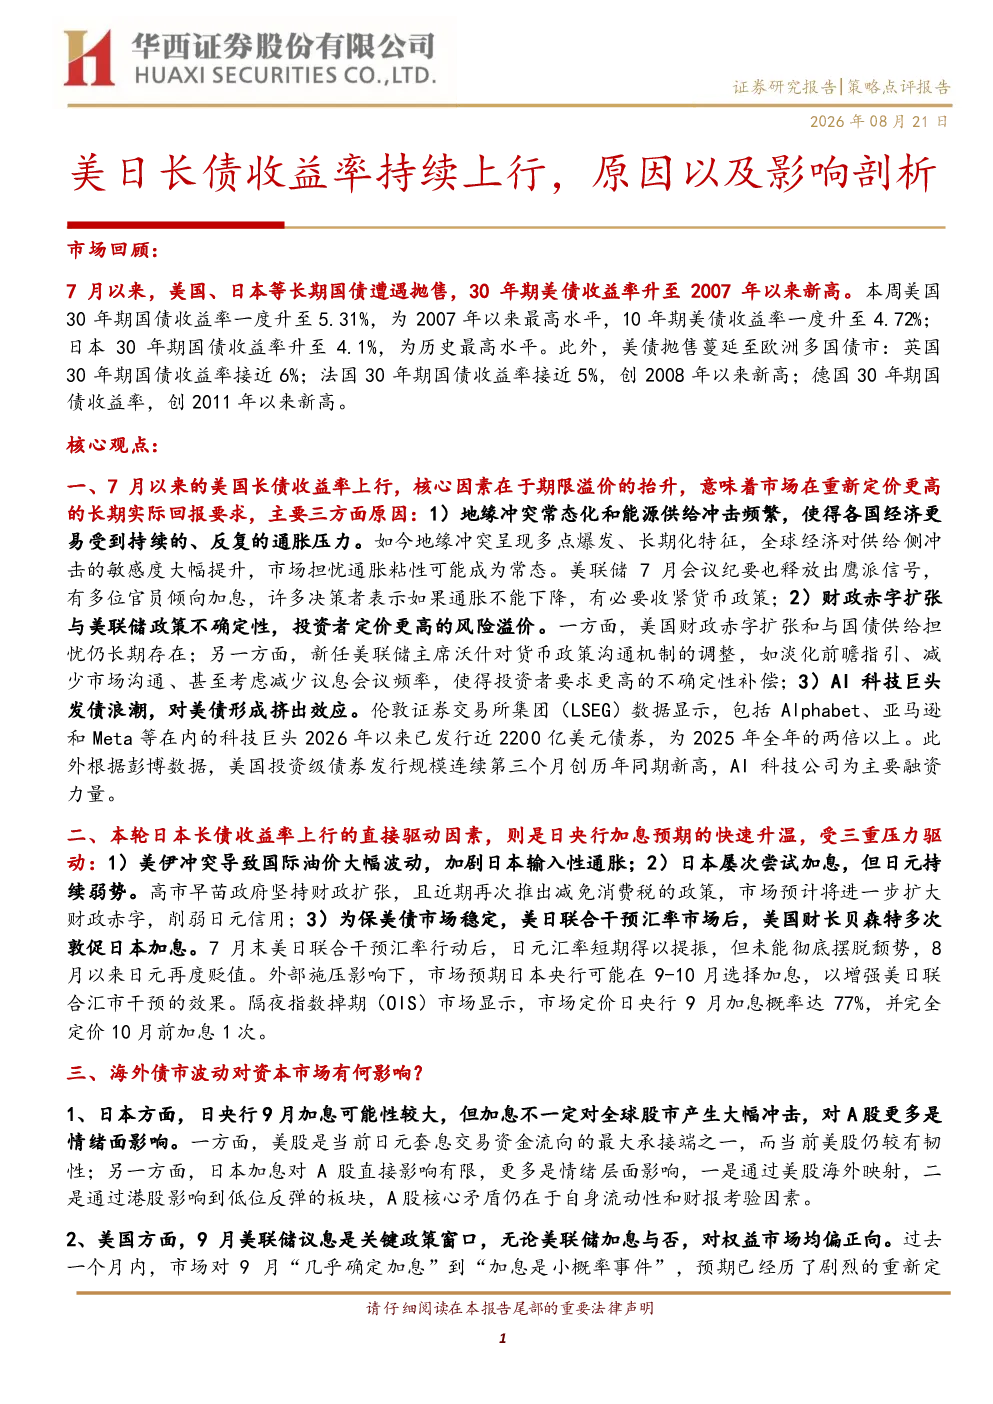
美国长债收益率上行核心因素是期限溢价的抬升,市场重新定价更高的长期实际回报要求。主要原因有三:一是地缘冲突常态化和能源供给冲击导致持续通胀压力,市场担忧通胀粘性,美联储7月会议纪要释放鹰派信号,多位官员倾向加息;二是财政赤字扩张与美联储政策不确定性,投资者定价更高的风险溢价,新任美联储主席沃什调整货币政策沟通机制,增加不确定性补偿;三是AI科技巨头发债浪潮对美债形成挤出效应,2026年以来已发行近2200亿美元债券,美国投资级债券发行规模连续三个月创同期新高。日本长债收益率上行的直接驱动因素是日央行加息预期的快速升温,受美伊冲突导致国际油价波动加剧日本输入性通胀、日本尝试加息但日元持续弱势,政府财政扩张推高赤字,削弱日元信用以及美日联合干预汇率市场后,美国财长敦促日本加息,市场预期日央行可能在9-10月加息等多重压力驱动。
海外债市波动对A股市场有何影响?
日本方面,日央行9月加息可能性较大,但对全球股市冲击有限,对A股更多是情绪面影响,A股核心矛盾仍在于自身流动性和财报考验。美国方面,9月美联储议息是关键政策窗口,无论加息与否,都将终结市场对加息路径的反复博弈,对权益市场偏正向。美国财政部主动托底美债市场,短期将缓解长端利率上行斜率,但中期来看,财政和国债供给问题仍是核心。美债高利率背景下,风险资产波动率将上升,美股核心矛盾在于大型科技平台和AI资本开支链条是否还能持续用更高融资成本换取更高回报。全球配置维度,人民币资产的避险属性有望在全球动荡中进一步凸显。
美日长债收益率上行对资本市场有何影响?
海外债市波动对资本市场的影响体现在多个方面。首先,日本央行9月加息可能性较大,但对全球股市冲击有限,对A股更多是情绪面影响,A股核心矛盾仍在于自身流动性和财报考验。其次,美国9月美联储议息是关键政策窗口,无论加息与否,都将终结市场对加息路径的反复博弈,对权益市场偏正向。再次,美国财政部主动托底美债市场,短期将缓解长端利率上行斜率,但中期来看,财政和国债供给问题仍是核心。此外,美债高利率背景下,风险资产波动率将上升,美股核心矛盾在于大型科技平台和AI资本开支链条是否还能持续用更高融资成本换取更高回报。最后,全球配置维度,人民币资产的避险属性有望在全球动荡中进一步凸显。
当前美日长债市场现状如何?
7月以来,美国、日本等长期国债遭遇抛售,30年期美债收益率一度升至5.31%,为2007年以来最高水平;日本30年期国债收益率升至4.1%,创历史最高水平。美债抛售蔓延至欧洲多国债市,英国、法国、德国30年期国债收益率均创近年新高。美国长债收益率上行核心因素是期限溢价的抬升,市场重新定价更高的长期实际回报要求。主要原因有三:一是地缘冲突常态化和能源供给冲击导致持续通胀压力,市场担忧通胀粘性,美联储7月会议纪要释放鹰派信号,多位官员倾向加息;二是财政赤字扩张与美联储政策不确定性,投资者定价更高的风险溢价,新任美联储主席沃什调整货币政策沟通机制,增加不确定性补偿;三是AI科技巨头发债浪潮对美债形成挤出效应,2026年以来已发行近2200亿美元债券,美国投资级债券发行规模连续三个月创同期新高。日本长债收益率上行的直接驱动因素是日央行加息预期的快速升温,受美伊冲突导致国际油价波动加剧日本输入性通胀、日本尝试加息但日元持续弱势,政府财政扩张推高赤字,削弱日元信用以及美日联合干预汇率市场后,美国财长敦促日本加息,市场预期日央行可能在9-10月加息等多重压力驱动。
美日长债收益率持续上行存在哪些风险?
美日长债收益率持续上行存在多重风险。首先,海外流动性风险可能加剧,长端利率上行可能压缩金融机构盈利空间,增加信贷成本。其次,全球经济超预期波动风险不容忽视,地缘冲突升级可能进一步加剧通胀压力,迫使主要央行加速收紧货币政策,对全球资本市场造成冲击。此外,财政和国债供给问题也是核心风险,美国财政赤字扩张与日本政府财政扩张推高赤字,可能削弱两国货币信用,引发市场担忧。最后,美债高利率背景下,风险资产波动率将上升,大型科技平台和AI资本开支链条可能面临持续用更高融资成本换取更高回报的压力,一旦无法持续,可能引发市场调整。