猜你想问
锅圈2026年中报的主要业绩数据有哪些?
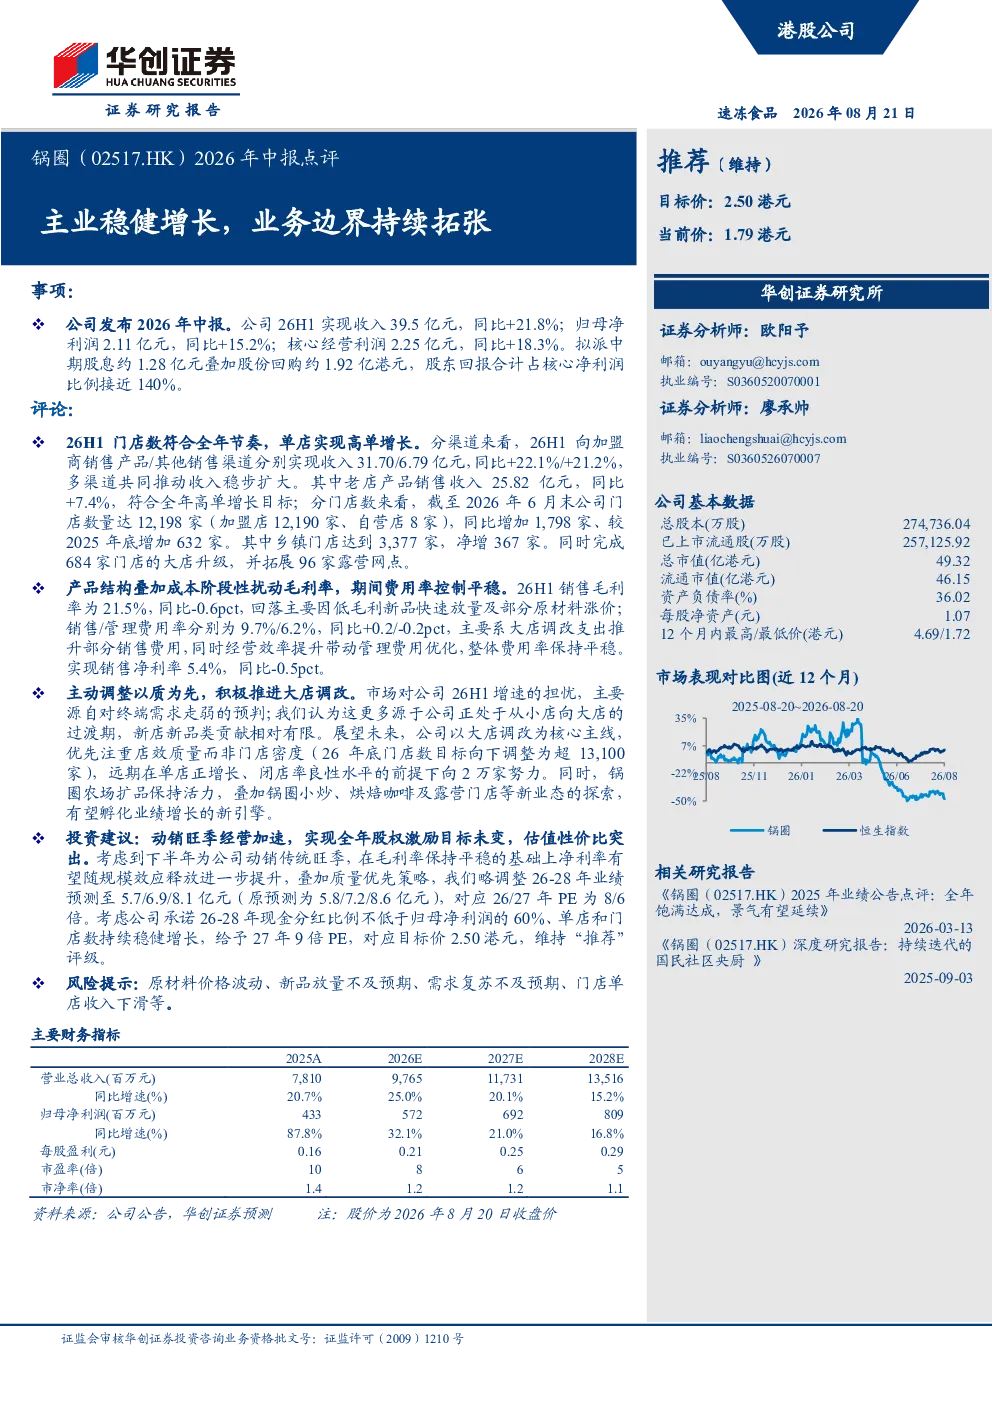
锅圈2026年中报显示,公司实现收入39.5亿元,同比增长21.8%;归母净利润2.11亿元,同比增长15.2%;核心经营利润2.25亿元,同比增长18.3%。公司拟派中期股息约1.28亿元,并回购约1.92亿港元,股东回报合计占核心净利润比例接近140%。这些数据反映了公司业务的稳健增长和良好的盈利能力。
锅圈在门店扩张和升级方面有哪些进展?
截至2026年6月末,锅圈门店数量达12,198家,同比增加1,798家,其中乡镇门店达到3,377家,净增367家。公司完成684家门店的大店升级,并拓展96家露营网点。这些举措表明锅圈在扩大市场覆盖和提升门店质量方面持续发力,为未来的增长奠定基础。
报告对锅圈所在赛道的发展趋势有何分析?
锅圈所在的零售赛道正经历数字化转型和消费升级,市场竞争激烈但机遇并存。锅圈通过多元化经营和精细化运营,积极应对市场变化。未来,随着消费者对品质和体验的要求不断提高,锅圈若能持续创新和优化服务,有望在竞争中保持优势。
锅圈报告中的关键分析方向是什么?
报告重点分析了锅圈的业绩表现、门店增长策略、财务指标和战略调整。其中,业绩表现展示了公司的盈利能力,门店增长策略体现了扩张与质量并重的思路,财务指标揭示了成本控制和效率提升的重要性,战略调整则反映了公司对未来发展的规划。
锅圈研报提示了哪些主要风险?
锅圈研报提示的主要风险包括原材料价格波动、新品放量不及预期、需求复苏不及预期以及门店单店收入下滑等。这些风险可能对公司业绩产生不利影响,需要密切关注市场变化和公司应对措施。
你可能感兴趣
锅圈(02517.HK)2025年三季度业务数据点评:开店顺利落地,经营情况略超预期
东吴证券2025-10-29
锅圈(02517.HK)深度研究:在家吃饭餐食龙头 重启增长
国金证券2025-11-29
泛IoT业务高增驱动业绩稳健增长,手机高端化持续推进——舜宇光学科技2026年中报点评
华创证券2026-09-09
中国中车2026年中报点评:业绩稳健增长,铁路装备、新产业与海外业务持续向好
华创证券2026-09-02
中海物业半年报点评:主业增长保持稳健,外拓能力持续提升
中泰证券2026-09-14
2026年中报点评:主业稳健提质,XR业务进入放量期
华创证券2026-09-14
2026年中报点评:主业实现稳健增长,Q2减值拖累利润
食品饮料西南证券2026-08-26
2026年中报点评:“大年”主业稳健,持续创新盼突围
食品饮料东吴证券2026-08-16
2026年中报点评:射频互连主业稳健增长,商业航天与低温超导多点开花
东吴证券2026-08-30
柏楚电子(688188.SH)2026年中报点评:主业稳健增长,品类拓展打开新空间
国信证券2026-08-22