猜你想问
这份研报的核心内容是什么?
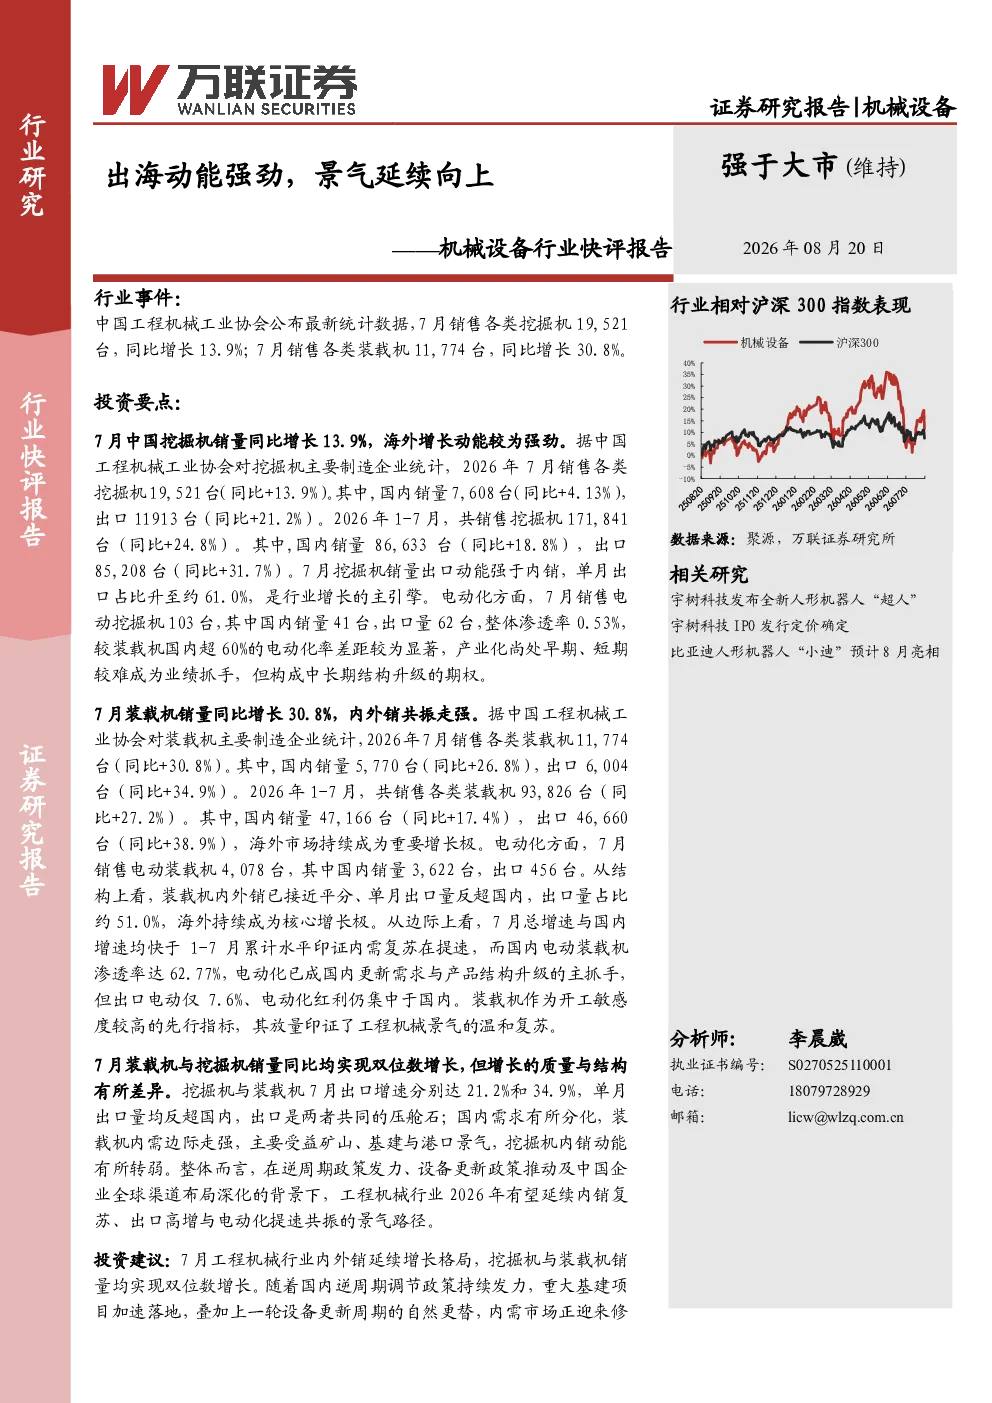
该研报指出7月中国工程机械行业景气度持续向上,挖掘机和装载机销量均实现双位数增长。出口成为主要增长动力,7月挖掘机出口占比61.0%,装载机出口占比51.0%,1-7月累计出口占比均超50%。电动化方面,挖掘机渗透率0.53%尚处早期,装载机电动化渗透率达62.77%成为国内升级主抓手。
机械设备行业未来发展趋势如何?
行业未来有望延续内销复苏、出口高增与电动化提速的共振景气路径。逆周期政策、设备更新政策及中国企业全球布局将提供支持。挖掘机和装载机出口增速均达双位数,内需方面装载机受益矿山、基建与港口景气,但挖掘机内销动能有所转弱。
研报重点分析了哪些方向?
研报重点分析了挖掘机和装载机的市场表现及结构差异。挖掘机市场出口强劲,内销动能转弱,电动化渗透率低;装载机市场出口增速更快,国内需求边际走强,电动化渗透率高。报告建议把握内需复苏与海外市场双重红利,关注具备市场优势及积极布局海外的优质公司。
当前机械设备市场现状如何判断?
当前机械设备市场呈现景气度持续向上的态势,出口是主要增长引擎。挖掘机和装载机出口增速均达双位数,单月出口量反超国内。装载机作为开工先行指标,放量印证景气温和复苏,国内需求边际走强主要受益矿山、基建与港口景气。
研报提示了哪些风险因素?
研报提示的风险因素包括下游地产、基建投资不及预期,政策落地不及预期,行业竞争加剧,国际贸易摩擦,人民币汇率波动。这些因素可能对行业增长和公司业绩产生影响。
你可能感兴趣
机械设备行业快评报告:内销受春节扰动有所承压,出口延续高景气
机械设备万联证券2026-03-17
机械设备行业快评报告:行业延续复苏态势,挖掘机与装载机销量均实现双位数同比增长
机械设备万联证券2026-04-15
机械设备行业快评报告:7月挖掘机与装载机销量延续增长趋势
机械设备万联证券2025-09-11
机械设备行业快评:习近平之问聚焦高铁提速,轨交十三五大发展景气持续
机械设备华创证券2016-06-07
计算机行业事件快评:美国威胁对华制裁,行业信创景气向上
信息技术国泰君安证券2022-03-10
能源电力新签动能强劲,受益水利投资景气向上
建筑建材国联证券2024-01-29
机械设备行业点评报告:锂电市场维持高景气,国产锂电设备企业加速出海,持续受益于行业扩容
机械设备长城证券2022-06-22
机械设备行业点评报告:政策延续,重视制造升级、出海、新型城镇化等方向机会
机械设备华龙证券2025-03-06
杠杆封基交易机会快评:反弹动能或强劲,高杠杆基金急先锋
国信证券2011-02-11
计算机行业事件快评:问界M7发布,自动驾驶高景气延续
信息技术国泰君安证券2022-07-05