猜你想问
这份财报主要讲了什么?
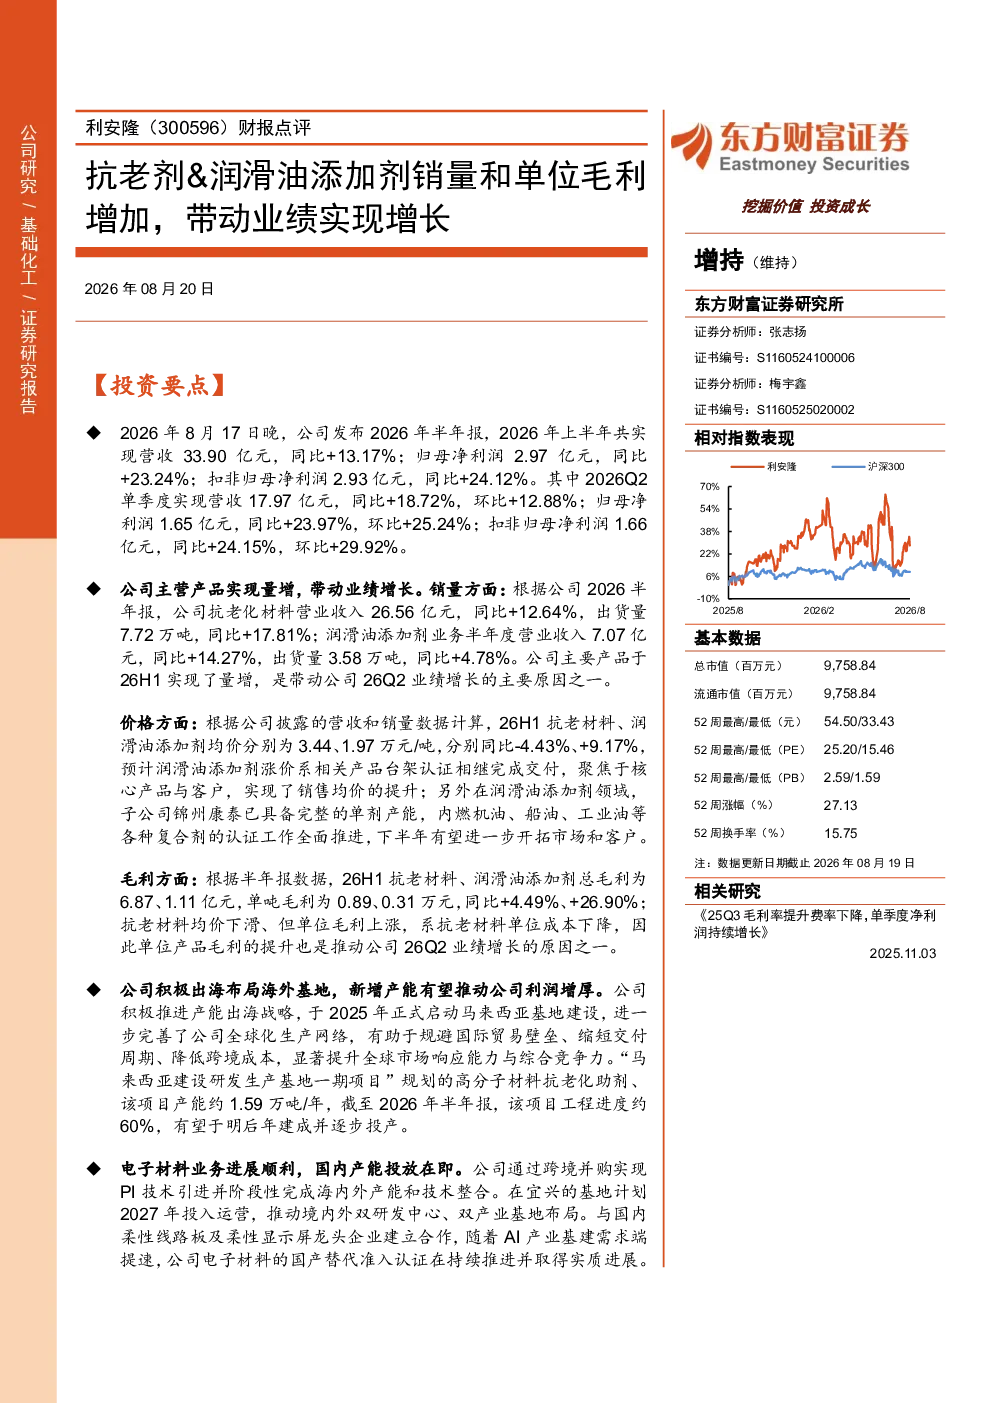
公司2026年上半年实现营收33.90亿元,同比增长13.17%;归母净利润2.97亿元,同比增长23.24%。业绩增长主要得益于抗老剂和润滑油添加剂销量提升,以及单位毛利增加。具体来看,抗老化材料营业收入26.56亿元,同比+12.64%,出货量7.72万吨,同比+17.81%;润滑油添加剂营业收入7.07亿元,同比+14.27%,出货量3.58万吨,同比+4.78%。抗老材料均价下滑但单位毛利上涨,主要因单位成本下降。润滑油添加剂均价提升,系相关产品台架认证完成交付。公司积极出海布局,马来西亚基地建设进度约60%,有望提升全球市场响应能力。电子材料业务进展顺利,国内产能计划2027年投入运营。预计公司2026-2028年营业收入分别为66.89/73.52/80.53亿元,归母净利润分别为6.11/7.41/8.85亿元,维持“增持”评级。风险提示包括项目建设不及预期、同行业竞争加剧和下游需求不及预期。
抗老剂和润滑油添加剂行业发展趋势如何?
公司抗老化材料营业收入26.56亿元,同比+12.64%,出货量7.72万吨,同比+17.81%;润滑油添加剂营业收入7.07亿元,同比+14.27%,出货量3.58万吨,同比+4.78%。抗老材料均价下滑但单位毛利上涨,主要因单位成本下降。润滑油添加剂均价提升,系相关产品台架认证完成交付。公司积极出海布局,马来西亚基地建设进度约60%,有望提升全球市场响应能力。电子材料业务进展顺利,国内产能计划2027年投入运营。预计公司2026-2028年营业收入分别为66.89/73.52/80.53亿元,归母净利润分别为6.11/7.41/8.85亿元,维持“增持”评级。风险提示包括项目建设不及预期、同行业竞争加剧和下游需求不及预期。
报告中重点分析了哪些方面?
公司2026年上半年实现营收33.90亿元,同比增长13.17%;归母净利润2.97亿元,同比增长23.24%。业绩增长主要得益于抗老剂和润滑油添加剂销量提升,以及单位毛利增加。具体来看,抗老化材料营业收入26.56亿元,同比+12.64%,出货量7.72万吨,同比+17.81%;润滑油添加剂营业收入7.07亿元,同比+14.27%,出货量3.58万吨,同比+4.78%。抗老材料均价下滑但单位毛利上涨,主要因单位成本下降。润滑油添加剂均价提升,系相关产品台架认证完成交付。公司积极出海布局,马来西亚基地建设进度约60%,有望提升全球市场响应能力。电子材料业务进展顺利,国内产能计划2027年投入运营。预计公司2026-2028年营业收入分别为66.89/73.52/80.53亿元,归母净利润分别为6.11/7.41/8.85亿元,维持“增持”评级。风险提示包括项目建设不及预期、同行业竞争加剧和下游需求不及预期。
目前市场对这类产品的现状如何?
公司2026年上半年实现营收33.90亿元,同比增长13.17%;归母净利润2.97亿元,同比增长23.24%。业绩增长主要得益于抗老剂和润滑油添加剂销量提升,以及单位毛利增加。具体来看,抗老化材料营业收入26.56亿元,同比+12.64%,出货量7.72万吨,同比+17.81%;润滑油添加剂营业收入7.07亿元,同比+14.27%,出货量3.58万吨,同比+4.78%。抗老材料均价下滑但单位毛利上涨,主要因单位成本下降。润滑油添加剂均价提升,系相关产品台架认证完成交付。公司积极出海布局,马来西亚基地建设进度约60%,有望提升全球市场响应能力。电子材料业务进展顺利,国内产能计划2027年投入运营。预计公司2026-2028年营业收入分别为66.89/73.52/80.53亿元,归母净利润分别为6.11/7.41/8.85亿元,维持“增持”评级。风险提示包括项目建设不及预期、同行业竞争加剧和下游需求不及预期。
这份研报提到了哪些风险?
公司2026年上半年实现营收33.90亿元,同比增长13.17%;归母净利润2.97亿元,同比增长23.24%。业绩增长主要得益于抗老剂和润滑油添加剂销量提升,以及单位毛利增加。具体来看,抗老化材料营业收入26.56亿元,同比+12.64%,出货量7.72万吨,同比+17.81%;润滑油添加剂营业收入7.07亿元,同比+14.27%,出货量3.58万吨,同比+4.78%。抗老材料均价下滑但单位毛利上涨,主要因单位成本下降。润滑油添加剂均价提升,系相关产品台架认证完成交付。公司积极出海布局,马来西亚基地建设进度约60%,有望提升全球市场响应能力。电子材料业务进展顺利,国内产能计划2027年投入运营。预计公司2026-2028年营业收入分别为66.89/73.52/80.53亿元,归母净利润分别为6.11/7.41/8.85亿元,维持“增持”评级。风险提示包括项目建设不及预期、同行业竞争加剧和下游需求不及预期。