猜你想问
这份研报的核心内容是什么?
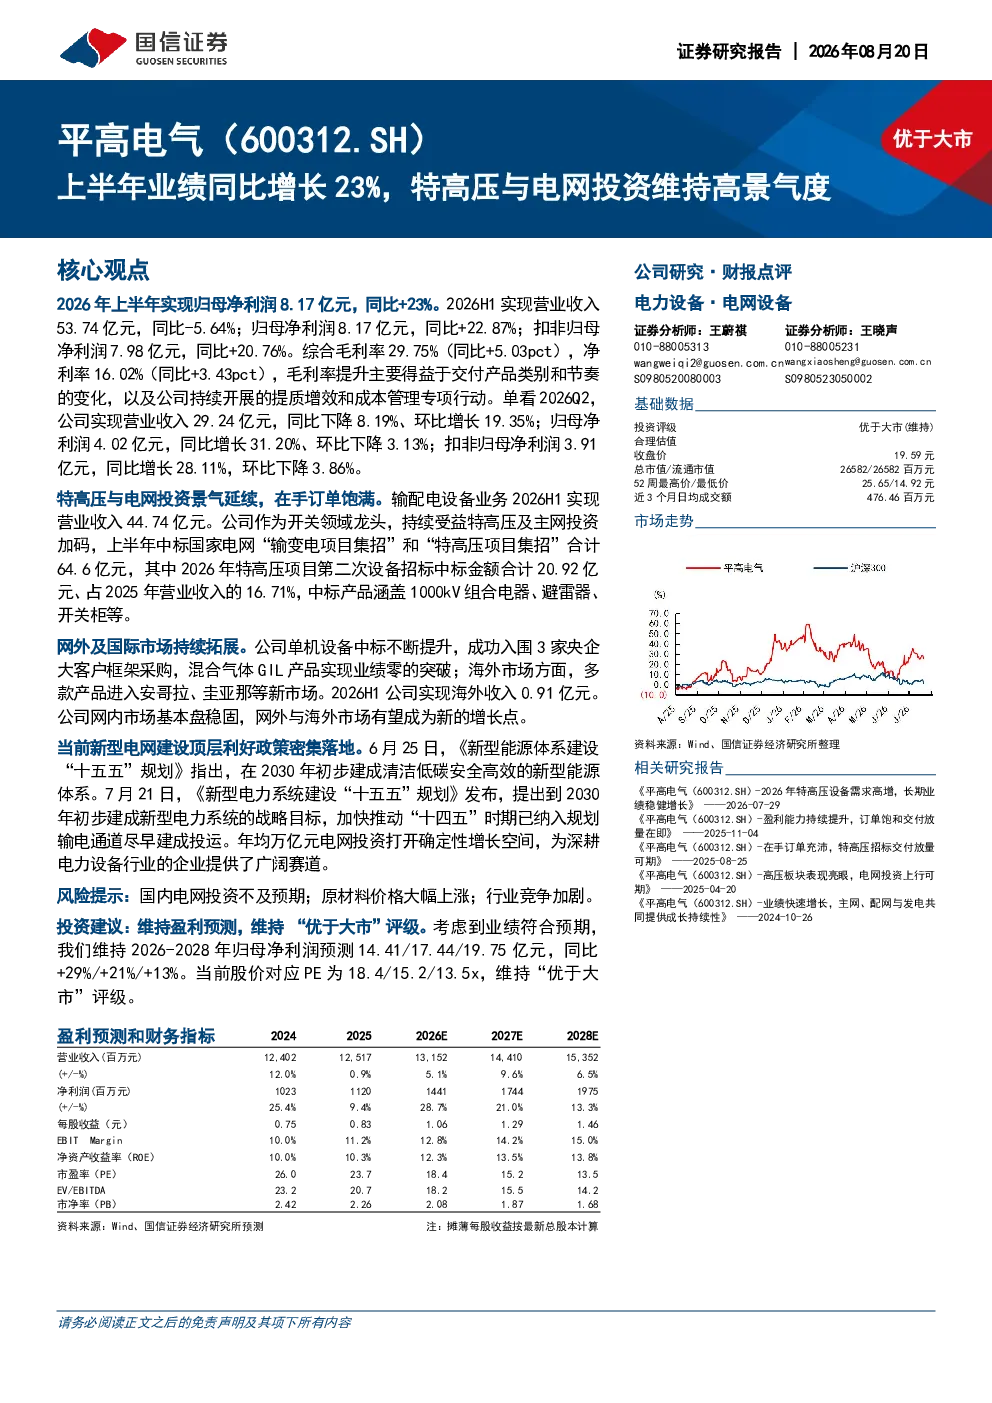
这份研报指出,公司上半年业绩同比增长23%,主要得益于特高压与电网投资维持高景气度。公司作为开关领域龙头,持续受益于特高压及主网投资加码,上半年中标国家电网多个项目合计64.6亿元。同时,公司在网外及国际市场持续拓展,单机设备中标提升,海外市场多款产品进入新市场。新型电网建设顶层利好政策密集落地,为深耕电力设备行业的企业提供广阔赛道。
电力设备行业的发展趋势如何?
电力设备行业,特别是特高压与电网投资领域,目前维持高景气度。新型电网建设的顶层利好政策密集落地,为行业带来广阔发展空间。公司作为开关领域龙头,持续受益于特高压及主网投资加码,上半年中标国家电网多个项目合计64.6亿元。此外,公司在网外及国际市场持续拓展,单机设备中标提升,海外市场多款产品进入新市场,展现出行业向多元化、国际化发展的趋势。
研报重点分析了哪些方面?
研报重点分析了公司在特高压及电网投资领域的受益情况,以及公司在网外及国际市场的拓展进展。报告指出,公司作为开关领域龙头,持续受益于特高压及主网投资加码,上半年中标国家电网多个项目合计64.6亿元。同时,公司在网外及国际市场持续拓展,单机设备中标提升,海外市场多款产品进入新市场。此外,报告还分析了公司盈利质量持续提升,毛利率净利率显著提升,费用管控良好等方面。
当前电力设备市场的现状如何?
当前电力设备市场,特别是特高压与电网投资领域,维持高景气度。新型电网建设的顶层利好政策密集落地,推动行业快速发展。公司作为开关领域龙头,持续受益于特高压及主网投资加码,上半年中标国家电网多个项目合计64.6亿元。此外,公司在网外及国际市场持续拓展,单机设备中标提升,海外市场多款产品进入新市场,展现出市场向多元化、国际化发展的趋势。
研报提到了哪些风险提示?
研报提示了几个潜在风险:首先,国内电网投资不及预期可能影响公司业绩;其次,原材料价格大幅上涨可能压缩公司利润空间;最后,行业竞争加剧可能对公司市场份额造成压力。此外,报告还指出,公司需关注在手订单的执行情况,以及海外市场拓展的潜在风险。