猜你想问
这份研报的核心内容是什么?
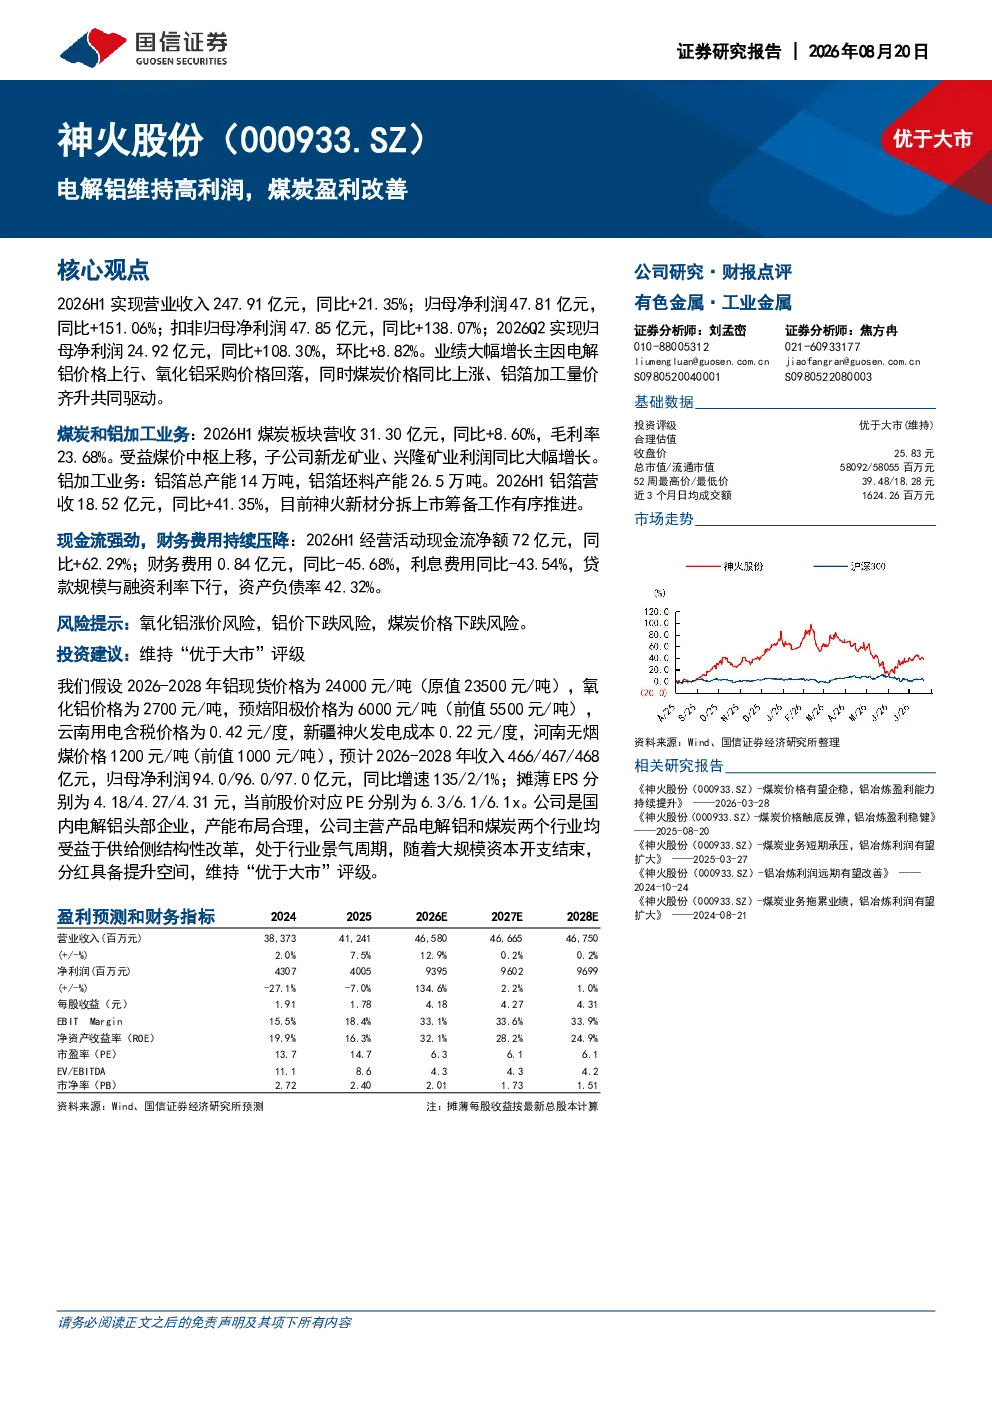
本报告分析神火股份2026H1业绩大幅增长,主要得益于电解铝价格上行、氧化铝采购价格回落,以及煤炭价格上涨和铝箔加工量价齐升。公司2026H1归母净利润同比+151.06%,扣非归母净利润同比+138.07%。煤炭业务毛利率同比改善,铝加工业务营收同比+41.35%。
电解铝行业的发展趋势如何?
电解铝行业受益于供给侧结构性改革,目前处于景气周期。神火股份作为国内电解铝头部企业,产能布局合理,主营产品电解铝和煤炭均受益于行业政策。随着大规模资本开支结束,公司未来分红具备提升空间。
研报重点分析了哪些方面?
研报重点分析了神火股份的煤炭业务和铝加工业务表现。煤炭业务方面,受益煤价中枢上移,子公司新龙矿业、兴隆矿业利润同比大幅增长。铝加工业务方面,铝箔营收同比+41.35%,公司正筹备分拆上市。同时报告也分析了公司财务状况,如经营活动现金流净额同比+62.29%。
当前市场对电解铝行业的判断是什么?
当前电解铝行业处于景气周期,主要受电解铝价格上涨、煤炭价格同比上涨等因素驱动。神火股份2026H1业绩表现亮眼,展现出行业龙头企业的竞争优势。但需关注氧化铝、铝价、煤炭价格波动等市场风险。
研报提到了哪些风险提示?
研报提示的主要风险包括氧化铝价格上涨风险、铝价下跌风险、煤炭价格下跌风险。这些风险可能对公司业绩产生不利影响,需持续关注相关市场动态。
你可能感兴趣
煤炭量价齐跌业绩承压,电解铝成本下降盈利改善
有色金属长城证券2024-08-21
煤炭和电解铝延续高盈利,大额减值拖累业绩
有色金属国信证券2021-10-24
11月工业企业利润数据点评:企业盈利延续改善,中上游利润维持高增
万联证券2020-12-28
·环保中报利润回升、固废监测维持高景气;火电盈利显著改善,燃气销量稳增价差收窄
公用事业华创证券2019-09-03
有色金属行业专题:电解铝高利润能维持多久?
有色金属国信证券2020-07-23
铝行业分析框架:电解铝行业将会高利润能维持多久?
有色金属国信证券2020-12-21
2021年信达期货电解铝年报:高生产利润有望维持,供需两旺价格重心上移
信达期货2020-12-22
电解铝维持高盈利,拟实施中期分红
国信证券2026-08-28
煤炭开采行业:长协定价区间落地,行业有望维持高盈利水平
化石能源中泰证券2022-02-26
2025年报点评:电解铝利润持续修复,煤炭减值拖累业绩
华创证券2026-03-25