猜你想问
张江高科研报核心内容是什么?
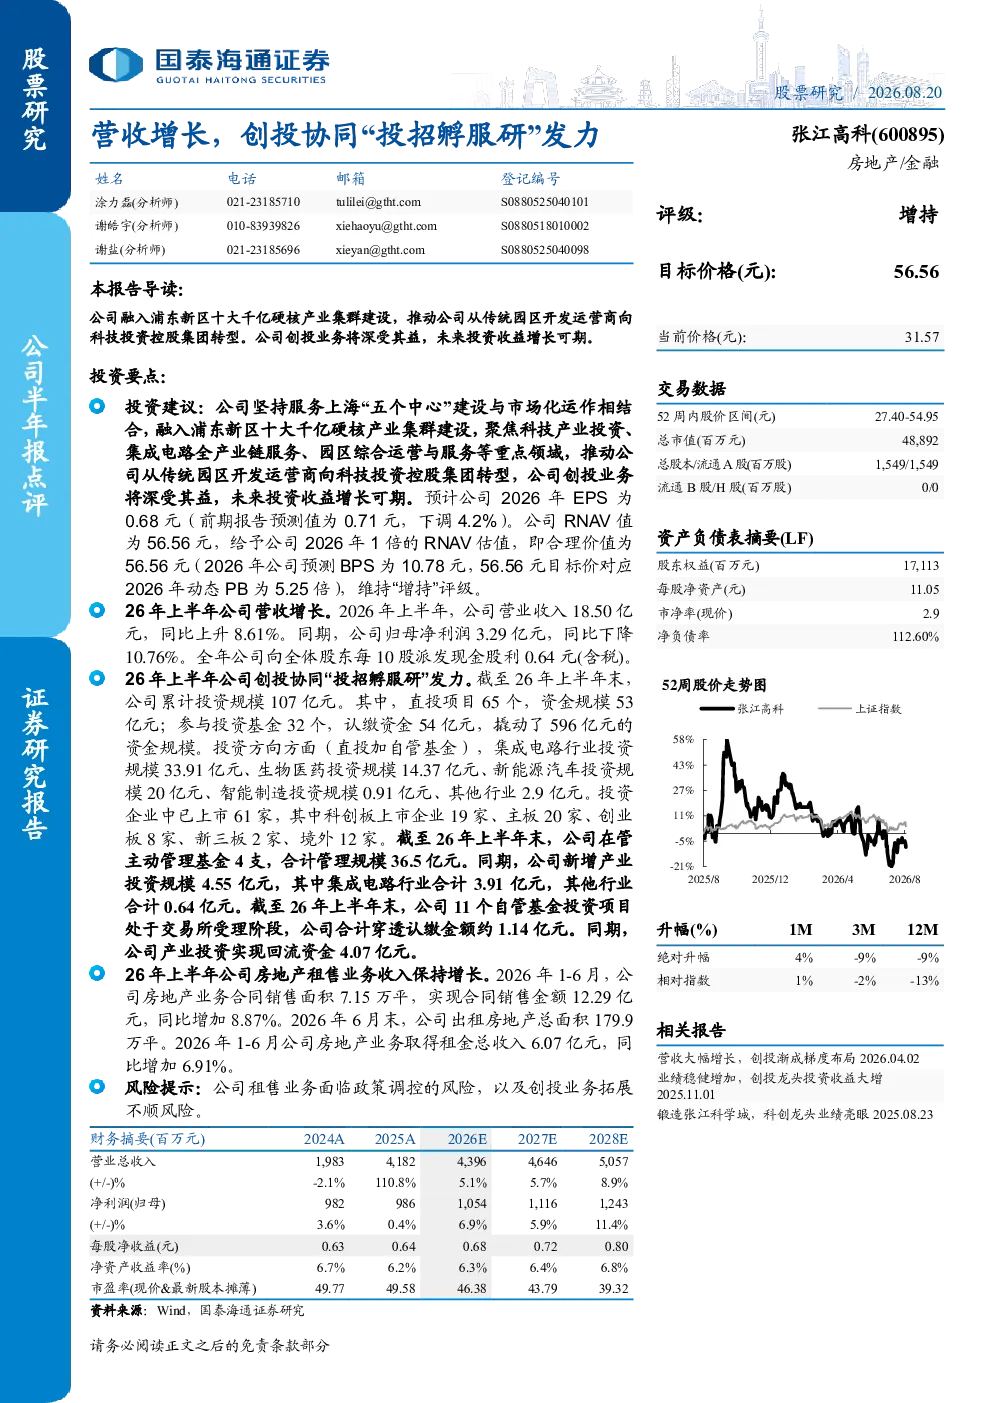
张江高科研报显示公司正从传统园区开发运营商向科技投资控股集团转型,聚焦科技产业投资、集成电路全产业链服务等领域。其创投业务通过“投招孵服研”模式发展迅速,截至2026年上半年末累计投资规模达107亿元,直投项目65个,参与投资基金32个,撬动资金规模达596亿元。投资方向集中于集成电路、生物医药、新能源汽车等领域,已上市企业61家。公司在管主动管理基金4支,管理规模36.5亿元。
集成电路行业发展趋势如何?
集成电路行业作为国家战略性新兴产业,正处于快速发展阶段。随着国产替代进程加速和5G、AI、新能源汽车等应用场景的拓展,市场需求持续增长。张江高科作为集成电路产业的重要参与者,通过创投业务深度布局该赛道,已投资多个领先企业,未来有望受益于行业高景气度。同时,政策层面持续支持集成电路产业发展,为行业提供良好发展环境。
研报重点分析了哪些方面?
研报重点分析了张江高科的转型战略与创投业务发展。公司正推动从传统园区开发向科技投资控股转型,聚焦科技产业投资和集成电路全产业链服务。创投业务通过“投招孵服研”模式实现快速增长,累计投资规模达107亿元,撬动资金规模达596亿元,投资方向集中于集成电路、生物医药、新能源汽车等领域。此外,报告还分析了公司房地产业务的稳健表现和财务状况。
当前市场对张江高科有何判断?
市场对张江高科的判断显示公司转型战略明确,创投业务发展迅速,已形成一定的竞争优势。公司通过“投招孵服研”模式在集成电路等前沿赛道取得显著成果,累计投资规模达107亿元,撬动资金规模达596亿元,已上市企业61家。财务方面,2026年上半年营业收入同比增长8.61%,但归母净利润同比下降10.76%,需关注其盈利能力变化。
研报提示了哪些风险?
研报提示的主要风险包括政策调控风险和创投业务拓展风险。政策调控风险主要来自公司房地产业务,面临房地产调控政策变化带来的不确定性。创投业务拓展风险则在于,若未来创投业务拓展不顺,可能影响公司未来收益增长。此外,行业竞争加剧也可能对公司业务发展带来挑战。