在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
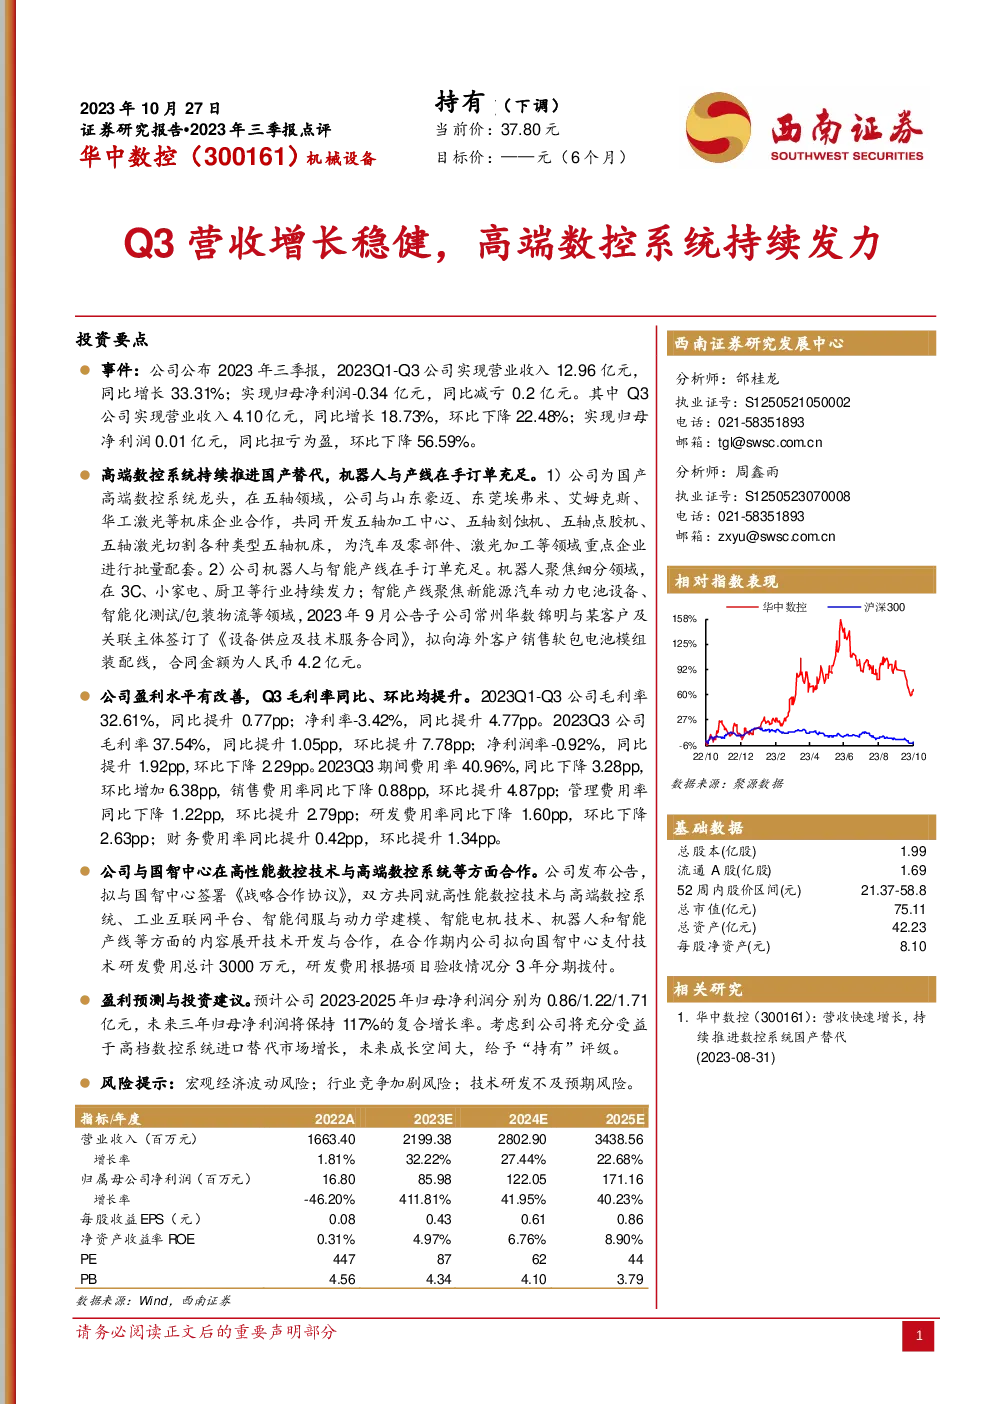
华中数控(300161)发布2023年三季报,公司实现营业收入12.96亿元,同比增长33.31%;实现归母净利润-0.34亿元,同比减亏0.2亿元。其中Q3公司实现营业收入4.10亿元,同比增长18.73%,环比下降22.48%;实现归母净利润0.01亿元,同比扭亏为盈,环比下降56.59%。公司为国产高端数控系统龙头,在五轴领域,公司与山东豪迈、东莞埃弗米、艾姆克斯、华工激光等机床企业合作,共同开发五轴加工中心、五轴刻蚀机、五轴点胶机、五轴激光切割各种类型五轴机床,为汽车及零部件、激光加工等领域重点企业进行批量配套。公司机器人与智能产线在手订单充足。机器人聚焦细分领域,在3C、小家电、厨卫等行业持续发力;智能产线聚焦新能源汽车动力电池设备、智能化测试/包装物流等领域,2023年9月公告子公司常州华数锦明与某客户及关联主体签订了《设备供应及技术服务合同》,拟向海外客户销售软包电池模组装配线,合同金额为人民币4.2亿元。公司盈利水平有改善,Q3毛利率同比、环比均提升。2023Q1-Q3公司毛利率32.61%,同比提升0.77pp;净利率-3.42%,同比提升4.77pp。2023Q3公司毛利率37.54%,同比提升1.05pp,环比提升7.78pp;净利润率-0.92%,同比提升1.92pp,环比下降2.29pp。2023Q3期间费用率40.96%,同比下降3.28pp,环比增加6.38pp,销售费用率同比下降0.88pp,环比提升4.87pp;管理费用率同比下降1.22pp,环比提升2.79pp;研发费用率同比下降1.60pp,环比下降2.63pp;财务费用率同比提升0.42pp,环比提升1.34pp。公司与国智中心在高性能数控技术与高端数控系统等方面合作。预计公司2023-2025年归母净利润分别为0.86/1.22/1.71亿元,未来三年归母净利润将保持117%的复合增长率。考虑到公司将充分受益于高档数控系统进口替代市场增长,未来成长空间大,给予“持有”评级。