猜你想问
这份研报的核心内容是什么?
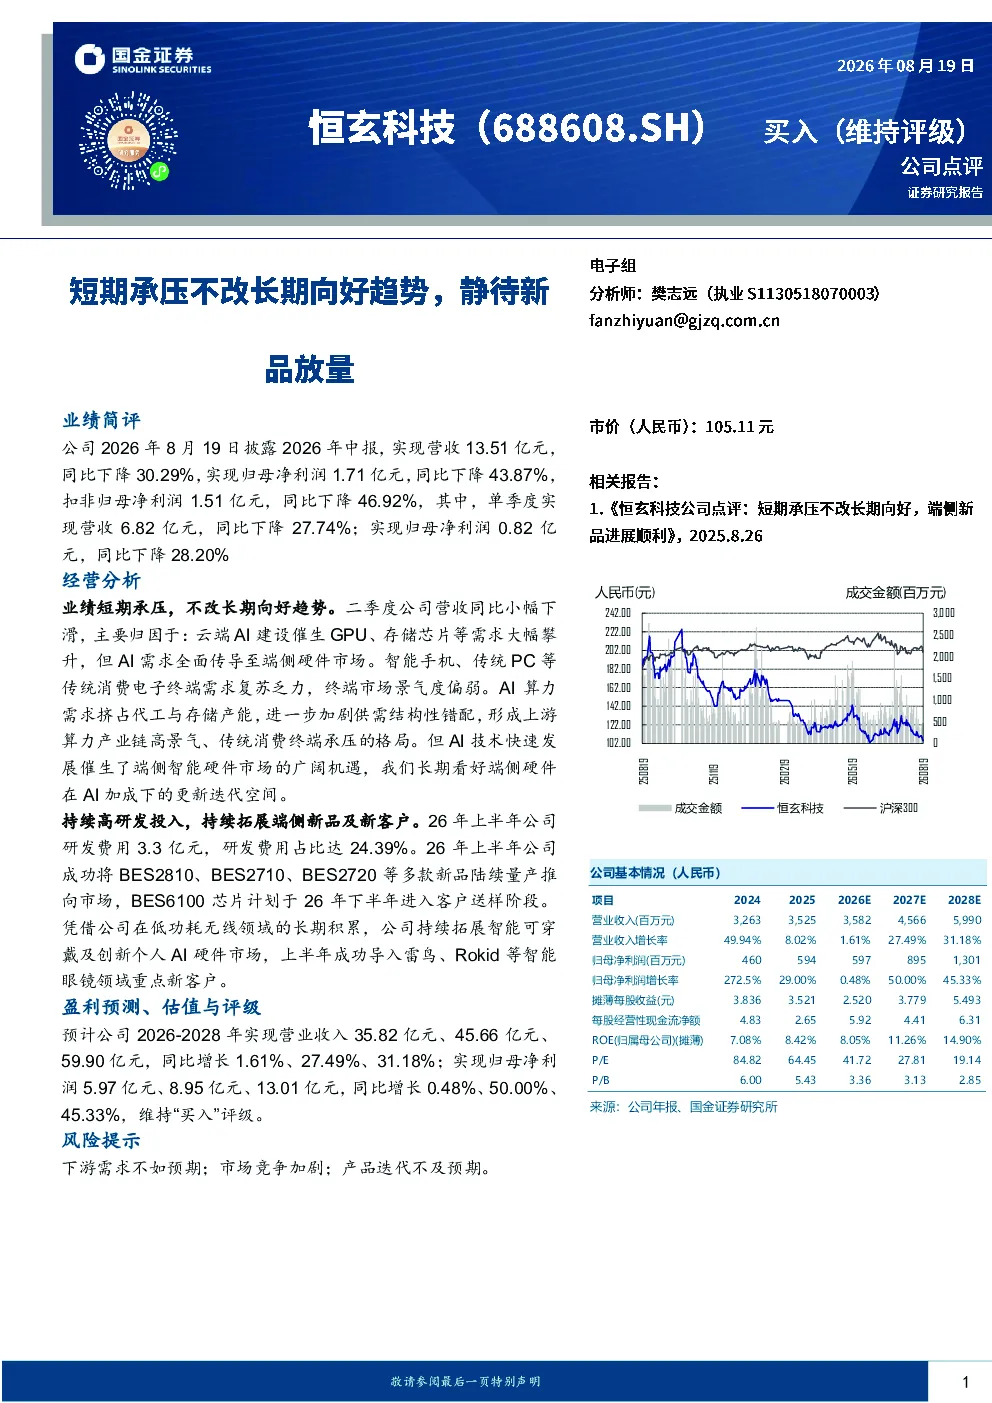
本报告分析了电子设备行业公司短期业绩承压但长期发展前景向好的情况。报告指出,公司2026年中报显示营收和净利润同比下降,主要受云端AI需求冲击传统消费电子市场影响。但长期来看,AI技术发展催生了端侧智能硬件市场的机遇,公司持续高研发投入并拓展新品及新客户,市场竞争力强,维持“买入”评级。
电子设备行业的发展趋势如何?
电子设备行业短期面临AI算力需求挤占产能、传统终端需求复苏乏力的挑战。但长期来看,AI技术推动了端侧智能硬件市场的增长,为行业带来广阔机遇。公司积极拓展智能可穿戴及创新个人AI硬件市场,研发投入持续增加,多款新品已推向市场,展现了行业向智能化、个性化发展的趋势。
研报重点分析了哪些方面?
研报重点分析了公司短期业绩承压的原因,包括云端AI需求冲击和传统终端需求疲软,以及公司长期发展潜力,如持续高研发投入、拓展端侧新品及新客户、成功导入重点新客户等。报告还预测了未来三年公司营收和净利润的增长情况,并提示了下游需求、市场竞争、产品迭代等风险因素。
当前电子设备市场的现状如何?
当前电子设备市场面临供需结构性错配的挑战,AI算力需求挤占代工与存储产能,导致传统消费电子终端需求复苏缓慢。但AI技术发展也催生了端侧智能硬件市场的机遇,公司通过持续研发投入和拓展新品,正积极把握这一市场变化,展现出行业向智能化、个性化发展的趋势。
研报提示了哪些风险?
研报提示了公司面临的主要风险包括下游需求不如预期、市场竞争加剧以及产品迭代不及预期。具体而言,云端AI需求可能导致传统消费电子市场持续疲软,市场竞争加剧可能影响公司市场份额,而产品迭代若不及预期则可能影响公司长期发展前景。这些风险需持续关注。
你可能感兴趣
恒玄科技(688608):短期承压不改长期向好 端侧新品进展顺利
国金证券2025-08-26
上市险企2023年三季报综述:短期利润承压不改板块长期向好趋势
金融国联证券2023-11-05
业绩短期承压,不改长期向好趋势
信息技术国联证券2018-10-29
2019年半年报业绩预告点评:需求短期波动导致业绩承压,不改长期向好趋势,业绩将步入回暖周期
信息技术西南证券2019-07-14
稀土价格下行致公司业绩短期承压,长期向好趋势不改
中泰证券2023-05-08
2023年报&2024年一季报点评:短期承压不改长期向好趋势
电子设备华创证券2024-05-05
2021年三季报点评:短期业绩承压,长期向好趋势不改
信息技术国泰君安证券2021-11-10
21年年报点评:收入符合预期,利润短期承压不改长期向好趋势
德邦证券2022-04-20
业绩短期承压不改长期向好趋势
医药生物财通证券2024-08-26
业绩短期承压不改长期向好趋势
太平洋证券2022-11-03