猜你想问
这份研报主要讲了什么内容?
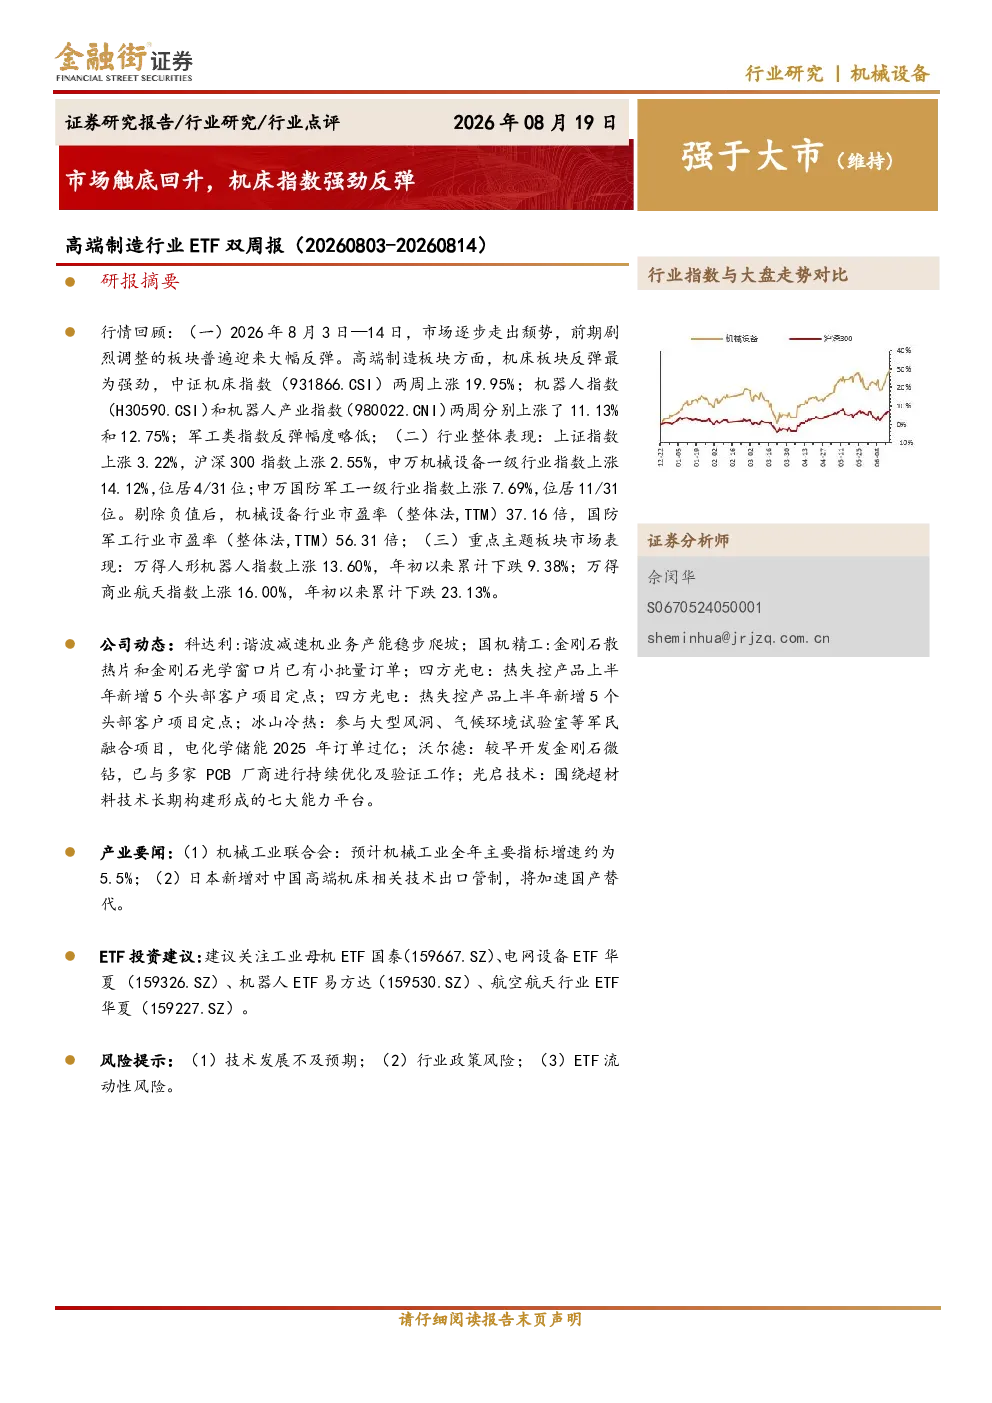
本报告回顾了2026年8月3日至14日高端制造行业ETF的市场表现,重点分析了机床板块的强劲反弹,其中中证机床指数两周上涨19.95%,机器人指数和机器人产业指数分别上涨11.13%和12.75%。报告还涵盖了申万机械设备和国防军工行业指数的整体表现,以及人形机器人、商业航天等主题板块的年初至今表现。此外,报告列举了科达利、国机精工等公司的动态,以及机械工业联合会关于全年增速的预测和日本对中国高端机床技术出口管制的产业要闻。最后提供了工业母机ETF、电网设备ETF等投资建议。
高端制造行业未来发展趋势如何?
高端制造行业未来发展趋势向好,机床板块的强劲反弹显示市场对技术升级和产业升级的持续关注。报告指出,申万机械设备行业指数上涨14.12%,国防军工行业指数上涨7.69%,行业市盈率处于合理区间。机械工业联合会预计全年主要指标增速约为5.5%,而日本对中国高端机床相关技术出口管制将加速国产替代进程。重点主题板块如人形机器人和商业航天虽年初以来有所下跌,但仍具长期发展潜力。
报告中重点分析了哪些方向?
报告重点分析了机床板块的强劲反弹,以及机器人、军工等细分领域的市场表现。具体包括中证机床指数两周上涨19.95%的强劲势头,申万机械设备和国防军工行业指数的整体上涨情况,以及人形机器人、商业航天等主题板块年初至今的累计跌幅。此外,报告还关注了科达利、国机精工等公司在谐波减速机、金刚石散热片等领域的业务进展,并提及了机械工业联合会关于全年增速的预测和日本对中国高端机床技术出口管制的产业要闻。
当前高端制造行业市场现状如何?
当前高端制造行业市场逐步触底回升,前期剧烈调整的板块普遍迎来大幅反弹。机床板块表现最为强劲,中证机床指数两周上涨19.95%,机器人指数和机器人产业指数分别上涨11.13%和12.75%。申万机械设备和国防军工行业指数也分别上涨14.12%和7.69%。行业市盈率方面,机械设备行业为37.16倍,国防军工行业为56.31倍,处于合理区间。重点主题板块如人形机器人、商业航天虽年初以来有所下跌,但仍具长期发展潜力。
这份研报有哪些风险提示需要注意?
本报告提示了三项主要风险:一是技术发展不及预期,高端制造行业依赖于持续的技术创新,若技术突破不及预期可能影响行业整体发展;二是行业政策风险,政策变化可能对高端制造行业的市场环境和竞争格局产生重大影响;三是ETF流动性风险,投资者需关注所投资ETF的流动性情况,避免因流动性不足导致无法及时买卖。这些风险因素需投资者在投资决策中予以充分考虑。