猜你想问
聚烯烃日报主要分析了哪些内容?
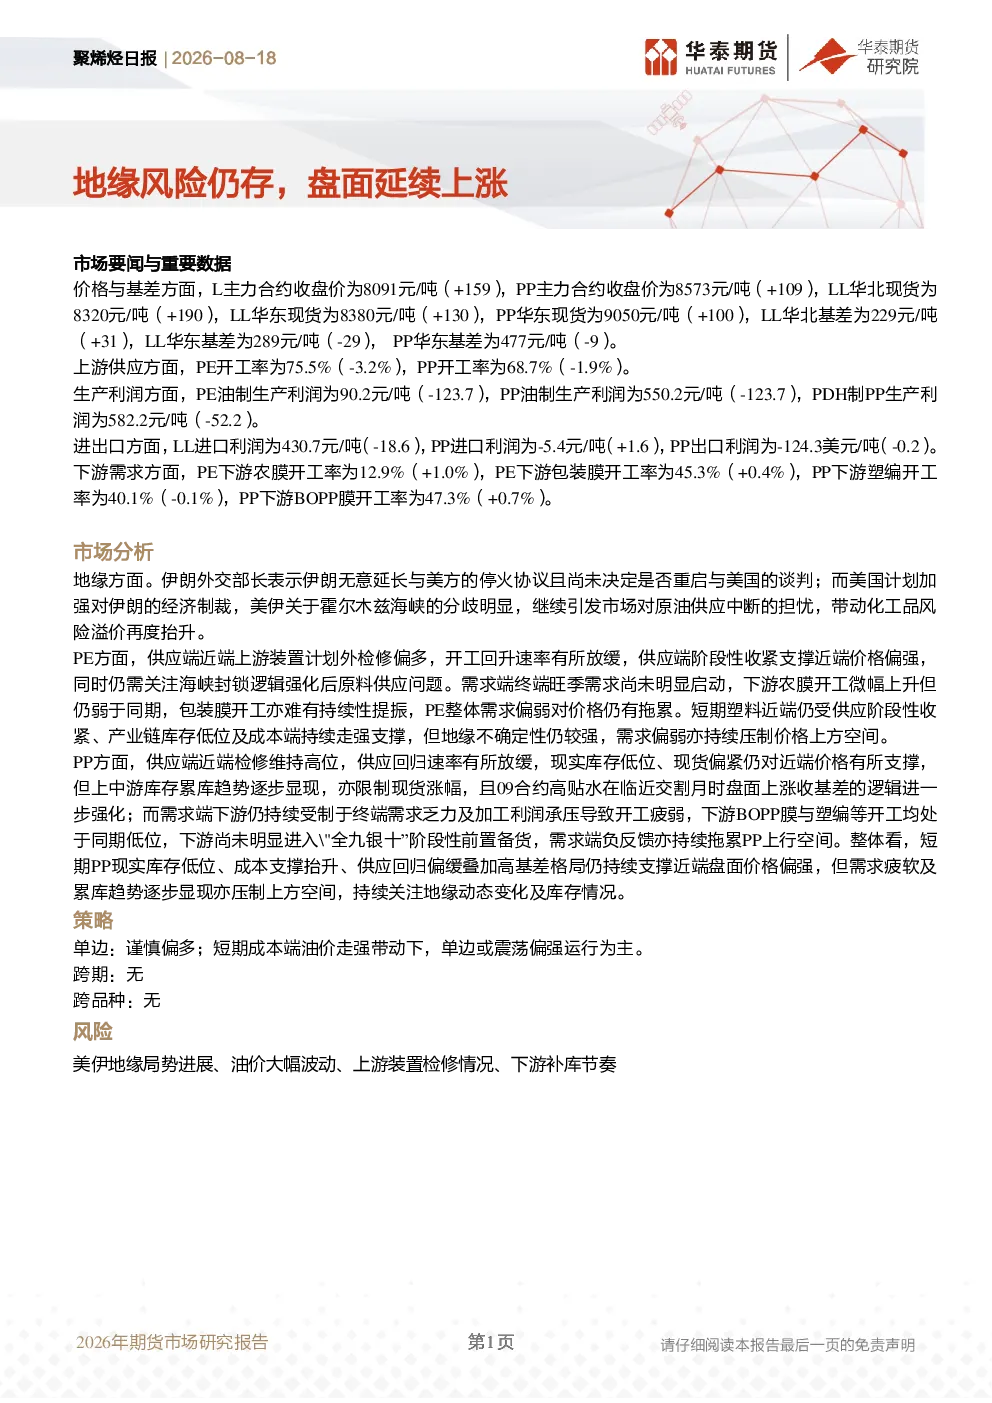
聚烯烃日报主要分析了聚烯烃市场的价格与基差、上游供应、生产利润、进出口、下游需求等关键数据,同时探讨了地缘政治对化工品风险溢价的影响,并对PE和PP两个品种的市场供需关系进行了详细分析,最后提出了相应的投资策略和风险提示。
当前聚烯烃赛道的发展趋势如何?
当前聚烯烃赛道呈现供需阶段性错配格局。供应端PE和PP开工率均有所下降,但上中游库存累库趋势逐步显现;需求端PE下游农膜和包装膜开工率有所提升,但PP下游塑编和BOPP膜开工率变化不大,整体需求疲软。地缘风险持续存在,成本端油价走强对价格形成支撑,但需求端负反馈压制上方空间,短期市场或震荡偏强运行。
报告重点分析了哪些方向?
报告重点分析了地缘风险对聚烯烃市场的影响,PE和PP的供需关系变化,以及产业链各环节的价格传导和利润分配情况。PE方面,供应阶段性收紧支撑近端价格,但终端旺季需求尚未明显启动;PP方面,近端检修和高基差支撑价格,但上中游库存累库和下游需求疲软限制上涨空间。报告还分析了跨期结构、非标价差、进出口利润、下游开工与利润、库存等维度。
当前聚烯烃市场处于什么状态?
当前聚烯烃市场处于供应阶段性收紧与需求疲软并存的状态。L、PP主力合约及现货价格均上涨,但基差分化明显。上游PE和PP开工率下降,但库存累库趋势显现;下游PE农膜和包装膜开工率提升,PP塑编和BOPP膜开工率变化不大,整体需求偏弱。成本端油价走强支撑价格,但地缘不确定性及需求负反馈压制上方空间,市场呈现震荡偏强态势。
研报提示了哪些风险?
研报提示的主要风险包括美伊地缘局势进展、国际油价大幅波动、上游装置检修情况及下游补库节奏。地缘政治风险可能引发原油供应中断担忧,带动化工品风险溢价抬升;油价大幅波动将影响成本端支撑力度;上游装置检修有助于缓解短期供应压力,但检修结束后库存可能累库;下游补库节奏缓慢将拖累市场情绪和价格表现。这些因素均需密切关注,可能对聚烯烃市场产生显著影响。