猜你想问
工业硅最新价格走势如何?
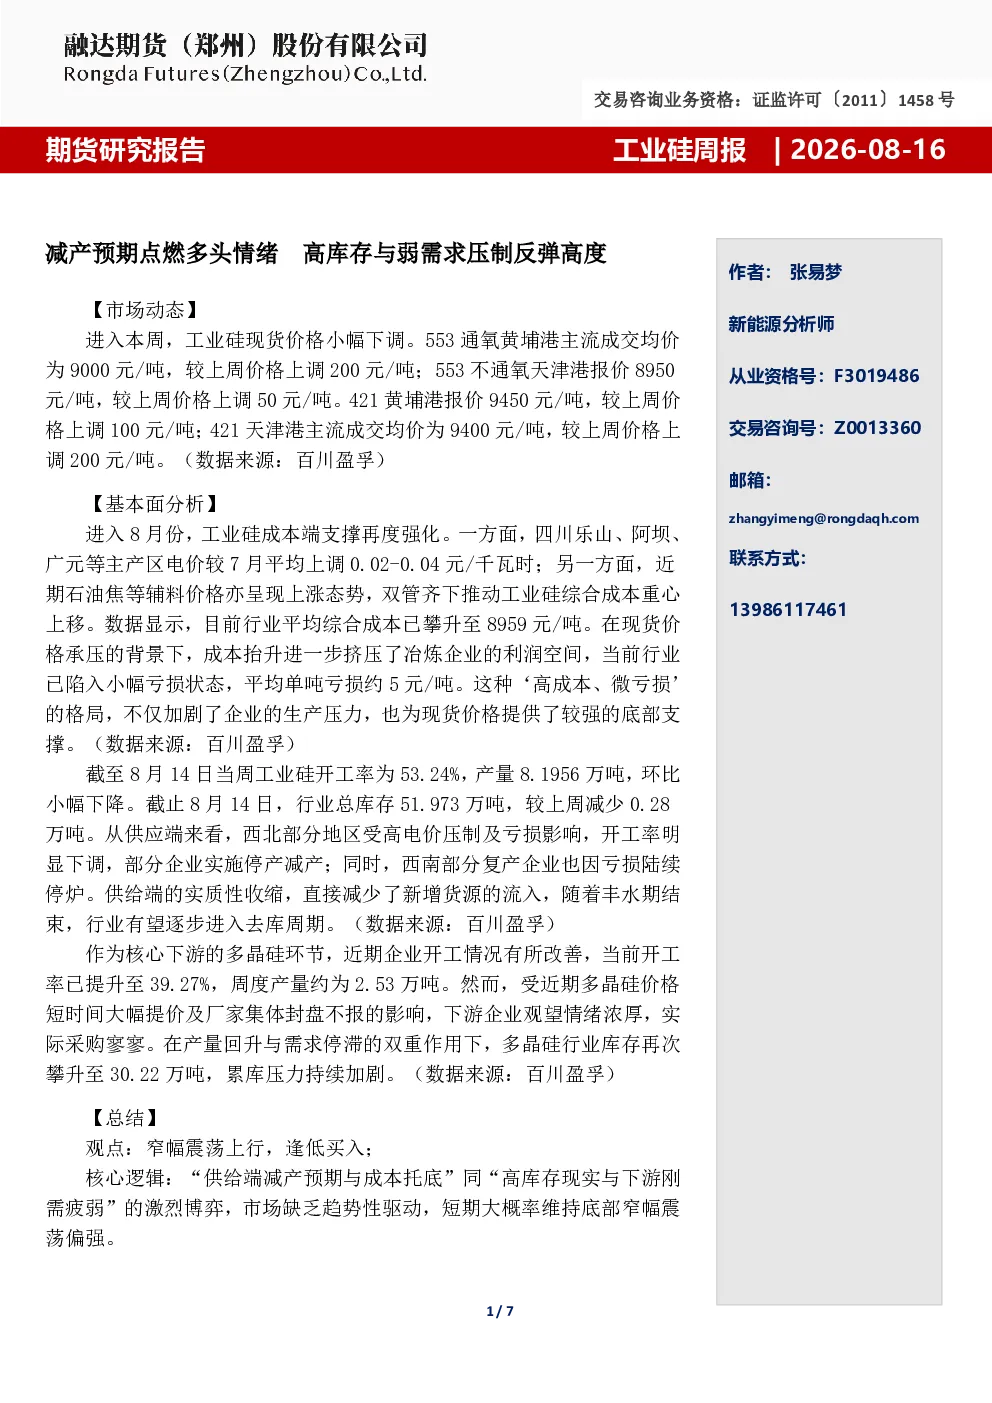
本周工业硅现货价格小幅下调,整体呈现窄幅震荡上行趋势。553通氧黄埔港主流成交均价为9000元/吨,553不通氧天津港报价8950元/吨,421黄埔港报价9450元/吨,421天津港主流成交均价为9400元/吨。成本端支撑强化,四川主产区电价上调,石油焦等辅料价格上涨,推动行业平均综合成本至8959元/吨,企业陷入小幅亏损状态,为现货价格提供底部支撑。
工业硅行业未来发展趋势是什么?
工业硅行业目前处于供给端减产预期与成本托底同高库存现实与下游刚需疲弱激烈博弈的阶段。西北部分地区受高电价及亏损影响停产减产,供给端实质性收缩,丰水期结束后有望进入去库周期。但多晶硅库存攀升至30.22万吨,累库压力加剧,下游观望情绪浓厚。成本抬升与供给收缩支撑下易涨难跌,但实质性反转仍需等待高库存有效去化。
本报告重点分析了哪些方面?
本报告重点分析了工业硅市场动态、成本端变化、生产端变化及消费端变化。数据显示,截至8月14日当周,工业硅开工率53.24%,产量8.1956万吨,环比下降;行业总库存51.973万吨,较上周减少0.28万吨。多晶硅开工率提升至39.27%,产量约2.53万吨,但受价格短时大幅提价及封盘影响,实际采购寥寥。
当前工业硅市场现状如何判断?
当前工业硅市场处于“供给端减产预期与成本托底”同“高库存现实与下游刚需疲弱”激烈博弈的状态。市场缺乏趋势性驱动,短期大概率维持底部窄幅震荡偏强。成本端支撑强化,四川主产区电价上调,石油焦等辅料价格上涨,推动行业平均综合成本至8959元/吨。但多晶硅库存攀升至30.22万吨,累库压力加剧,下游对高位价格承接乏力。
本报告有哪些风险提示需要注意?
本分析报告由融达期货(郑州)股份有限公司提供,仅供参考,不构成投资建议或交易决策依据。投资者应自主承担交易后果。报告中提到,工业硅行业目前处于供给收缩与高库存博弈阶段,市场易涨难跌但反转需等待库存去化。成本端支撑虽强,但下游需求疲软,多晶硅库存压力大,需关注市场情绪变化及政策影响。