猜你想问
这份报告的核心内容是什么?
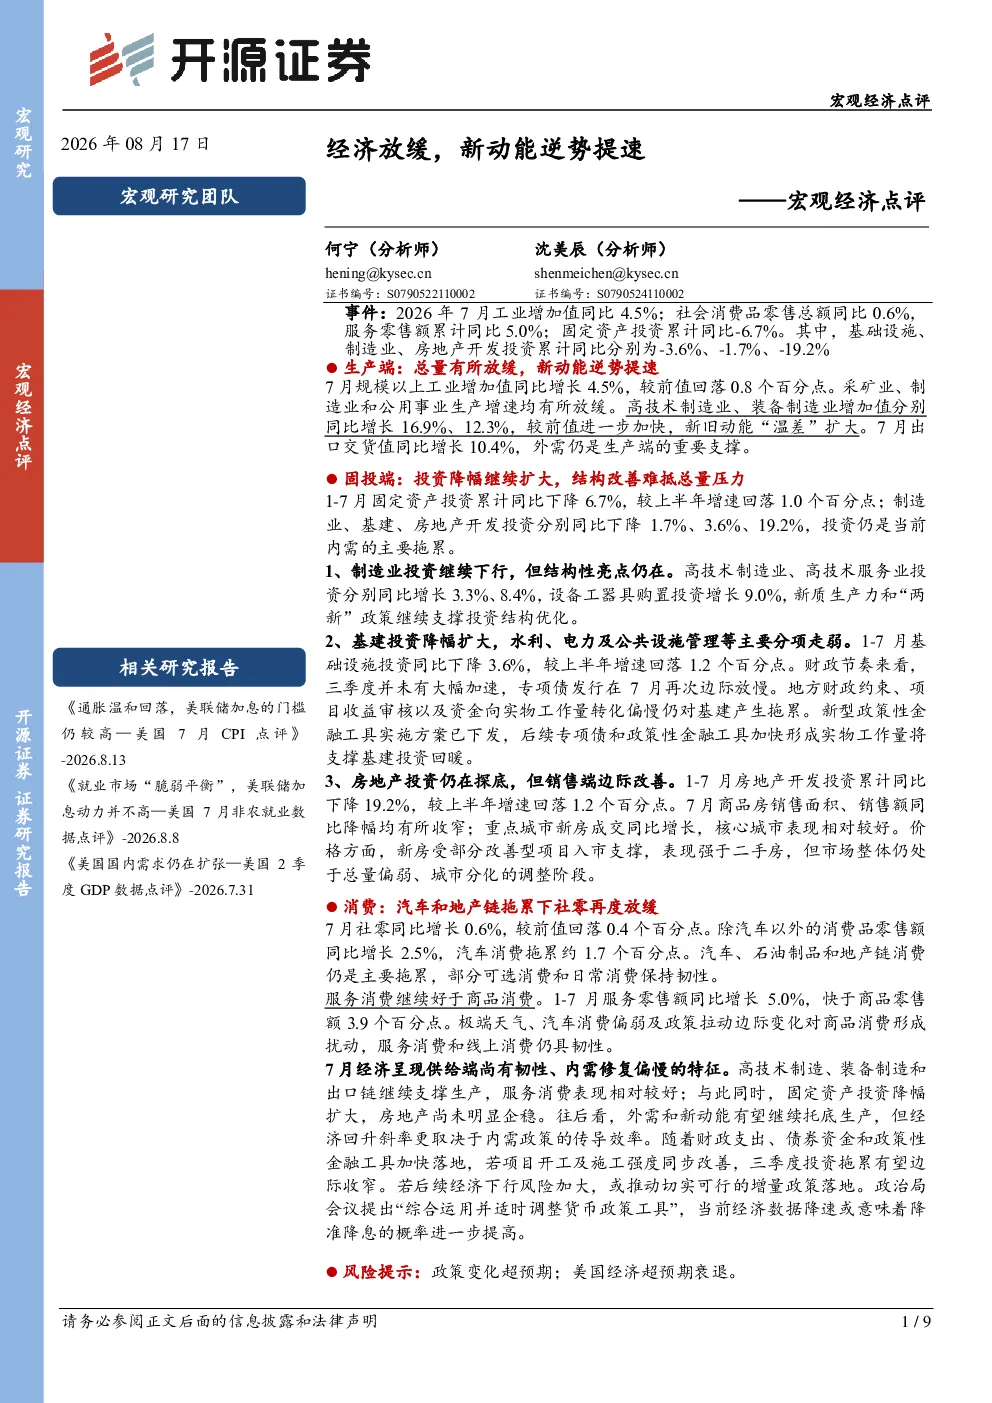
报告指出7月经济生产端总量放缓,但新动能逆势提速。高技术制造业、装备制造业增加值分别同比增长16.9%、12.3%,新旧动能差距扩大。出口交货值同比增长10.4%,外需支撑生产。固定资产投资降幅扩大,但高技术制造业、服务业投资增长显著。基建投资走弱,房地产投资探底但销售端改善。社零增长0.6%,汽车、石油制品拖累消费,服务消费表现较好。经济呈现供给韧性、内需修复偏慢特征。
高技术制造业和装备制造业的发展趋势如何?
高技术制造业和装备制造业是当前经济中的新动能,7月增加值分别同比增长16.9%和12.3%,增速进一步加快。这表明产业升级和技术创新正在驱动经济高质量发展。未来,随着政策支持和技术突破,这些领域有望继续保持较快增长,成为经济增长的重要引擎。新旧动能的“温差”扩大,反映出新动能的强劲发展势头。
报告重点分析了哪些方面?
报告重点分析了7月经济数据中的生产端、投资端、消费端和外贸情况。在生产端,关注高技术制造业、装备制造业的增速和新旧动能的差距;在投资端,分析固定资产投资、制造业投资、基建投资和房地产投资的走势;在消费端,考察社零增长及分项表现;在外贸端,关注出口交货值增长。此外,还分析了政策传导效率对经济回升的影响。
当前经济市场现状如何判断?
当前经济呈现供给端尚有韧性、内需修复偏慢的特征。生产端虽然总量放缓,但新动能如高技术制造业、出口表现较好,为经济提供支撑。然而,固定资产投资降幅扩大,基建投资走弱,消费端汽车、石油制品拖累明显,显示内需修复面临压力。经济回升斜率取决于内需政策的传导效率。
这份报告有哪些风险提示?
报告提示,经济回升斜率取决于内需政策传导效率,若政策落地不及时或效果不佳,经济复苏可能受阻。基建投资降幅扩大,财政节奏有待加速,若财政支出、债券资金和政策性金融工具未能有效落地,将拖累投资增长。此外,房地产市场仍在探底,销售端虽有边际改善,但整体复苏仍需时日。政策需关注内外需平衡和结构优化。