猜你想问
这份研报主要讲了什么内容?
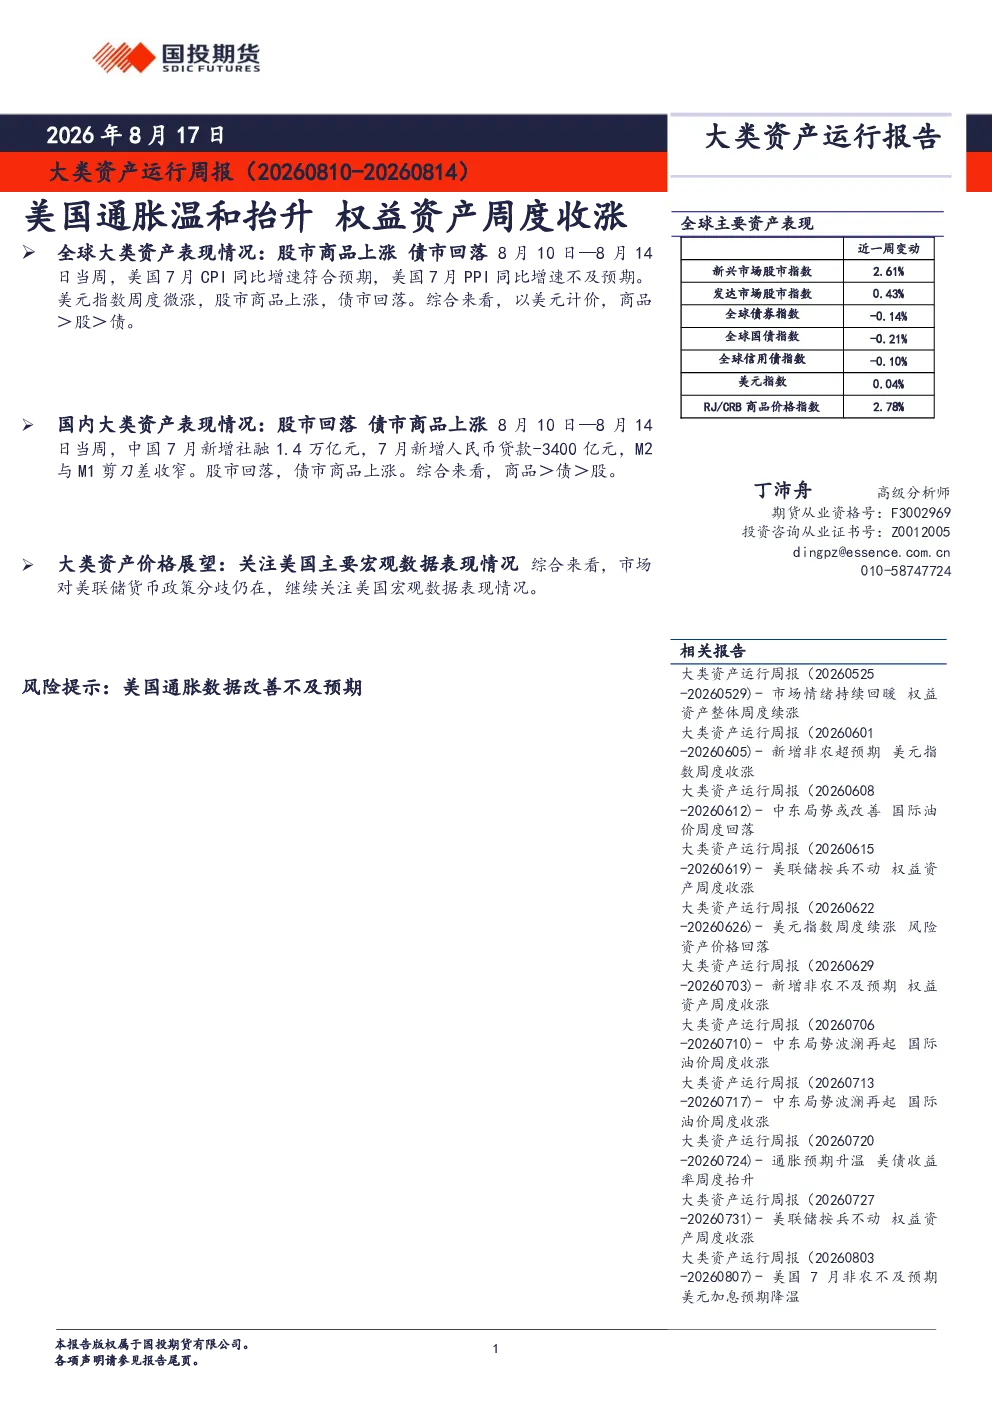
本报告分析了全球及国内大类资产上周表现情况。全球方面,美国7月CPI同比增速符合预期,PPI同比增速不及预期,美元指数微涨。股市商品上涨,债市回落。亚太地区股市涨幅居前,新兴市场表现好于发达市场。国内方面,中国7月新增社融1.4万亿元,新增人民币贷款-3400亿元,M2与M1剪刀差收窄。股市回落,债市商品上涨。创业板指涨幅较大,综合、通信等板块涨幅居前。报告展望指出市场对美联储货币政策分歧仍在,需继续关注美国宏观数据表现情况。
全球大类资产上周表现趋势如何?
全球大类资产上周呈现分化表现。股市方面,多数上涨,亚太地区涨幅居前,新兴市场表现好于发达市场,VIX指数周度回落。债市方面,10年期美债收益率抬升3BP至4.68%,美联储官员整体偏鹰,债市回落。汇市方面,美元指数微涨,主要非美货币兑美元贬值,人民币汇率窄幅震荡。商品市场方面,国际油价周度收涨,主要贵金属及农产品价格收涨,有色金属价格涨跌互现。
报告重点分析了哪些方向?
报告重点分析了全球及国内股市、债市、商品市场的表现及趋势。全球股市关注点包括美国通胀数据对市场情绪的影响、亚太及新兴市场表现差异等。国内股市关注点包括社融数据、主要指数表现及板块轮动情况。债市方面,分析美债收益率变动及国内资金面对债市的影响。商品市场则关注国际油价及主要贵金属、农产品价格走势。报告还展望了美联储货币政策走向及其对全球资产的影响。
当前市场现状如何判断?
当前市场现状显示全球大类资产表现分化。美国通胀数据符合预期但PPI不及预期,美元指数微涨,显示美联储货币政策预期存在分歧。股市方面,新兴市场表现优于发达市场,VIX指数回落显示市场避险情绪有所缓解。债市受美联储鹰派预期影响整体回落,但国内债市因资金面平稳表现偏强。商品市场涨跌互现,能源化工板块表现突出。整体看,市场对美联储政策走向仍是主要关注点。
这份研报提示了哪些风险?
本报告提示的主要风险在于美联储货币政策的不确定性。市场对美联储是否继续加息或转向降息存在分歧,这一不确定性可能持续影响全球资产价格波动。此外,美国宏观数据表现,如通胀、就业等指标的变化,也可能对市场情绪产生显著影响。国内方面,需关注社融数据变化、主要经济指标走势及资金面波动对国内大类资产表现的影响。市场参与者应密切关注相关数据发布及政策动向。