猜你想问
7月金融数据主要反映了哪些情况?
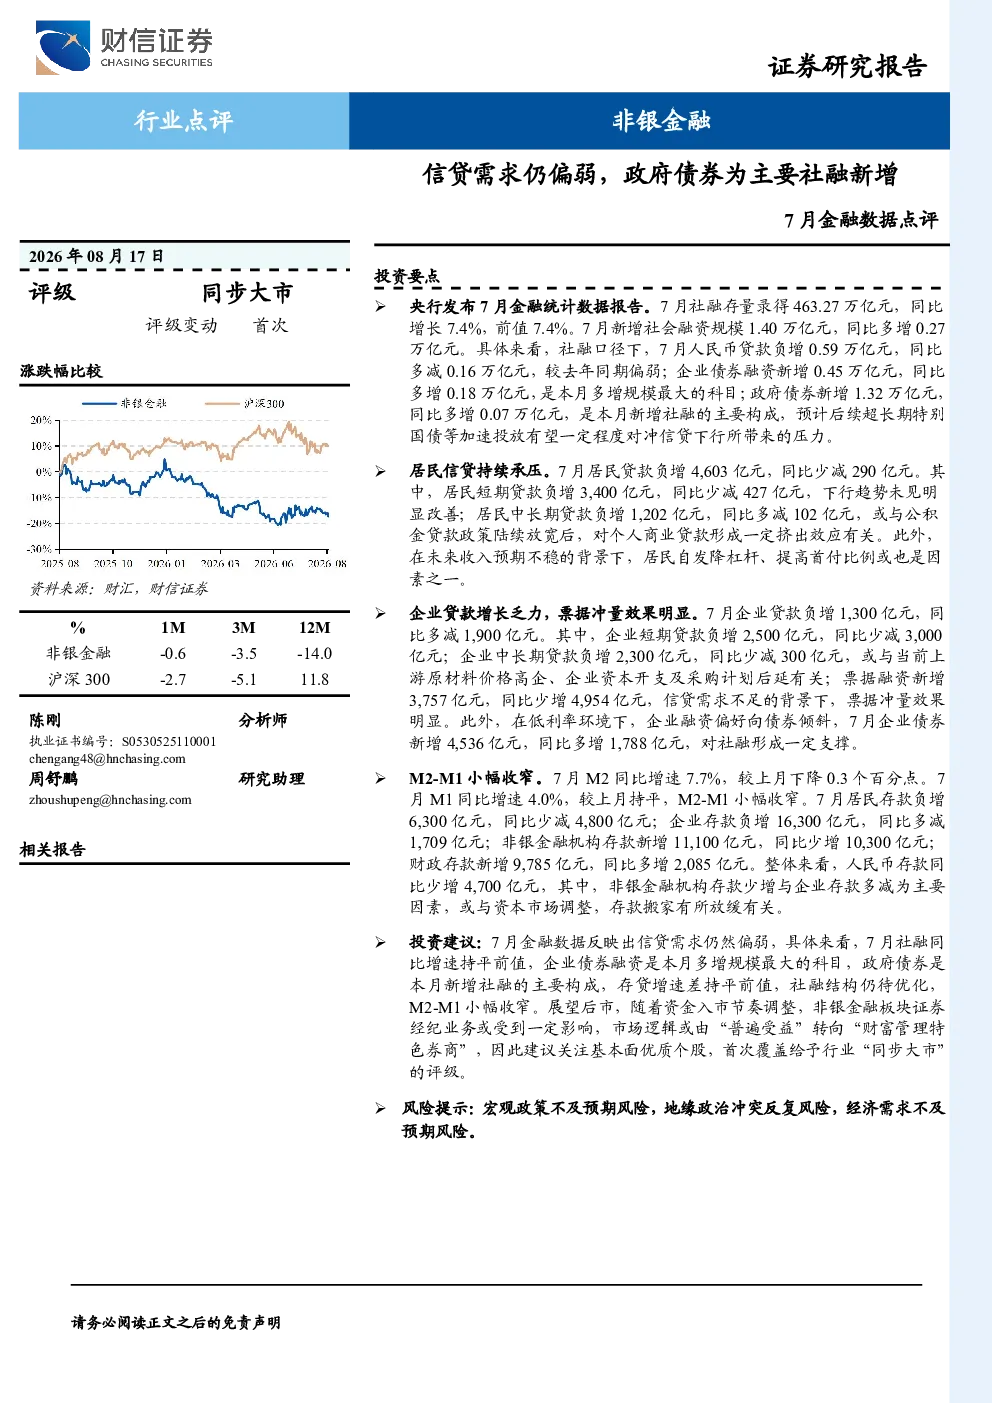
7月金融数据显示信贷需求仍偏弱,政府债券为主要社融新增。社融存量463.27万亿元,同比增长7.4%;新增社融1.40万亿元,同比多增0.27万亿元。其中,人民币贷款负增0.59万亿元,同比多减0.16万亿元;企业债券融资新增0.45万亿元,同比多增0.18万亿元;政府债券新增1.32万亿元,同比多增0.07万亿元,是本月新增社融的主要构成。居民贷款负增4,603亿元,企业贷款负增1,300亿元,票据融资新增3,757亿元。M2同比增速7.7%,M1同比增速4.0%
当前金融行业发展趋势如何?
当前金融行业信贷需求持续偏弱,社融结构仍待优化。政府债券成为社融新增的主要支撑,显示财政政策发力。居民和企业贷款均出现负增长,短期和长期贷款均受压制。M2-M1增速收窄,反映经济活力不足。未来随着资金入市节奏调整,非银金融板块证券经纪业务或受影响,市场逻辑或转向“财富管理特色券商”。
报告重点分析了哪些方向?
报告重点分析了7月信贷需求疲软的原因,以及政府债券在社融中的主导作用。居民信贷持续承压,企业贷款增长乏力,票据融资成为亮点。M2-M1增速变化揭示流动性传导效率问题。报告还关注非银金融板块的分化趋势,建议关注基本面优质个股,首次覆盖给予行业“同步大市”的评级。
当前市场现状如何判断?
当前市场现状表现为信贷需求不足,社融结构失衡,经济复苏动能偏弱。政府债券融资依赖度高,居民和企业信贷意愿低。M2增速放缓,M1增速稳定,显示资金偏向储蓄而非投资。非银金融板块面临转型压力,市场逻辑从“普遍受益”转向“特色发展”。
研报提示了哪些风险?
研报提示宏观政策不及预期风险,地缘政治冲突反复风险,以及经济需求不及预期风险。这些风险可能进一步抑制信贷需求,影响社融增长。政策调整方向、国际局势变化、以及内需恢复力度将是关键变量。建议投资者关注政策动向,谨慎评估行业风险。
你可能感兴趣
5月金融数据点评:信贷需求仍偏弱,债券托底社融数据
财信证券2026-06-14
2023年11月金融数据点评兼论利率影响:政府债券支撑社融,信贷偏弱
山西证券2023-12-14
9月社融金融数据点评:银行行业:存款延续活化,信贷需求仍偏弱
金融东兴证券2025-10-17
银行2024年8月金融数据解读:信贷需求偏弱,政府债支撑社融
金融财通证券2024-09-18
宏观数据观察:7月融资需求仍旧偏弱,政府债为主要支撑
东海期货2024-08-14
2025年12月金融数据点评:社融受政府债券拖累,企业信贷需求持续回暖
东方财富2026-01-16
2024年5月金融数据点评:政府债券发行提速推动5月社融大幅反弹,金融_挤水分”叠加融资需求较弱导致信贷偏低
东方金诚2024-06-17
8月金融数据点评:信贷需求仍偏弱,企业债券融资为多增最大科目
金融财信证券2026-09-15
5 月社融金融数据点评:银行行业:信贷需求仍较弱,政府债发力社融增速回升
金融东兴证券2024-06-17
10月金融数据点评:政府债支撑社融,内需仍偏弱
YY评级2023-11-14