猜你想问
这份研报的核心内容是什么?
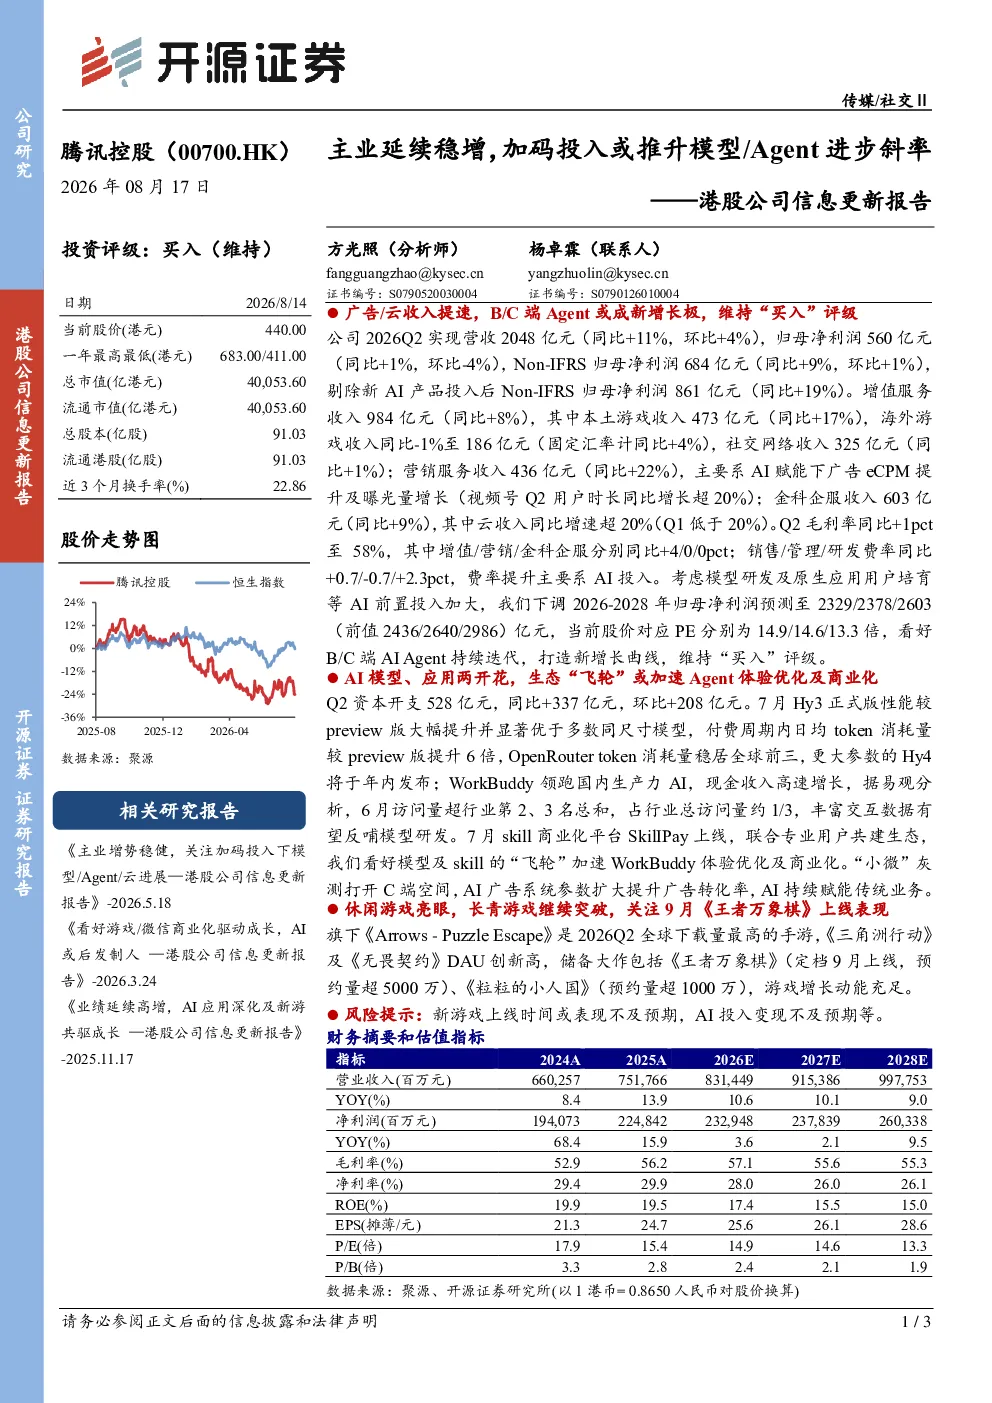
本报告维持对腾讯控股的“买入”评级,主要看好公司广告和云收入提速,以及B/C端AI Agent成为新增长极。报告指出2026Q2公司营收同比增长11%,Non-IFRS归母净利润同比增长9%,营销服务收入同比大幅增长22%,主要得益于AI赋能提升广告效果。此外,资本开支显著增加,用于支持AI产品研发,如Hy3模型性能提升明显,WorkBuddy在生产力AI领域表现突出。游戏业务方面,《Arrows-Puzzle Escape》Q2全球下载量领先,新作《王者万象棋》预约量超5000万。
AI行业发展趋势如何?
报告显示,AI行业正加速渗透,腾讯在AI领域投入显著增加,资本开支同比大幅增长337亿元。其Hy3模型性能优于多数同尺寸模型,WorkBuddy领跑国内生产力AI市场,SkilIPay平台上线推动商业化进程。C端AI产品“小微”灰测打开新空间,AI广告系统参数扩大提升转化率。行业整体趋势显示,AI Agent成为企业数字化转型关键工具,腾讯B/C端AI Agent持续迭代有望打造新增长曲线。
研报重点分析了哪些方向?
研报重点分析了腾讯主业稳增及AI战略布局。主业方面,报告关注广告和云收入增长,营销服务收入因AI赋能显著提升,云收入同比增速超20%。AI战略方面,聚焦资本开支大幅增加、核心模型性能提升、生产力AI领先地位、商业化平台建设及C端AI产品探索。报告还分析了游戏业务表现及新作预期,并下调了未来三年净利润预测,但看好AI Agent持续迭代带来的增长潜力。
当前市场对腾讯的判断是什么?
市场对腾讯的判断呈现积极态势,尤其关注其AI战略进展。报告指出,腾讯在AI领域投入巨大,资本开支同比大幅增长,Hy3模型和WorkBuddy等产品表现亮眼,显示其在AI技术竞争中占据优势。同时,AI赋能广告和云业务增长,验证了AI商业化潜力。尽管资本开支增加导致短期利润增速放缓,但长期来看,AI Agent的持续迭代有望成为新增长极,市场对其AI转型路径保持较高期待。
研报提示了哪些风险?
研报提示的主要风险包括新游戏上线时间或表现不及预期,以及AI投入变现不及预期。报告指出,虽然腾讯AI产品进展显著,但新游戏的市场接受度和长期表现存在不确定性,可能影响游戏业务收入增长。此外,AI投入需要持续大量资金支持,商业化变现效果尚待观察,若AI产品无法有效转化为稳定收入,可能影响公司整体盈利能力。