猜你想问
纯碱市场最新行情如何?
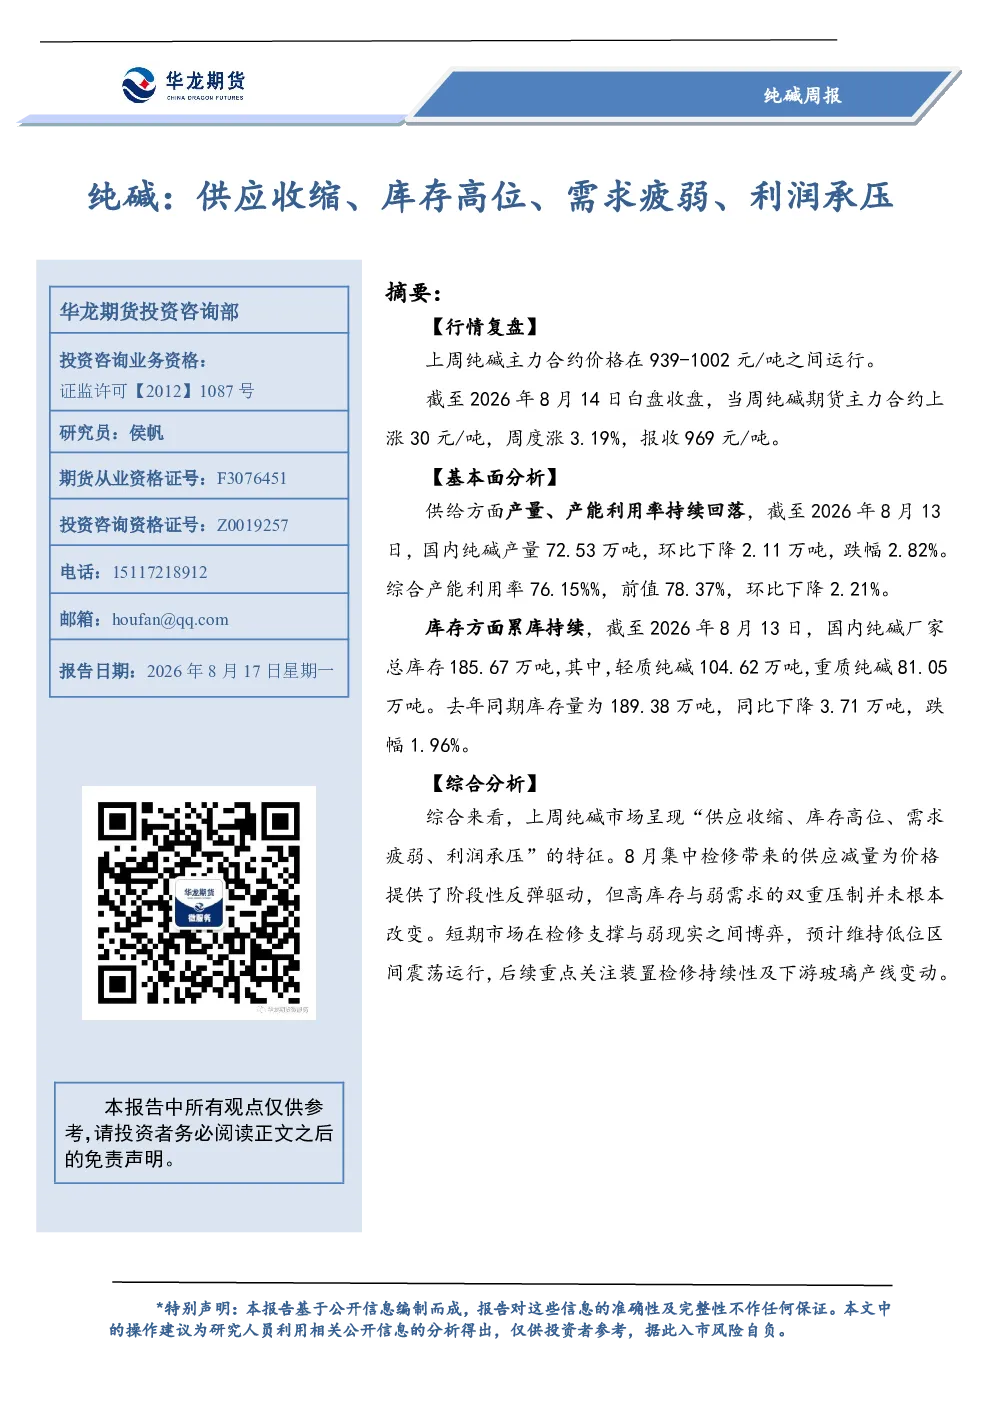
上周纯碱主力合约价格在939-1002元/吨运行,周度上涨30元/吨,涨幅3.19%,报收969元/吨。供给端,产量及产能利用率持续回落,8月集中检修带来阶段性供应减量;库存端,累库持续,厂家总库存185.67万吨,高库存压制价格;需求端,下游浮法玻璃日产量14.22万吨,库存7447万重箱,同比增加,需求疲弱明显。短期市场在检修支撑与弱现实间博弈,预计低位区间震荡。
纯碱行业未来发展趋势是什么?
纯碱行业未来发展趋势需关注装置检修持续性及下游玻璃产线变动。当前8月检修提供短期支撑,但基本面未见根本改善。长期看,行业供需格局变化、环保政策及能源成本仍是关键影响因素。下游玻璃行业产能过剩问题持续,对纯碱需求形成制约。需持续跟踪行业产能利用率变化及下游开工情况。
本报告重点分析了哪些方面?
本报告重点分析了纯碱市场的供需平衡及价格驱动因素。供给端关注产量、产能利用率及检修计划;库存端跟踪厂家及下游玻璃库存变化;需求端分析浮法玻璃产量及库存情况。报告指出当前市场呈现“供应收缩、库存高位、需求疲弱、利润承压”特征,短期价格预计低位震荡。
当前纯碱市场现状如何判断?
当前纯碱市场现状为供应收缩但库存高位,需求疲弱压制价格。8月检修导致供给阶段性减少,为价格提供反弹动力,但高库存与弱需求形成合力,限制价格上行空间。下游玻璃行业库存增加,显示需求走弱。市场短期在检修支撑与弱现实间博弈,预计维持低位区间震荡。
本报告有哪些风险提示?
本报告风险提示包括:1)检修计划执行不及预期,可能影响短期供给;2)下游玻璃行业需求恢复缓慢,持续压制纯碱需求;3)环保政策及能源成本波动可能改变行业成本结构;4)市场参与者情绪变化可能引发短期价格大幅波动。投资者需关注这些因素变化对纯碱市场的影响。
你可能感兴趣
纯碱周报:供应收缩、库存高位、需求疲弱、利润承压
华龙期货2026-07-06
纯碱:供应收缩、库存高位、需求疲弱、利润承压
华龙期货2026-09-07
纯碱周报:纯碱:供应收缩、库存累积、需求疲弱、利润承压
华龙期货2026-09-14
纯碱周报:供应回升、库存高位、需求疲弱、利润承压
华龙期货2026-07-13
纯碱周报:供应回升、库存高位、需求疲弱、利润承压
华龙期货2026-08-24
纯碱:供应回升、库存高位、需求疲弱、利润承压
华龙期货2026-08-31
纯碱周报:纯碱:供应回升、库存累积、需求疲弱、利润承压
华龙期货2026-07-20
纯碱:供应收缩、库存反增、需求疲弱、利润恶化
华龙期货2026-06-29
纯碱周报:供应回升、去库缓慢、需求疲弱、利润承压
华龙期货2026-06-22
纯碱:供给收缩、库存去化、需求疲弱、利润收窄
华龙期货2026-06-01