猜你想问
这份研报主要分析了什么内容?
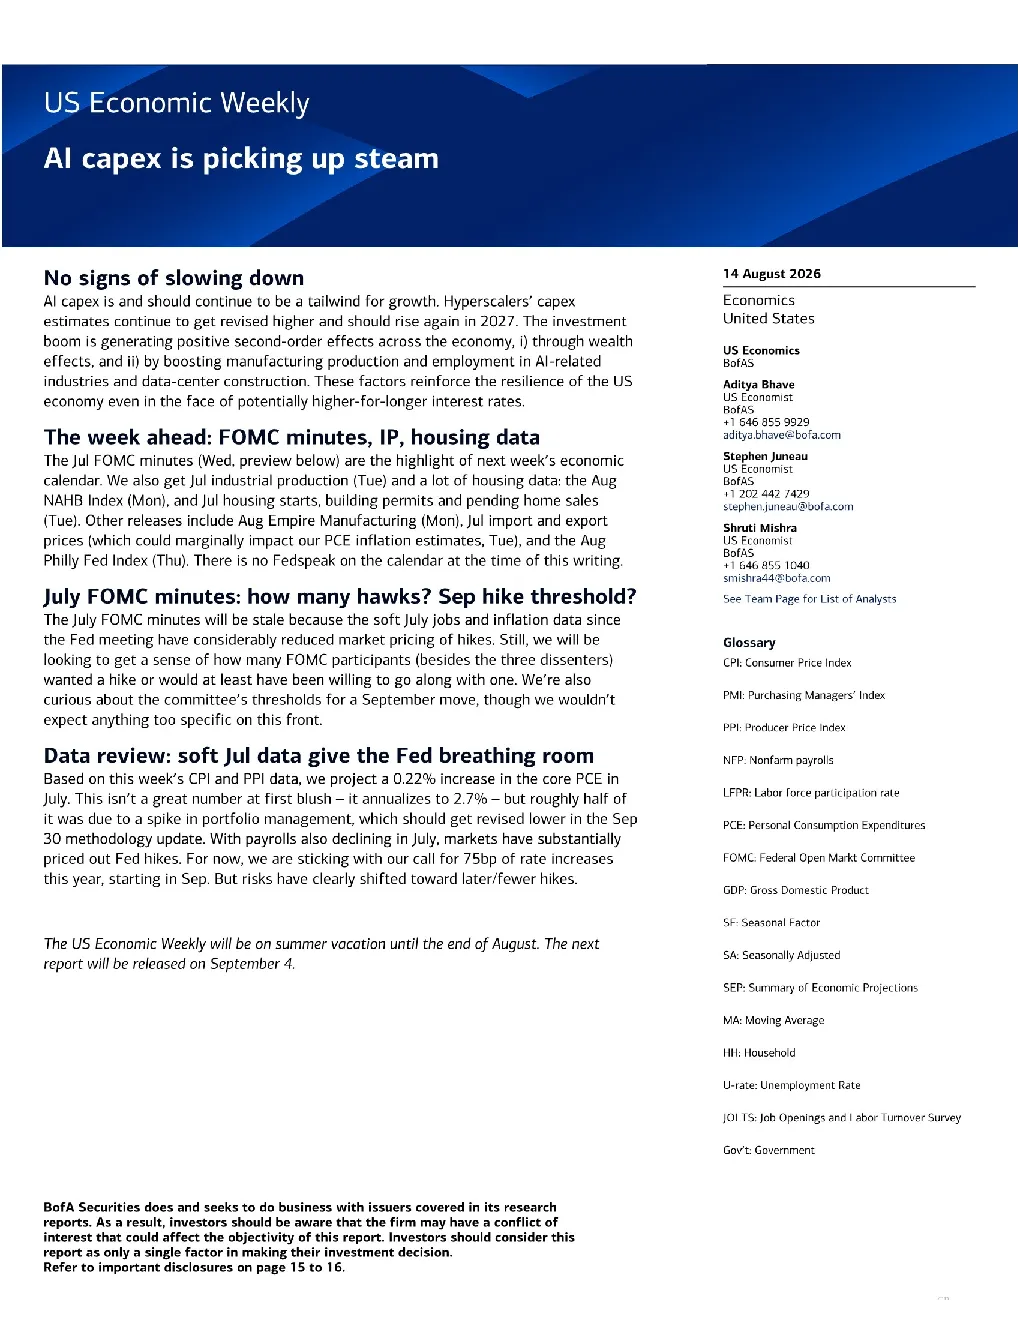
这份研报主要分析了美国人工智能(AI)投资的积极影响,重点关注AI超级计算器的资本支出(CAPEX)加速增长情况,以及AI投资对经济增长的贡献、财富效应、制造业生产和就业增长、数据中心建设等二次效应。报告还探讨了AI对就业的影响、经济增长预测、未来展望、GDP预测、通胀预测、劳动力市场展望以及美联储政策预测。
AI行业的发展趋势如何?
AI行业的发展趋势积极,AI超级计算器的资本支出(CAPEX)正在加速增长,预计2023年将增长91%,2024年将增长35%。AI投资总额占名义GDP的2.6%,但对经济增长的贡献率高达1/3。AI投资通过财富效应、制造业生产和就业增长以及数据中心建设等二次效应,对经济产生积极影响。目前尚无证据表明AI正导致大规模的就业破坏,反而通过投资渠道促进了就业增长。AI投资周期仍处于繁荣阶段,预计将继续推动经济增长。
研报重点分析了哪些方向?
研报重点分析了AI投资的规模和增长,包括主要AI超级计算器的资本支出(CAPEX)增长情况,以及AI投资对经济增长的贡献率。此外,还重点分析了AI投资的二次效应,如财富效应、制造业生产和就业增长、数据中心建设等。报告还探讨了AI对就业的影响、经济增长预测、未来展望、GDP预测、通胀预测、劳动力市场展望以及美联储政策预测。
当前市场现状如何判断?
当前市场现状显示AI投资对经济产生积极影响,AI超级计算器的资本支出(CAPEX)加速增长,AI投资总额占名义GDP的2.6%,但对经济增长的贡献率高达1/3。AI投资通过财富效应、制造业生产和就业增长以及数据中心建设等二次效应,对经济产生积极影响。目前尚无证据表明AI正导致大规模的就业破坏,反而通过投资渠道促进了就业增长。AI投资周期仍处于繁荣阶段,预计将继续推动经济增长。
研报提示了哪些风险?
研报提示的风险包括,虽然AI投资周期目前处于繁荣阶段,但历史经验表明,大规模的投资繁荣最终会迎来调整,短期内不太可能出现衰退。此外,报告还提到了通胀预测,预计核心PCE通胀率将在2023年达到2.7%,但由于投资组合管理的暂时性上涨,预计在9月份的方法更新后会有所下降。预计2023年美联储将加息75个基点,但风险已转向更晚或更少的加息。