猜你想问
油价对化工品价格支撑如何?
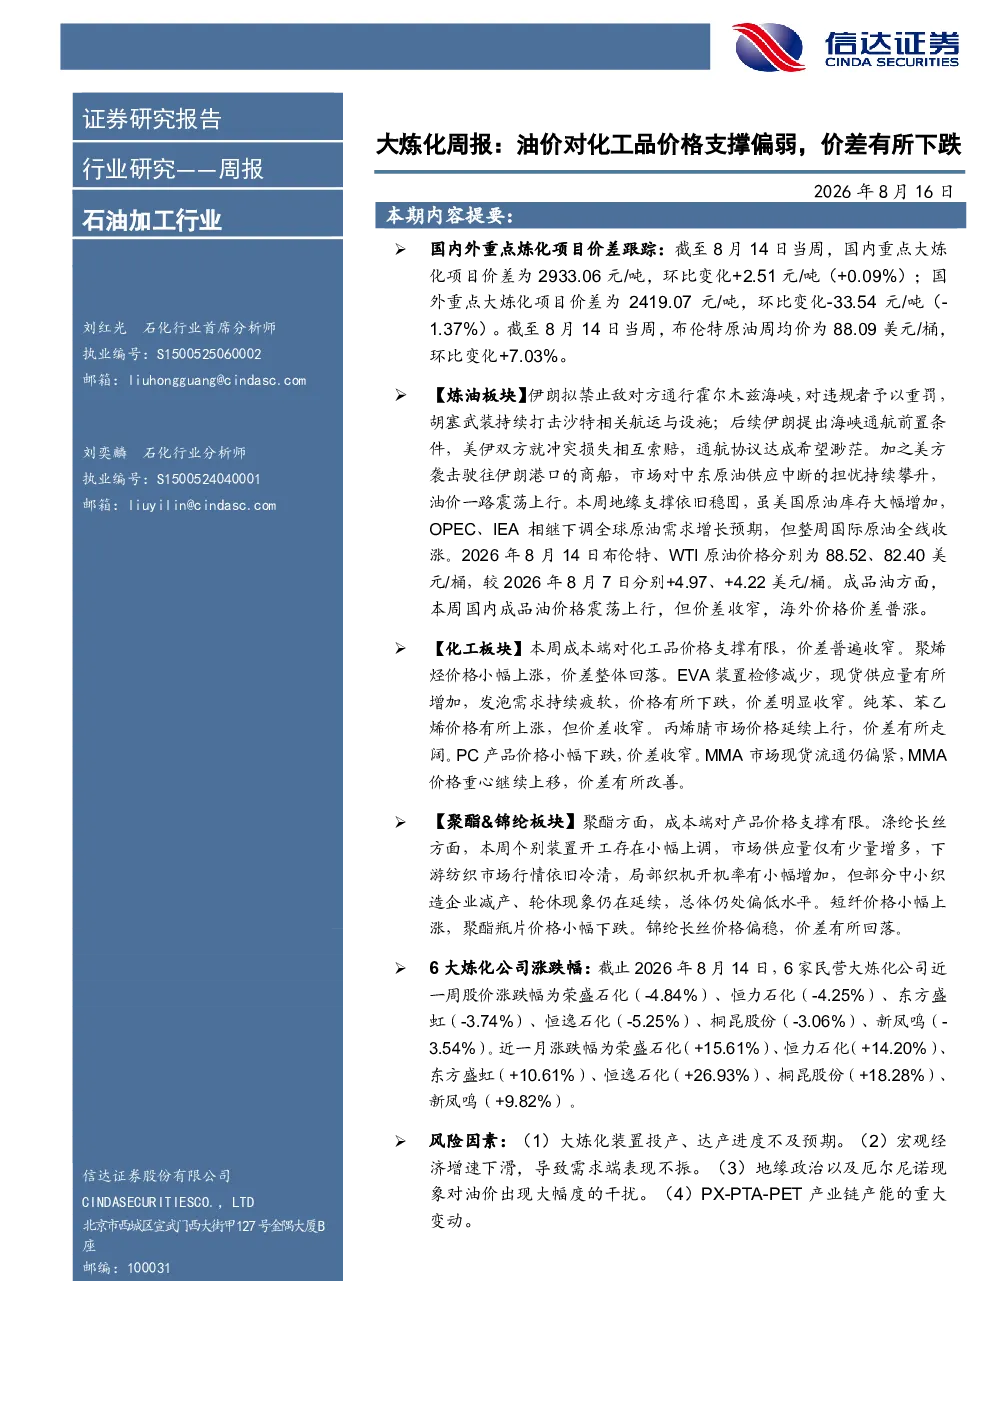
根据最新研报,当前油价对化工品价格的支撑偏弱,主要表现为化工品与原油的价差有所下跌。例如,国内柴油、汽油、航煤周均价分别上涨158.00元/吨、110.86元/吨、120.00元/吨,但与原油的价差分别收窄127.73元/吨、174.87元/吨、165.73元/吨。海外市场也呈现类似趋势,整体反映出化工品价格受油价上涨带动作用减弱。
炼油板块近期走势如何?
炼油板块近期受地缘政治风险影响较大。伊朗与胡塞武装的行动加剧了中东原油供应中断的担忧,推动油价上涨。2026年8月14日布伦特、WTI原油价格分别达到88.52、82.40美元/桶。同时,国内成品油价格震荡上行,但与原油的价差收窄,柴油、汽油、航煤价差分别下降127.73元/吨、174.87元/吨、165.73元/吨。
化工板块重点产品价差变化有哪些?
化工板块中,聚烯烃价格小幅上涨但价差整体回落;EVA价格下跌导致价差明显收窄;纯苯、苯乙烯价格上涨但价差收窄;丙烯腈价格上涨带动价差走阔;PC产品价格下跌使价差收窄;MMA价格重心上移改善价差。总体来看,多数化工产品价差呈现收窄趋势,反映出成本端支撑有限。
市场对炼化行业的现状判断是什么?
市场对炼化行业的现状判断显示,地缘政治风险持续影响油价,但化工品价格上涨动能减弱,与原油的价差普遍收窄。聚酯、锦纶板块成本端支撑有限,涤纶长丝价格小幅上涨但开工率偏低,锦纶长丝价格偏稳。6大炼化公司股价近一周表现不一,近一月多数上涨,显示出市场对行业长期发展的关注。
研报提示的主要风险有哪些?
研报提示的主要风险包括:大炼化装置投产、达产进度不及预期可能导致产能过剩;宏观经济增速下滑可能抑制需求端表现;地缘政治及厄尔尼诺现象可能引发油价大幅波动;PX-PTA-PET产业链产能的重大变动可能影响相关产品价格及行业竞争格局。这些因素需持续关注对炼化行业的影响。
你可能感兴趣
石油加工行业大炼化周报:供需表现偏弱,化工品价格价差弱势下跌
化石能源信达证券2026-06-07
石油加工行业大炼化周报:需求淡季与成本支撑偏弱,化工品价格价差下行
化石能源信达证券2025-12-14
石油加工行业大炼化周报:油价下跌带来化工品价差扩大
化石能源信达证券2022-07-10
石油加工行业大炼化周报:节后复工表现尚可,化工品价格价差改善
化石能源信达证券2026-05-10
石油加工行业大炼化周报:行业进入需求淡季,化工品价格价差普跌
化石能源信达证券2026-04-26
石油加工行业大炼化周报:地缘局势降温,化工品价格有所回调
化石能源信达证券2026-08-30
石油加工行业大炼化周报:油价大幅下跌,炼化产品盈利普遍改善
化石能源信达证券2026-06-21
石油加工行业大炼化周报原料价格跌幅较大,炼化产品价差小幅改善
化石能源信达证券2025-10-10
石油加工行业大炼化周报:成本端支撑走弱,炼化产品价格普跌
化石能源信达证券2026-04-19
石油加工行业大炼化周报:担忧需求,海外成品油价差收窄
化石能源信达证券2022-07-17