猜你想问
这份食品饮料行业周报的核心内容是什么?
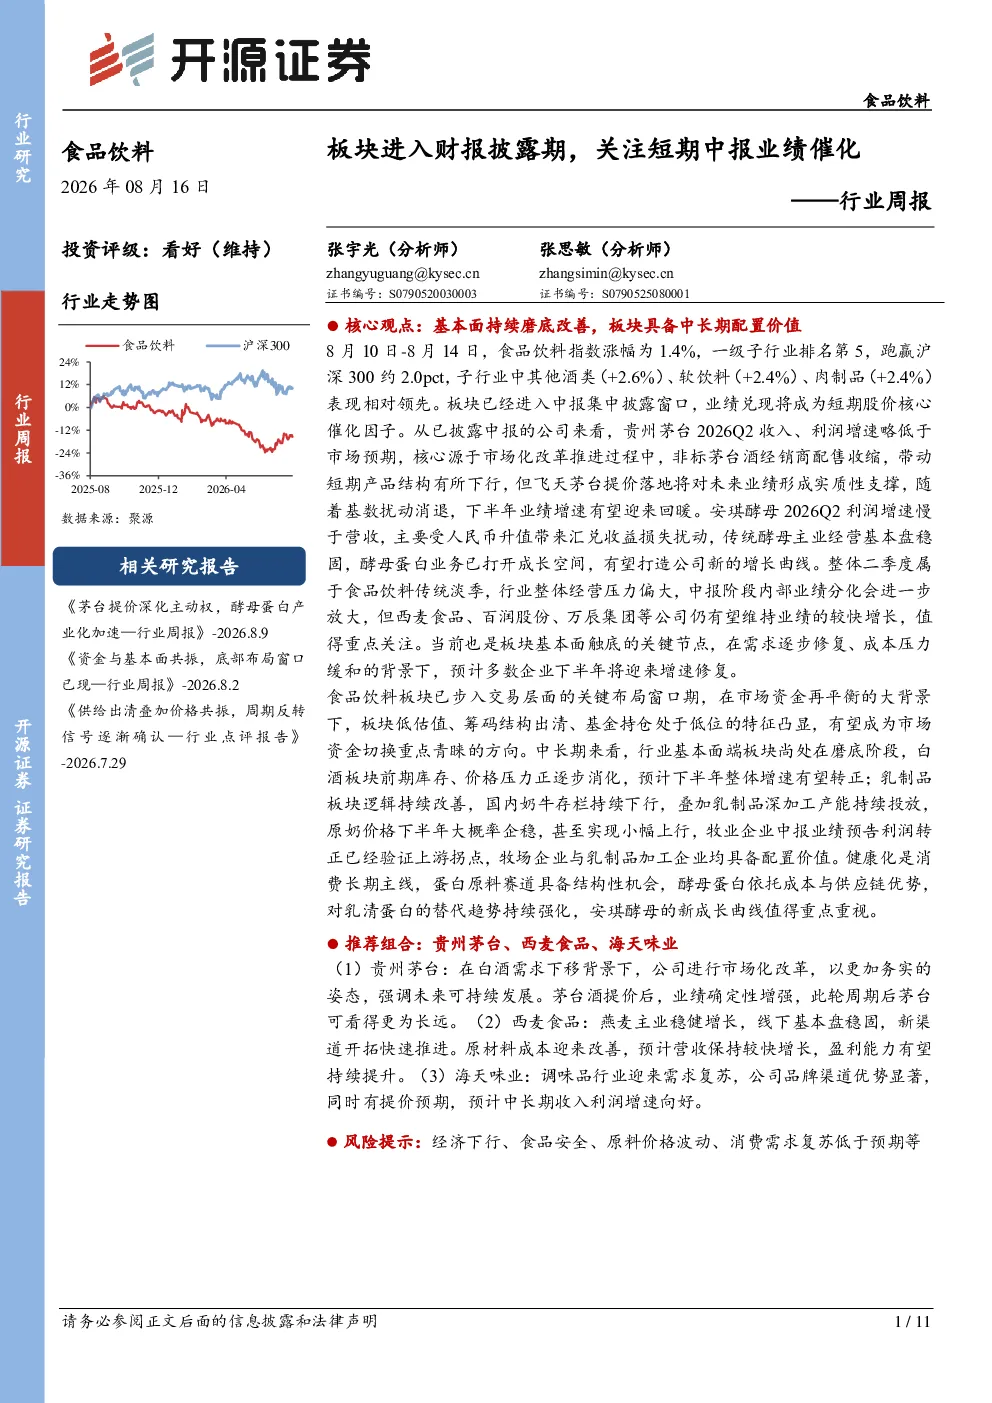
报告指出食品饮料行业基本面持续磨底改善,具备中长期配置价值。近期食品饮料指数上涨1.4%,跑赢沪深300,其中其他酒类、软饮料、肉制品表现领先。贵州茅台短期增速略低于预期,但提价将支撑未来业绩;安琪酵母利润增速慢于营收,但酵母蛋白业务打开成长空间。行业整体经营压力偏大,但部分公司业绩仍将较快增长,板块进入关键布局窗口期,低估值、筹码结构出清、基金持仓低位,有望成为资金切换重点。
食品饮料行业未来发展趋势如何?
报告认为下半年行业增速有望修复,白酒板块库存、价格压力逐步消化,乳制品板块原奶价格或企稳上行。长期来看,白酒板块基本面磨底,乳制品板块逻辑改善,酵母蛋白赛道具备结构性机会。行业整体在经营压力下仍部分公司业绩较快增长,板块具备中长期配置价值。
报告中重点分析了哪些方向?
报告重点分析了食品饮料板块中贵州茅台、安琪酵母等公司的中报业绩表现。贵州茅台短期增速略低于预期,但提价将支撑未来业绩;安琪酵母利润增速慢于营收,但酵母蛋白业务打开成长空间。同时报告关注了行业整体经营压力,以及部分公司业绩较快增长的潜力。板块进入关键布局窗口期,低估值、筹码结构出清、基金持仓低位,有望成为资金切换重点。
当前食品饮料市场现状如何判断?
报告显示食品饮料指数近期上涨1.4%,跑赢沪深300约2.0pct,子行业中其他酒类、软饮料、肉制品表现领先。中报披露显示部分公司增速略低于预期,但行业整体经营压力偏大背景下仍部分公司业绩较快增长。行业进入关键布局窗口期,低估值、筹码结构出清、基金持仓低位,有望成为资金切换重点。上游原料价格部分回落,为行业提供一定支撑。
这份研报提示了哪些风险?
报告提示经济下行、食品安全、原料价格波动、消费需求复苏低于预期等风险。经济下行可能影响行业整体表现,食品安全问题可能引发消费者信心波动,原料价格波动直接影响企业成本,消费需求复苏低于预期则可能拖累行业增长。报告建议投资者关注这些风险因素,结合行业中长期配置价值进行综合判断。