猜你想问
液化气周报主要分析了哪些内容?
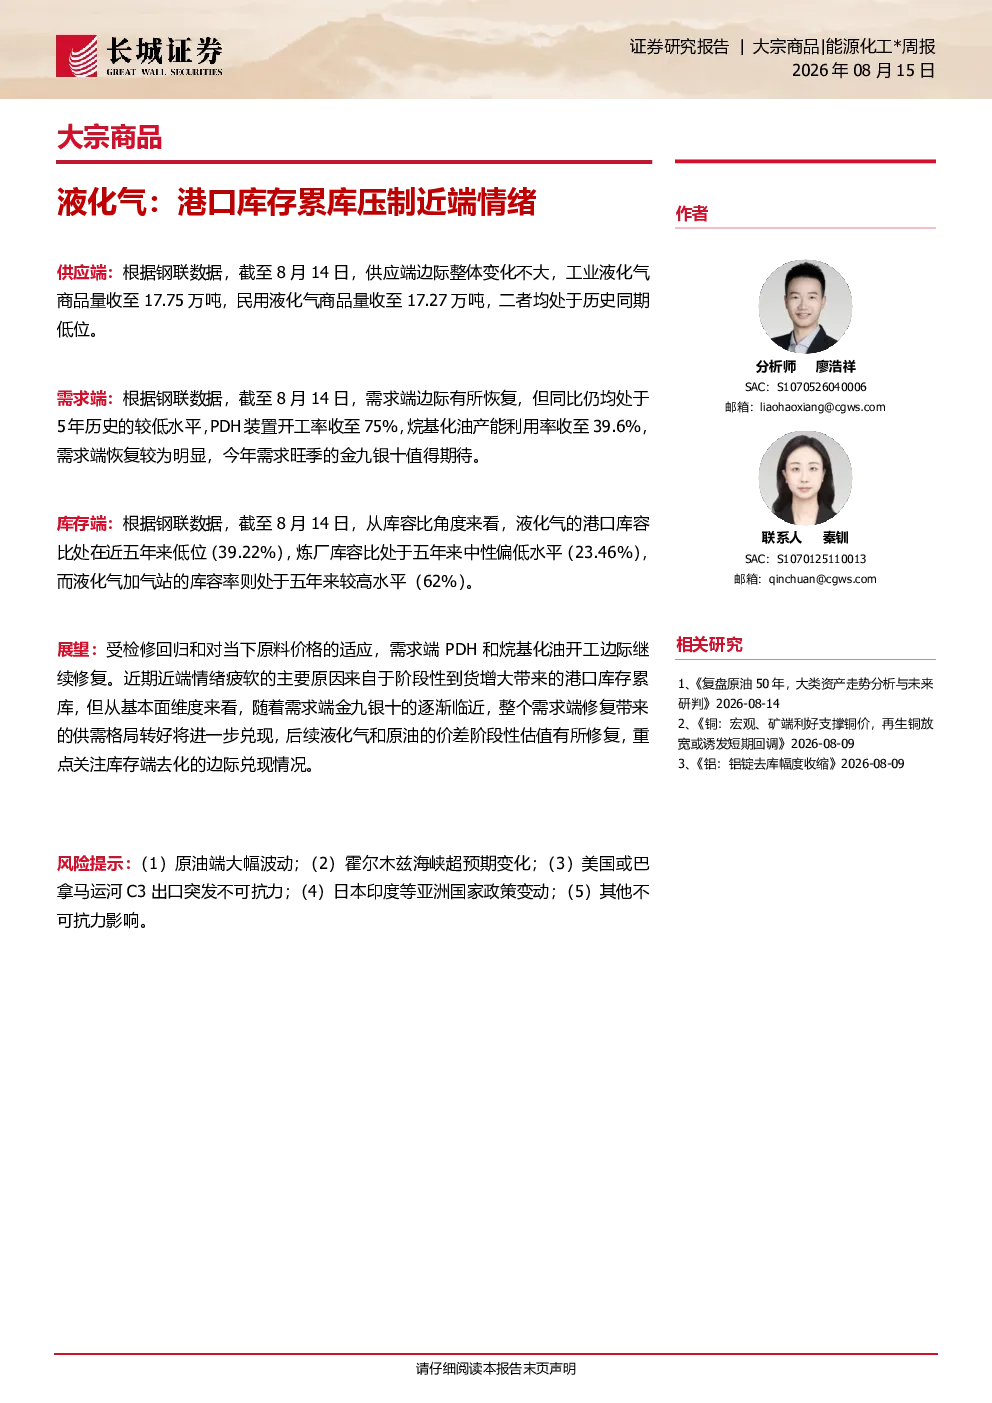
本报告分析了液化气的供应端、需求端、库存端、进出口情况。供应端显示工业和民用液化气商品量处于历史同期低位,边际变化不大;需求端边际有所恢复但同比仍偏低,PDH和烷基化油产能利用率有待提升;库存端港口库容比处于近五年低位,但加气站库容率较高;进出口方面,2026年6月进口环比下降,出口环比上升。
液化气行业未来发展趋势如何?
液化气行业未来发展趋势关注金九银十旺季的需求恢复情况。报告指出需求端在旺季将逐渐恢复,供需格局有望转好,液化气和原油的价差阶段性估值或将修复。但需关注全球原油市场波动、霍尔木兹海峡等地缘政治风险,以及主要亚洲国家的政策变动等外部因素对行业的影响。
报告重点分析了液化气的哪些方面?
报告重点分析了液化气的库存变化和供需格局。港口库存累库压制了近端情绪,但需求端在金九银十将逐渐恢复,这是报告关注的重点。此外,报告还分析了液化气的进出口数据、供应端边际变化以及不同环节的库存水平,以全面评估市场现状。
当前液化气市场处于什么状态?
当前液化气市场处于供应端边际变化不大、需求端缓慢恢复、库存端港口累库但整体处于历史低位的状态。加气站库容率相对较高,显示终端需求仍有支撑。市场情绪受港口库存累库压制,但报告预期随着金九银十的到来,需求将逐步改善,供需格局有望改善。
液化气研报存在哪些风险提示?
液化气研报提示的主要风险包括原油端大幅波动可能影响液化气价格;霍尔木兹海峡等关键通道的超预期变化可能中断供应链;美国或巴拿马运河C3出口的突发不可抗力事件;日本、印度等亚洲国家政策变动可能影响区域需求;以及其他不可抗力因素对市场造成的影响。
你可能感兴趣
能源化工-MEG:成本端强支撑,库存开启累库
宏源期货2025-01-21
甲醇周报:近端偏弱格局未改,港口库存累至高位
五矿期货2024-11-16
甲醇期货周报:港口持续累库共振能源端回落,甲醇短期偏弱运行
广发期货2022-06-19
能源化工周报2024年3月第1周:累库幅度,玻璃震荡整理 供应高产压制,纯碱中期偏弱
中融汇信2024-03-05
甲醇周报:能源价格上涨提振化工板块,港口持续累库甲醇自身基本面相对偏弱
长安期货2023-09-19
甲醇月报:内地累库压力渐起,烯烃重启改善需求边际,港口库存绝对高位存压制,甲醇宽幅震荡看待
建信期货2023-10-10
LPG周报:液化气港口累库,仓单上升,上方承压
中辉期货2025-04-27
【能源化工周报】2024年2月第4周:累库预期难改TA区间整理 低库存底部支撑MEG跌幅有限
中融汇信2024-02-27
能源化工周报(天然橡胶和合成橡胶):天然橡胶受供给紧张需求恢复缓慢震荡运行 合成橡胶库存累库需求偏弱震荡偏弱运行
宏源期货2025-02-21