猜你想问
羚锐制药2026H1经营情况如何?
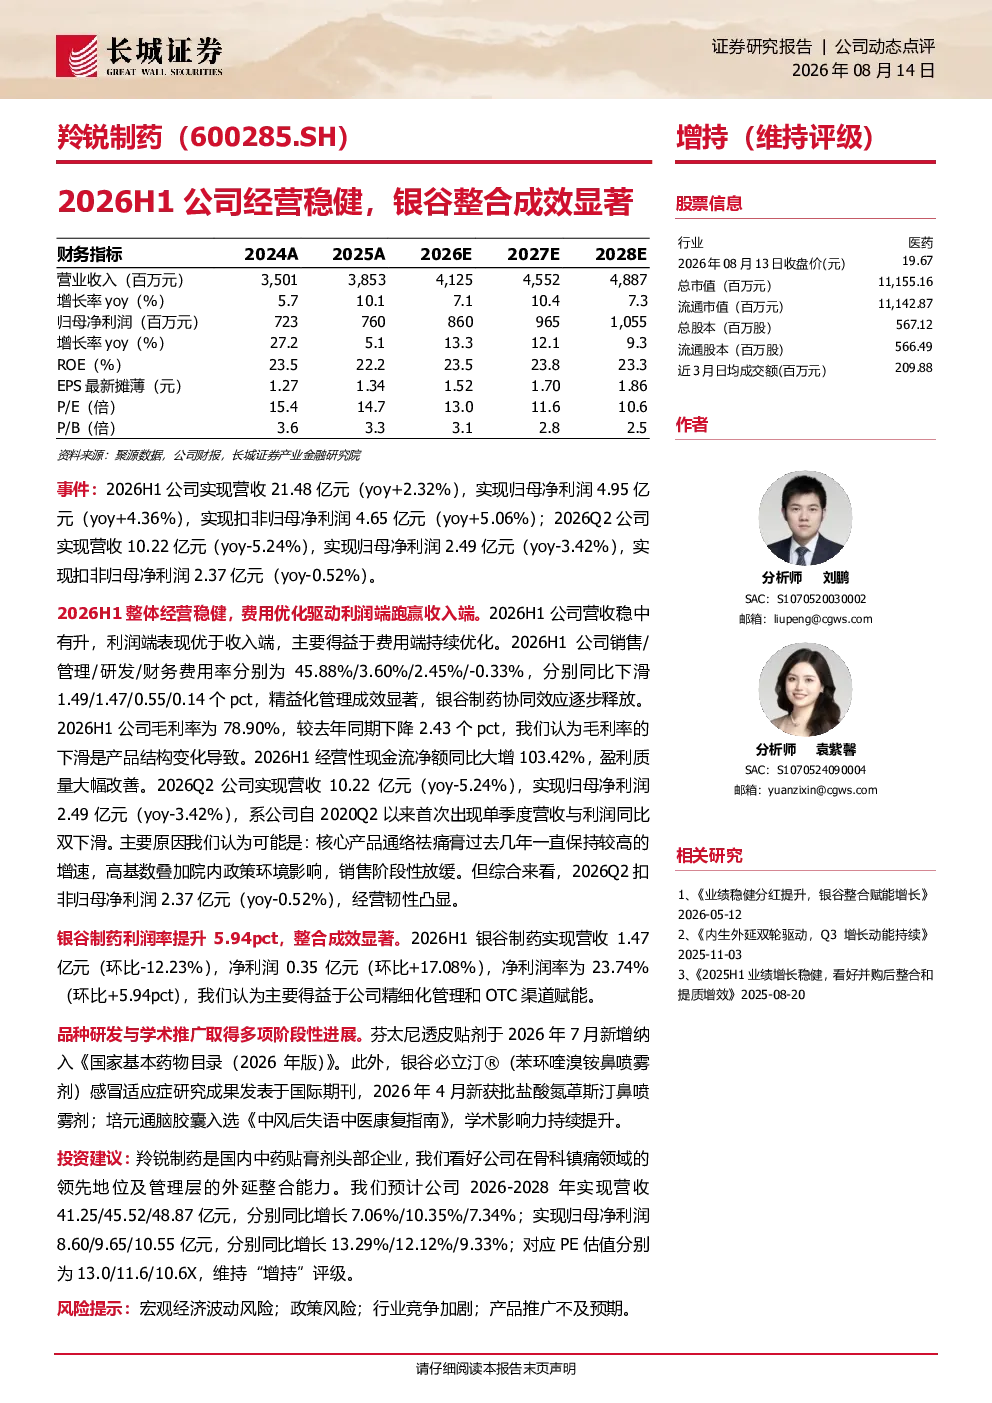
2026H1公司整体经营稳健,营收和利润均实现同比增长,利润端表现优于收入端。费用端持续优化是利润跑赢收入的主要原因,销售、管理、研发、财务费用率均同比下滑。银谷制药整合成效显著,协同效应逐步释放,利润率提升5.94个百分点。具体来看,2026H1营收21.48亿元(同比增长2.32%),归母净利润4.95亿元(同比增长4.36%),扣非归母净利润4.65亿元(同比增长5.06%)。经营性现金流净额同比大增103.42%,盈利质量大幅改善。
医药行业2026年发展趋势如何?
医药行业2026年发展趋势需结合政策导向、技术革新及市场需求综合判断。国家基本药物目录的调整如芬太尼透皮贴剂纳入,反映政策对创新药物认可度的提升。同时,学术推广如银谷必立汀®(苯环喹溴铵鼻喷雾剂)感冒适应症研究成果发表于国际期刊,表明行业研发投入持续加码。此外,中医康复指南如培元通脑胶囊的入选,显示中医药领域正逐步获得更广泛认可。整体看,行业创新驱动明显,但需关注政策变化及市场竞争加剧带来的挑战。
羚锐制药报告重点分析了哪些方面?
羚锐制药报告重点分析了公司经营稳健性、银谷整合成效及财务数据表现。报告指出,2026H1公司营收和利润均实现同比增长,费用端持续优化推动利润增长。银谷制药整合成效显著,协同效应逐步释放,利润率提升5.94个百分点。此外,报告还分析了2026Q2营收利润双下滑的原因,主要受核心产品通络祛痛膏高基数及院内政策环境影响,但扣非归母净利润仅下降0.52%,经营韧性凸显。研发与学术推广方面,芬太尼透皮贴剂纳入国家目录、银谷必立汀®新适应症获批、培元通脑胶囊入选中医康复指南等成果,彰显公司创新实力。
当前医药市场现状如何判断?
当前医药市场现状呈现结构性分化特征。一方面,政策端持续推动行业规范化发展,如基本药物目录调整反映政策对创新药物价值的认可。另一方面,市场竞争加剧,企业需通过研发创新和成本控制提升竞争力。从财务数据看,行业整体盈利能力受费用端压力影响,但头部企业通过费用优化和整合并购实现稳健增长。例如羚锐制药2026H1费用率全面下滑,银谷整合成效显著。同时,经营性现金流大幅改善,显示行业盈利质量提升。未来市场需关注创新药企的放量能力及仿制药企的竞争格局变化。
研报提示了哪些风险因素?
研报提示了宏观经济波动风险、政策风险、行业竞争加剧及产品推广不及预期等风险因素。宏观经济波动可能影响药品需求及企业投资能力。政策风险包括医保控费、药品集采等政策变化,可能影响企业定价空间和市场份额。行业竞争加剧要求企业持续创新以保持领先地位。产品推广不及预期则可能导致业绩增长不及预期。例如羚锐制药2026Q2营收利润下滑,部分源于院内政策影响。此外,研报也指出需关注行业集中度提升带来的整合压力及新药研发失败风险。