猜你想问
2026H1公司经营情况如何?
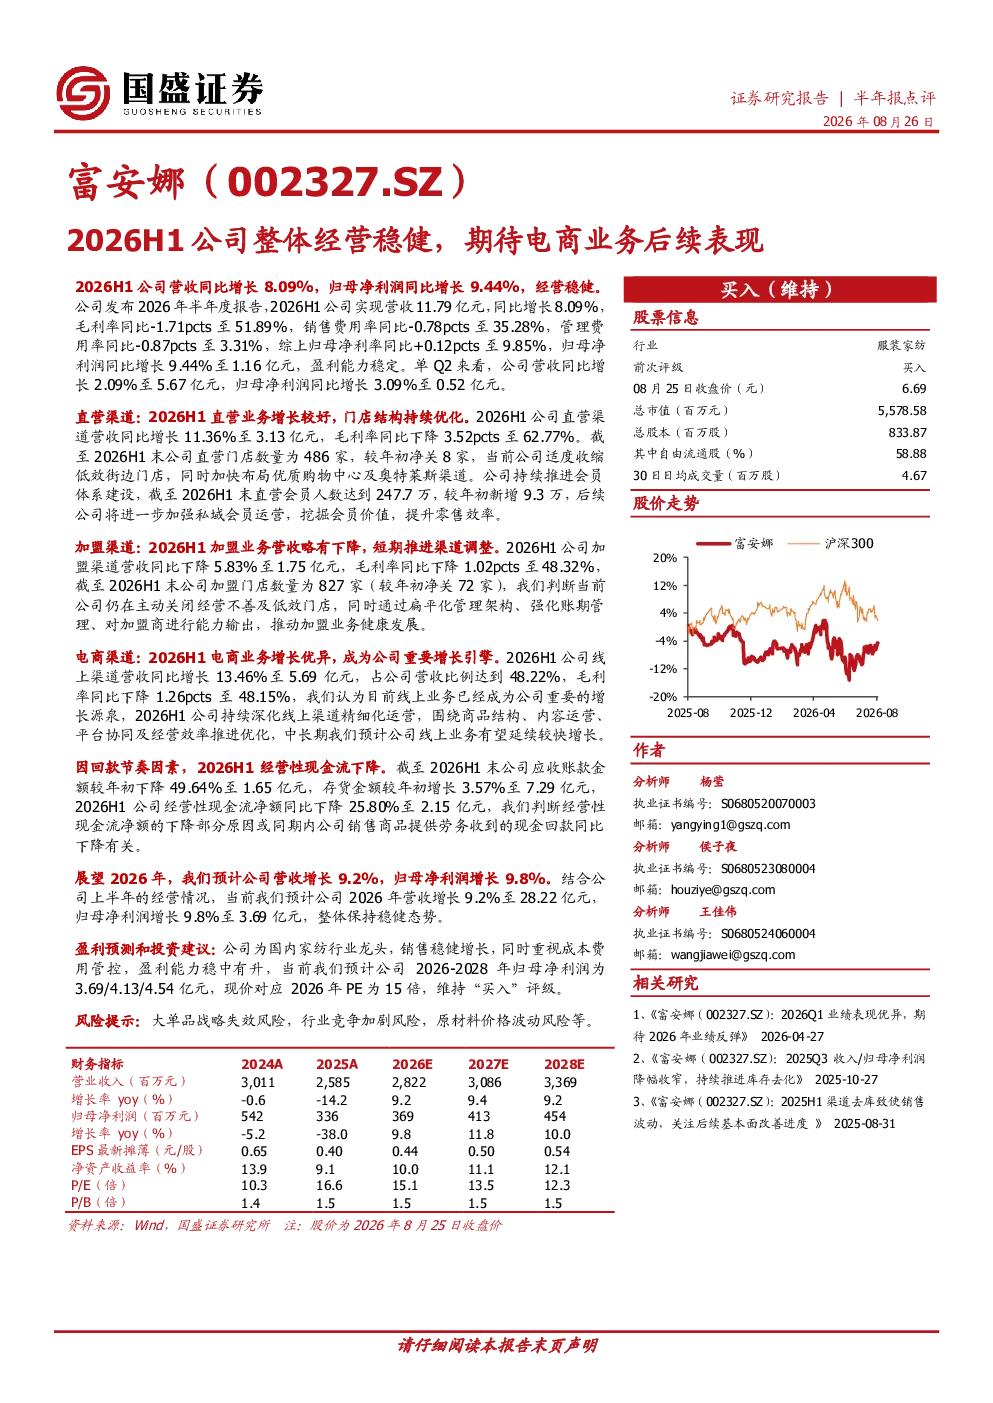
2026H1公司整体经营稳健,营收同比增长8.09%至11.79亿元,归母净利润同比增长9.44%至1.16亿元,盈利能力稳定。单Q2营收同比增长2.09%至5.67亿元,归母净利润同比增长3.09%至0.52亿元。直营渠道营收同比增长11.36%至3.13亿元,毛利率同比下降3.52pcts至62.77%,门店结构持续优化。加盟渠道营收同比下降5.83%至1.75亿元,毛利率同比下降1.02pcts至48.32%。电商渠道营收同比增长13.46%至5.69亿元,占营收比例达48.22%,毛利率同比下降1.26pcts至48.15%,成为重要增长引擎。
电商业务发展前景怎样?
电商渠道营收同比增长13.46%至5.69亿元,占营收比例达48.22%,成为公司重要增长引擎。线上业务持续深化精细化运营,中长期预计延续较快增长。公司加强私域会员运营,直营会员人数达到247.7万,较年初新增9.3万。电商渠道毛利率虽同比下降1.26pcts至48.15%,但仍保持较高占比,显示其战略重要性。未来电商业务有望持续贡献增长动力。
报告重点分析了哪些方面?
报告重点分析了公司整体经营情况、各渠道营收利润表现及未来展望。直营渠道营收增长但毛利率下降,加盟渠道营收下滑但净关门店推动健康发展,电商渠道成为核心增长引擎。报告还关注了现金流变化,经营性现金流净额同比下降25.80%至2.15亿元,主要与回款节奏有关,但应收账款较年初下降49.64%。
当前市场对该公司有何判断?
当前市场判断公司经营稳健,电商业务表现亮眼。公司营收和净利润均实现同比增长,电商渠道占比持续提升,成为主要增长动力。报告显示公司积极优化渠道结构,加强会员运营,但加盟渠道营收下滑需关注。整体来看,公司业务发展稳健,电商驱动增长趋势明确,但需关注现金流和毛利率变化。
研报提示了哪些风险?
研报提示了大单品战略失效风险,需关注核心产品竞争力。行业竞争加剧风险,电商领域竞争激烈,公司需持续提升运营效率。原材料价格波动风险,可能影响成本端表现。此外,现金流回款节奏影响经营性现金流净额,存货增长也需持续关注。这些因素可能对公司未来业绩产生不确定性。