猜你想问
耐世特中期业绩表现如何?
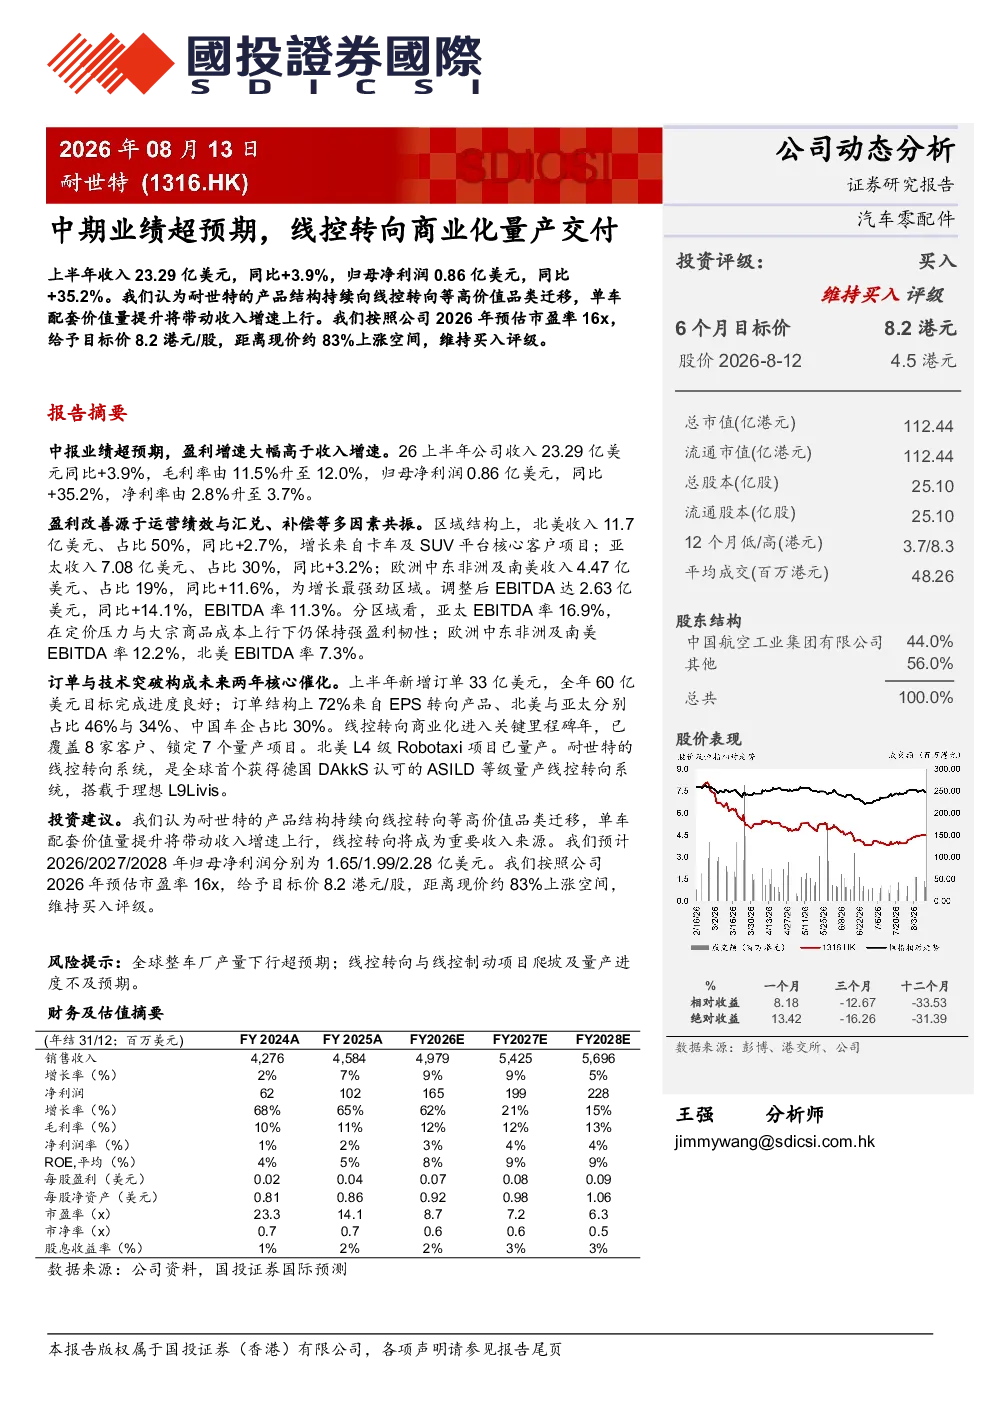
耐世特上半年业绩超预期,收入23.29亿美元,同比+3.9%,归母净利润0.86亿美元,同比+35.2%。毛利率升至12.0%,净利率升至3.7%。盈利改善源于运营绩效与汇兑、补偿等多因素共振。区域结构上,北美收入11.7亿美元(占比50%)、亚太收入7.08亿美元(占比30%)、欧洲中东非洲及南美收入4.47亿美元(占比19%),其中欧洲中东非洲及南美增长最快(+11.6%)。调整后EBITDA达2.63亿美元,同比+14.1%,EBITDA率11.3%,亚太EBITDA率最高(16.9%)。新增订单33亿美元,全年60亿美元目标完成进度良好,订单结构中EPS转向产品占比72%,中国车企占比30%。
线控转向商业化进展情况怎样?
线控转向商业化进入关键里程碑年,已覆盖8家客户、锁定7个量产项目,北美L4级Robotaxi项目已量产。其线控转向系统是全球首个获得德国DAkkS认可的ASILD等级量产系统,搭载于理想L9Livis。预计2026/2027/2028年归母净利润分别为1.65/1.99/2.28亿美元。
该行业发展趋势如何?
线控转向商业化进入关键里程碑年,已覆盖8家客户、锁定7个量产项目,北美L4级Robotaxi项目已量产。其线控转向系统是全球首个获得德国DAkkS认可的ASILD等级量产系统,搭载于理想L9Livis。预计2026/2027/2028年归母净利润分别为1.65/1.99/2.28亿美元。
报告主要分析了哪些方向?
报告分析了耐世特上半年业绩超预期,收入23.29亿美元,同比+3.9%,归母净利润0.86亿美元,同比+35.2%。毛利率升至12.0%,净利率升至3.7%。盈利改善源于运营绩效与汇兑、补偿等多因素共振。区域结构上,北美收入11.7亿美元(占比50%)、亚太收入7.08亿美元(占比30%)、欧洲中东非洲及南美收入4.47亿美元(占比19%),其中欧洲中东非洲及南美增长最快(+11.6%)。调整后EBITDA达2.63亿美元,同比+14.1%,EBITDA率11.3%,亚太EBITDA率最高(16.9%)。新增订单33亿美元,全年60亿美元目标完成进度良好,订单结构中EPS转向产品占比72%,中国车企占比30%。线控转向商业化进入关键里程碑年,已覆盖8家客户、锁定7个量产项目,北美L4级Robotaxi项目已量产。其线控转向系统是全球首个获得德国DAkkS认可的ASILD等级量产系统,搭载于理想L9Livis。预计2026/2027/2028年归母净利润分别为1.65/1.99/2.28亿美元。
报告提示了哪些风险?
报告提示风险包括全球整车厂产量下行超预期、线控转向与线控制动项目爬坡及量产进度不及预期。