猜你想问
这份报告的核心内容是什么?
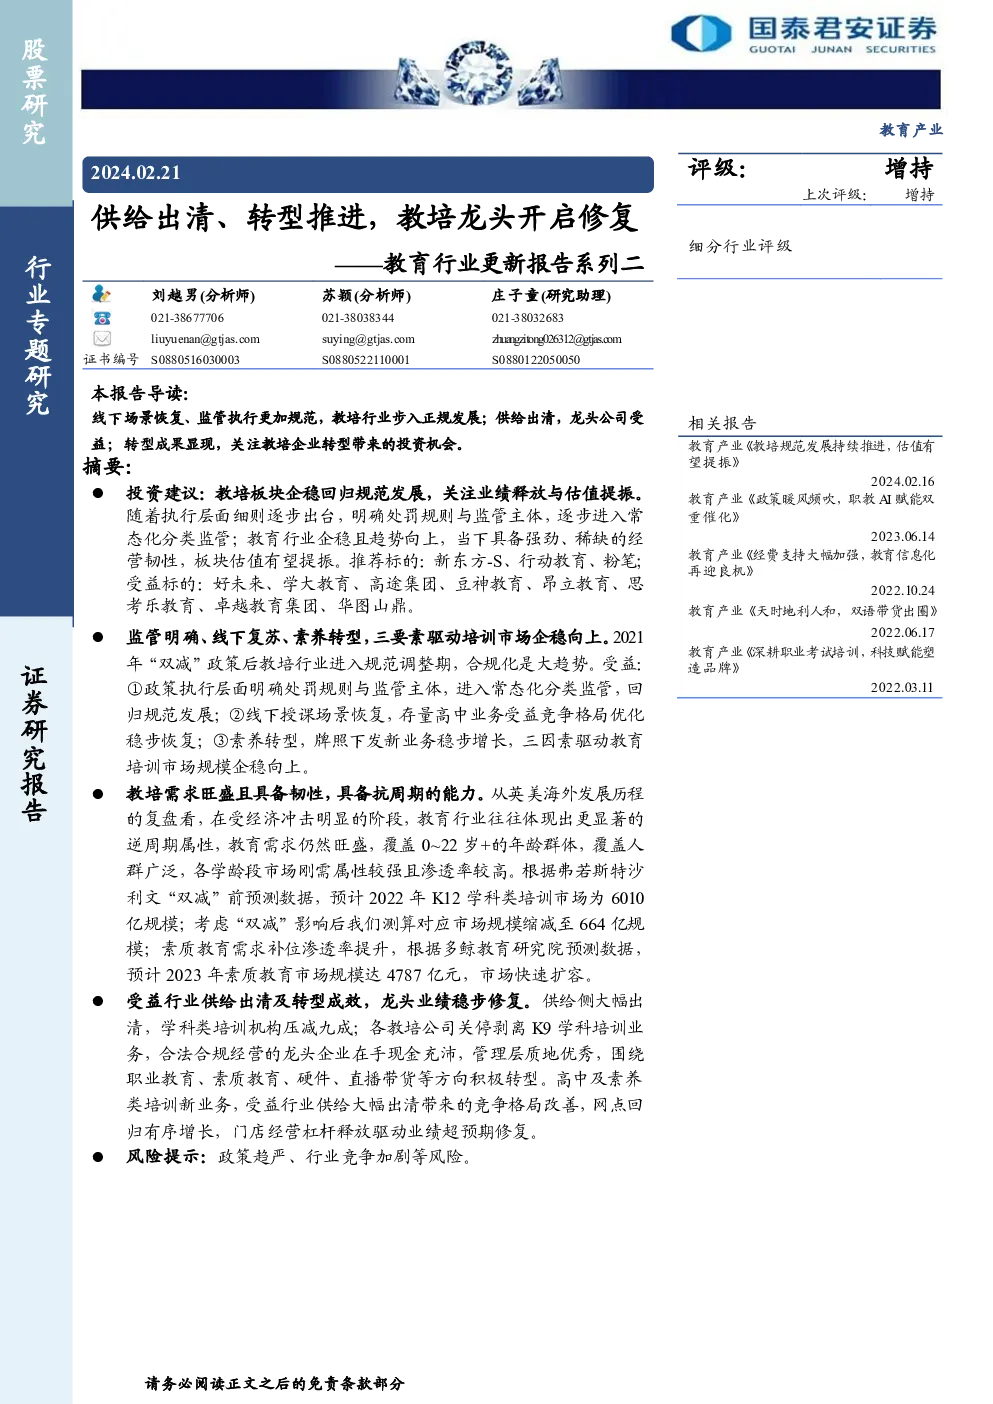
本报告分析教培行业在“双减”政策后的规范调整期,指出合规化是大趋势。随着监管细则出台,行业进入常态化分类监管,线下授课场景恢复,素养转型稳步推进。报告强调教育需求覆盖人群广,刚需属性强且具有逆周期属性。同时,供给侧大幅出清,学科类机构压减九成,合规龙头受益于现金充沛和积极转型,高中及素养类培训新业务受益于竞争格局改善和门店经营杠杆释放。
教育行业的发展趋势如何?
教育行业在“双减”后进入规范调整期,但市场规模企稳向上。K12学科类培训市场在“双减”后大幅缩减,但素质教育市场预计2023年规模达4787亿元,CAGR为18.1%。教育行业总体规模2015-2020年年复合增速为12.7%,培训市场规模年复合增速达17.4%。行业正向职业教育、素质教育、硬件、直播带货等方向转型。
报告重点分析了哪些方向?
报告重点分析了教培行业供给侧出清和龙头企业的转型受益情况。指出学科类培训机构压减九成,合规龙头在手现金充沛,管理层质地优秀,围绕职业教育、素质教育、硬件、直播带货等方向积极转型。高中及素养类培训新业务受益于竞争格局改善,网点回归有序增长,门店经营杠杆释放驱动业绩修复。
当前教育行业的市场现状是怎样的?
当前教育行业在“双减”政策后进入规范调整期,K12学科类培训市场大幅缩减,2022年规模仅664亿元。但素质教育市场发展迅速,预计2023年规模达4787亿元。教育行业总体规模持续扩张,2015-2020年年复合增速为12.7%,培训市场规模年复合增速达17.4%。行业正向职业教育、素质教育等方向转型。
这份报告提到了哪些风险提示?
报告提示教培行业面临政策趋严和行业竞争加剧的风险。政策趋严可能导致监管政策进一步收紧,影响行业合规经营。同时,行业竞争加剧可能压缩企业利润空间,对龙头企业形成挑战。投资者需关注政策变化和市场竞争动态。
你可能感兴趣
教育行业更新报告系列二:供给出清、转型推进,教培龙头开启修复
文化传媒国泰君安证券2024-02-21
国君社服|供给出清、转型推进,教培龙头开启修复
休闲服务国泰君安证券2024-02-22
困境反转,K12教培龙头积极转型驱动增长——教育行业系列深度(二)
文化传媒Nesbitt证券2024-02-07
教育行业深度报告:需求刚性供给出清,龙头修复释放弹性
文化传媒华鑫证券2025-03-18
教培行业研究系列(二):龙头转型,核心业务恢复增长,科技助推新发展
文化传媒民生证券2023-09-13
首次覆盖报告:供给出清,教培龙头受益
国泰君安证券2024-03-12
电力设备与新能源行业研究:“曙光初现”系列(一)光伏玻璃:供给加速出清,龙头盈利修复、份额回升可期
电气设备国金证券2026-09-13
海外教育行业9月投资策略:“双减”逐步落实,教培转型开启
文化传媒国信证券2021-08-30
K12教培转型:好景正繁春未半,小桃初放蝶仍稀——教育行业系列研究
文化传媒证券2024-03-19
国金电新曙光初现系列一光伏玻璃供给加速出清龙头盈利修复份额回升可期
未知机构2026-09-15