猜你想问
这份研报主要分析了什么内容?
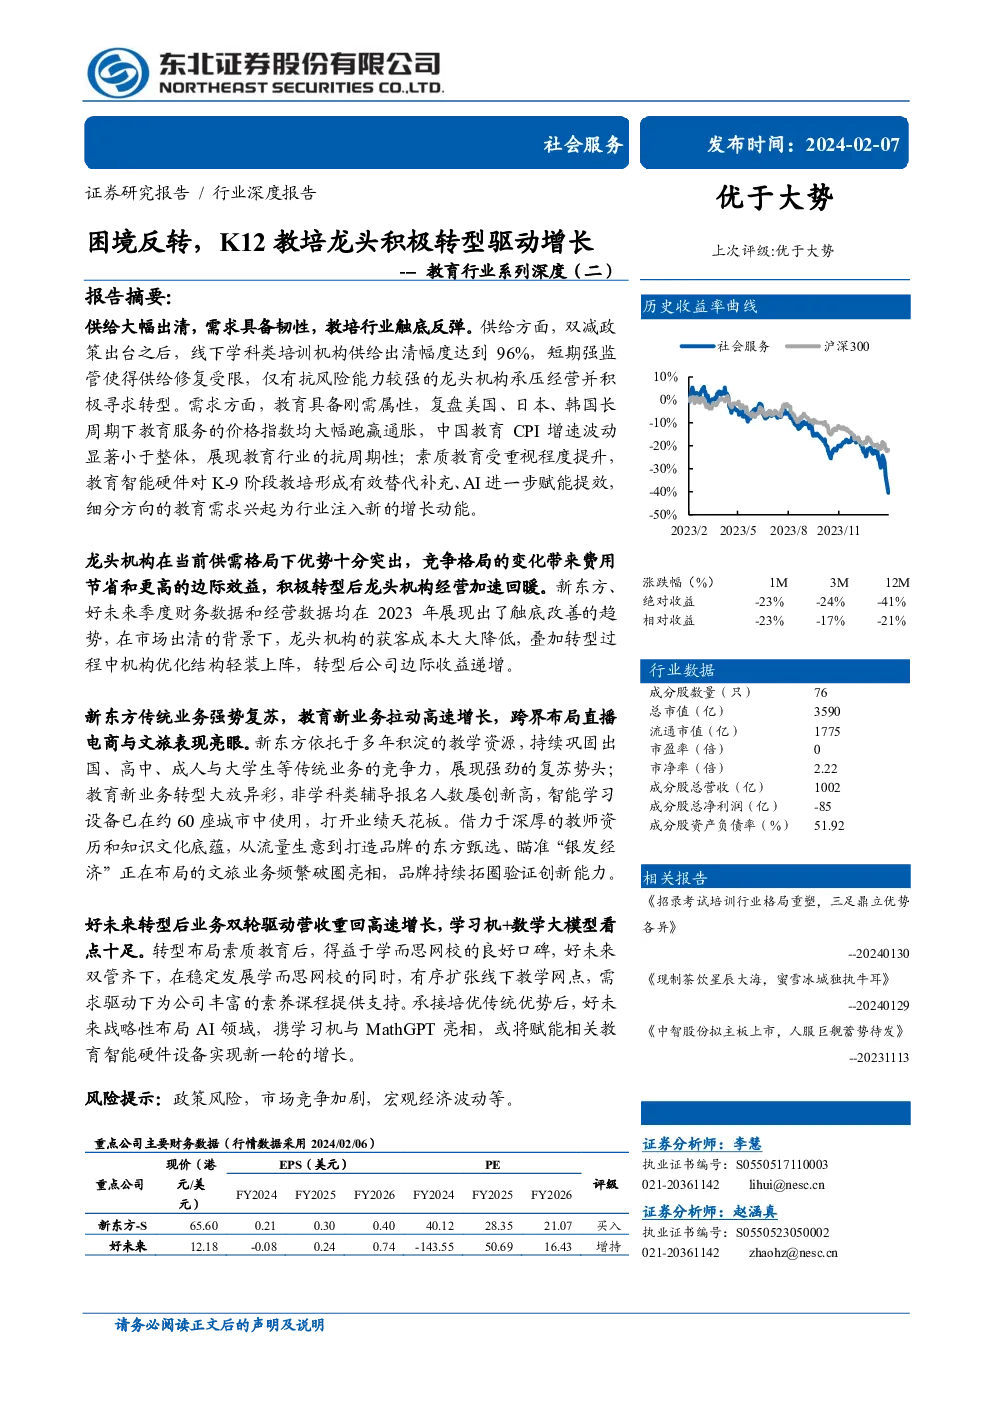
这份研报主要分析了K12教培行业在双减政策后的转型情况。报告指出,线下学科类培训机构供给出清幅度达96%,短期内供给修复有限,但教育作为刚需具备抗周期性。素质教育及学习机市场快速增长,为行业注入新的增长动能。新东方、好未来等龙头机构在供给出清背景下获客成本降低,转型后经营加速回暖,边际收益递增。报告还分析了新东方和好未来的转型成效,新东方传统业务复苏,教育新业务拉动增长,东方甄选转型直播电商,文旅业务瞄准银发经济;好未来依托优质教研能力发力素养课程转型+教育科技产品,学而思品牌口碑加持,素质教育转型有序扩张,学习机+MathGPT成为新的增长点。
教育行业未来发展趋势如何?
教育行业未来发展趋势呈现供给出清、需求韧性、转型加速的特点。首先,双减政策后教培行业供给大幅出清,短期内供给修复有限,但教育作为刚需具备抗周期性。其次,素质教育及学习机市场快速增长,为行业注入新的增长动能。中国K-12教育受众群体占比居高不下,稳定在70%以上,高考报名人数逐年上升,为教培行业提供稳定需求。此外,中国素质教育市场规模预计2023年达到7151.5亿元,2021-2023年CAGR为19%;中国教育智能硬件市场规模预计2026年达到668亿,2022-2026年CAGR达11.58%,学习平板出货量也在快速增长。这些数据表明,教育行业正在从学科类培训向素质教育、教育科技方向转型,未来增长潜力较大。
报告重点分析了哪些公司?
报告重点分析了新东方和好未来两家K12教培行业的龙头企业。新东方方面,报告指出其传统业务强势复苏,教育新业务拉动高速增长,出国业务强劲复苏,国内考培市场仍有潜力。转型成效显著,新业务起量贡献增长,东方甄选成功转型直播电商,文旅业务瞄准‘银发经济’。好未来方面,报告指出其业绩回暖,教育科技打造成为第二成长曲线,依托优质教研能力发力素养课程转型+教育科技产品,学而思品牌口碑加持,素质教育转型有序扩张,技术加持下,数学培优传统优势推动新发展,学习机+MathGPT成为新的增长点。两家公司在转型过程中均展现出较强的抗风险能力和边际收益递增的态势。
当前教育市场现状如何判断?
当前教育市场现状呈现供给收缩、需求韧性、转型加速的特点。供给方面,双减政策后线下学科类培训机构供给出清幅度达96%,线上学科类培训机构出清幅度达87.07%,短期内供给修复有限。需求方面,教育作为刚需具备抗周期性,中国在校生分布中K-12教育受众群体占比居高不下,稳定在70%以上,高考报名人数逐年上升,为教培行业提供稳定需求。转型方面,素质教育及学习机市场快速增长,中国素质教育市场规模预计2023年达到7151.5亿元,2021-2023年CAGR为19%;中国教育智能硬件市场规模预计2026年达到668亿,2022-2026年CAGR达11.58%,学习平板出货量也在快速增长。这些数据表明,教育市场正在从学科类培训向素质教育、教育科技方向转型,行业整体处于触底反弹阶段。
研报提示哪些风险?
研报提示的主要风险包括政策风险、市场竞争风险和转型风险。政策风险方面,未来教育政策可能发生变化,对教培行业产生影响。市场竞争风险方面,虽然教培行业供给出清,但素质教育、教育科技领域竞争依然激烈,龙头机构需要持续提升产品和服务质量以保持竞争优势。转型风险方面,新东方和好未来等龙头机构在转型过程中面临诸多挑战,如新业务能否持续增长、传统业务如何与新兴业务协同等,这些因素都可能影响其转型成效。此外,宏观经济波动也可能对教育行业产生影响。