猜你想问
这份报告主要讲了什么内容?
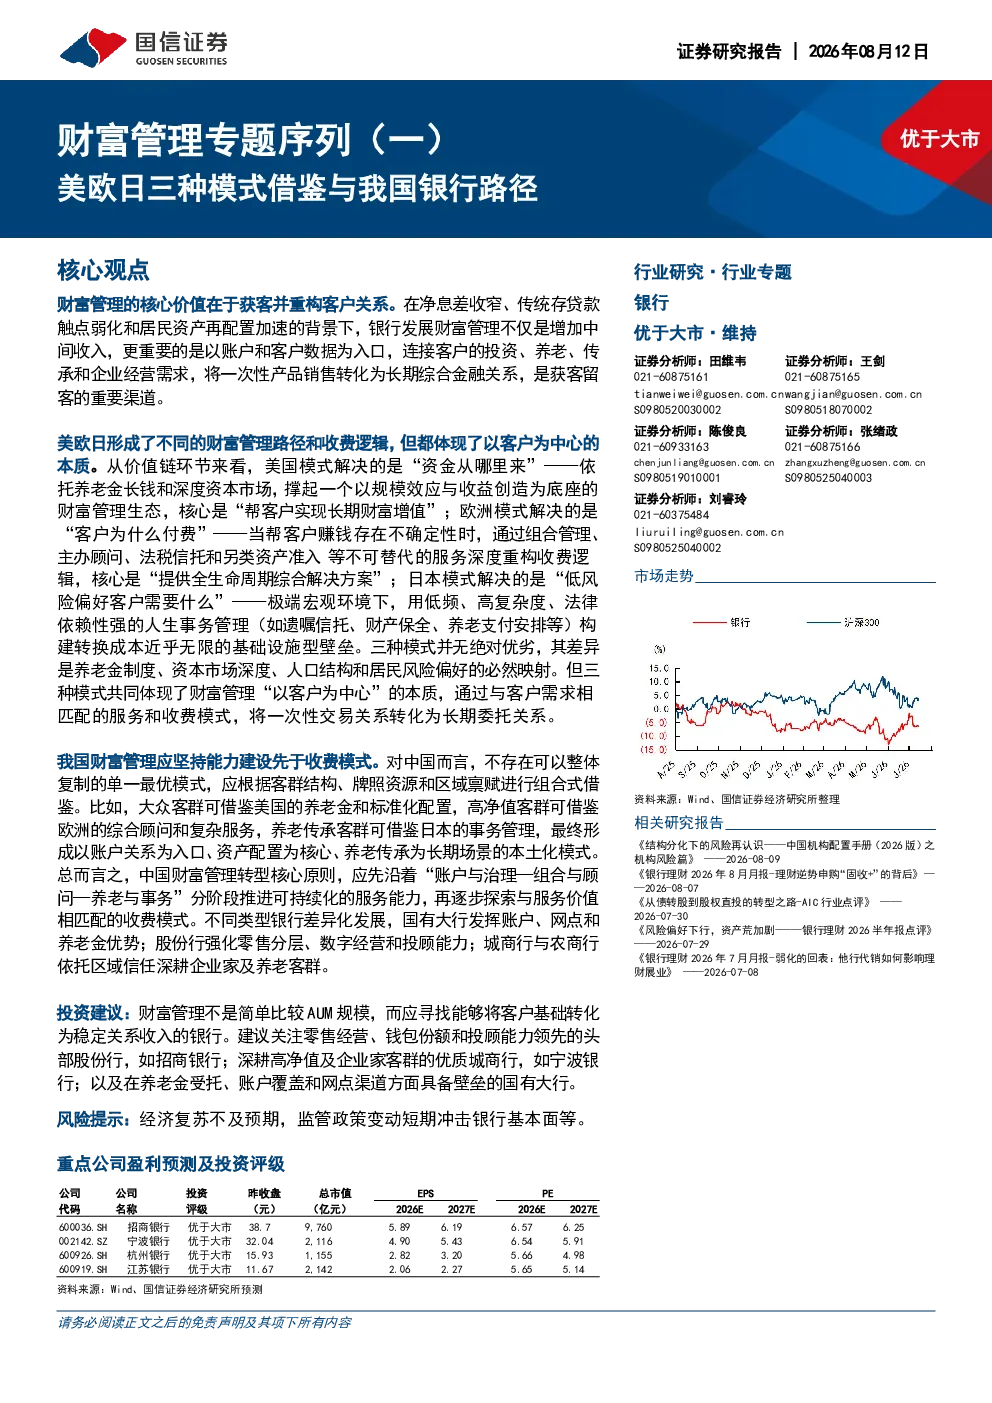
这份报告分析了美欧日三种财富管理模式,并探讨了中国银行财富管理的转型路径。报告指出,美国模式侧重养老金和资本市场,欧洲模式提供全生命周期解决方案,日本模式则聚焦人生事务管理。中国银行应结合自身客群、牌照和区域特点,组合借鉴这三种模式,逐步建立可持续的服务能力,最终形成以账户关系为入口、资产配置为核心、养老传承为长期场景的本土化模式。
银行财富管理行业未来发展趋势是什么?
银行财富管理行业面临传统存贷款业务盈利能力下降的挑战,需向轻资本业务转型,其中财富管理成为重要抓手。核心价值在于通过账户和客户数据连接客户的多方面需求,重构客户关系,实现长期综合金融服务。未来,银行需加强能力建设,分阶段推进服务能力,探索与服务价值相匹配的收费模式。
报告重点分析了哪些方面?
报告重点分析了美欧日三种财富管理模式的特点和差异,以及中国银行财富管理的转型路径。报告指出,美国模式以养老金和资本市场为基础,欧洲模式提供综合顾问服务,日本模式则通过复杂的人生事务管理构建壁垒。中国银行应根据客群结构、牌照资源和区域禀赋,组合借鉴这三种模式,形成本土化模式。
当前银行财富管理市场现状如何?
当前银行财富管理市场面临净息差下降的挑战,传统存贷款业务盈利能力减弱,促使银行向轻资本业务转型。财富管理成为银行获客和重构客户关系的重要渠道。市场上,不同国家和地区的财富管理模式存在差异,但都以客户为中心。中国银行需加强能力建设,逐步推进服务能力,探索与服务价值相匹配的收费模式。
这份报告有哪些风险提示?
报告提示,银行财富管理转型需注意能力建设先于收费模式,避免急于探索收费模式而忽视服务能力建设。同时,需根据客群结构、牌照资源和区域禀赋进行组合式借鉴,避免盲目照搬单一模式。此外,需关注市场竞争加剧、客户需求变化等风险因素,及时调整策略,确保转型顺利进行。
你可能感兴趣
财富管理专题序列(一)美欧日三种模式借鉴与我国银行路径
金融国信证券2026-08-12
财富管理专题序列(一):美欧日三种模式借鉴与我国银行路径
金融国信证券2026-08-18
银行财富管理行业系列专题:美国大型银行财富管理借鉴
金融国信证券2021-05-09
商业银行财富管理系列专题一:模式之辩、机遇之思
金融开源证券2023-09-01
专题研究报告:券商财富管理业务转型路径与收入结构重构研究
金融国信证券2026-04-01
个人养老金制度全面实施下银行、证券与基金模式探索:寻找低利率环境下个人财富管理方案
公用事业国信证券2024-12-17
互联网医疗行业系列专题一:医药电商,一个中心、两大产品、三种经营模式
医药生物西部证券2021-03-11
非银金融行业:从海外视角看我国财富管理发展路径
金融开源证券2021-05-11
美、欧、英、澳、日未来议息路径观察
民银证券2026-02-09
财富管理行业深度研究系列一:以海外财富管理为镜,照我国发展转型之路
金融开源证券2021-04-17