猜你想问
这份报告的核心内容是什么?
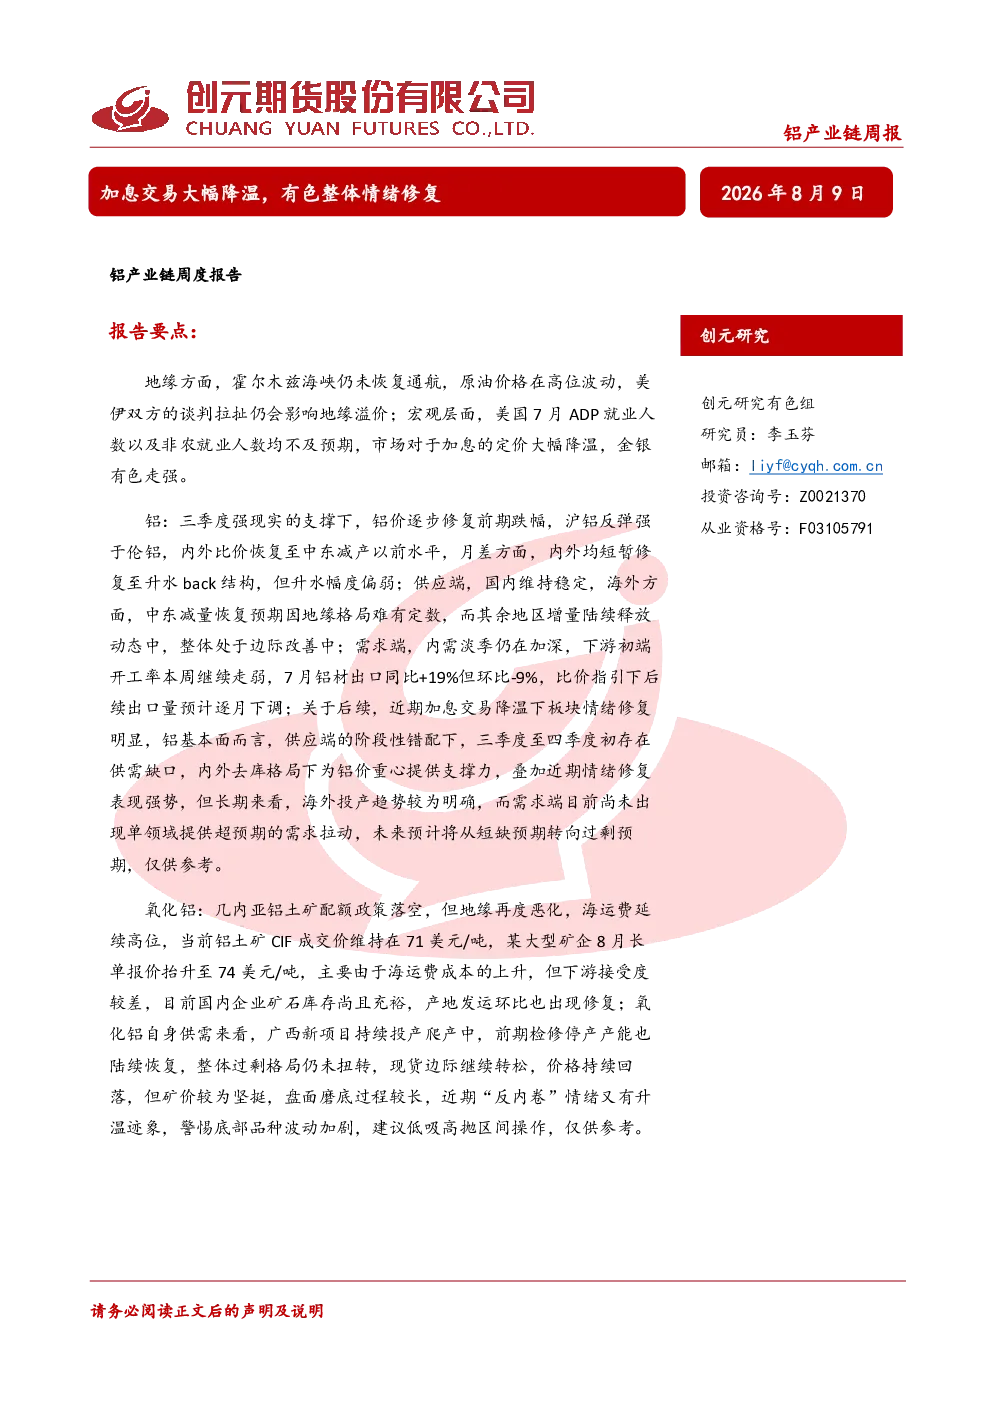
报告分析了地缘与宏观因素对有色板块的影响,指出霍尔木兹海峡未恢复通航导致地缘溢价持续,美国就业数据不及预期使加息预期降温,金银有色因此走强。报告重点解读了铝价三季度修复逻辑,沪铝反弹强于伦铝,内外比价恢复至中东减产前水平,月差短暂修复至升水back结构但升水幅度偏弱。供应端方面,国内铝供应稳定,海外中东减产恢复预期因地缘格局难有定数,其余地区增量陆续释放,整体边际改善。需求端则显示内需淡季加深,下游初端开工率走弱,7月铝材出口同比+19%但环比-9%,比价指引下后续出口量预计逐月下调。报告认为三季度至四季度初存在供需缺口,内外去库格局为铝价重心提供支撑,情绪修复表现强势,但长期看海外投产趋势明确,需求端尚未出现单领域超预期拉动,预计铝价将从短缺预期转向过剩预期。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现供需边际改善格局。供应端方面,国内铝供应保持稳定,海外中东减产恢复预期因地缘格局难有定数,但其余地区增量陆续释放,整体边际改善趋势明显。需求端则面临内需淡季加深的挑战,下游初端开工率走弱,出口环比走弱,整体需求偏弱。长期看,海外投产趋势明确,叠加国内供应稳定增长,铝价预计将从短缺预期转向过剩预期。尽管短期内供需缺口、去库格局和情绪修复为铝价提供支撑,但行业整体需关注地缘局势对海外供应的影响,以及下游需求能否出现超预期拉动。
报告重点分析了哪些方向?
报告重点分析了铝产业链的供需格局与价格驱动因素。在供应端,报告详细解读了国内铝供应的稳定性,以及海外中东减产恢复预期的不确定性,同时指出其余地区增量陆续释放,整体边际改善。需求端则聚焦于内需淡季加深对下游开工率的影响,以及出口环比走弱的表现,指出比价指引下后续出口量预计逐月下调。此外,报告还分析了铝价短期修复逻辑,包括沪铝反弹强于伦铝、内外比价恢复至中东减产前水平,以及月差短暂修复至升水back结构但升水幅度偏弱等特点。报告认为三季度至四季度初存在供需缺口,内外去库格局为铝价重心提供支撑,但长期看供需关系将转向过剩预期。
当前铝市场现状如何判断?
当前铝市场现状呈现供需边际改善与情绪修复并存的格局。供应端,国内铝供应稳定,海外中东减产恢复预期因地缘格局难有定数,但其余地区增量陆续释放,整体边际改善趋势明显。需求端则面临内需淡季加深的挑战,下游初端开工率走弱,出口环比走弱,整体需求偏弱。库存方面,铝锭去库1.1万吨至92万吨,铝棒累库0.6万吨至13.3万吨,LME库存持续下降至25.8万吨,显示去库格局为铝价重心提供支撑。情绪层面,报告指出供需缺口、去库格局和情绪修复为铝价提供支撑,但长期看海外投产趋势明确,需求端尚未出现单领域超预期拉动,预计铝价将从短缺预期转向过剩预期。
这份报告有哪些风险提示?
报告提示的地缘与宏观风险主要涉及霍尔木兹海峡未恢复通航导致的地缘溢价持续,以及美国就业数据不及预期引发的加息预期降温,这些因素可能对有色板块情绪产生影响。供应端风险则在于海外中东减产恢复预期的不确定性,因地缘格局变化可能导致减产计划调整,进而影响全球铝供应格局。需求端风险主要来自内需淡季加深对下游开工率的影响,以及出口环比走弱可能导致的后续出口量下调。此外,报告还提示需关注海外投产趋势对铝价长期预期的冲击,以及国内氧化铝供应过剩格局下矿价与盘面价格波动可能加剧的风险。