猜你想问
这份研报主要分析了什么内容?
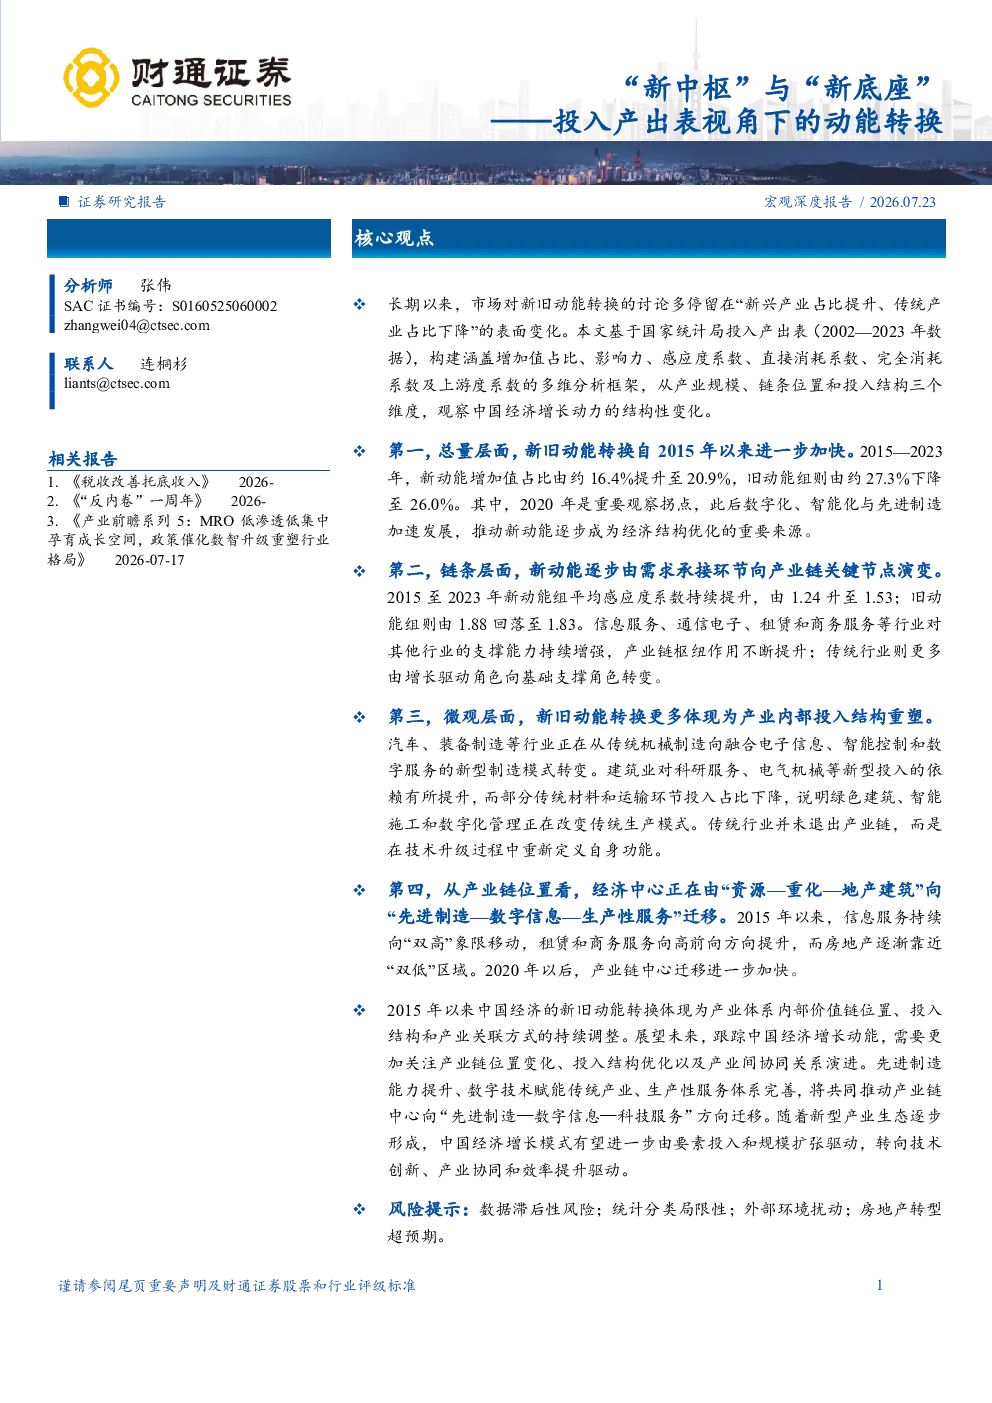
这份研报从投入产出视角分析了动能转换,重点关注了新动能增加值占比的提升、产业链角色的变化、投入结构的重塑以及产业链中心的迁移。报告指出,2015年以来新动能增加值占比从16.4%提升至20.9%,旧动能从27.3%下降至26.0%,2020年是重要拐点,数字化、智能化和先进制造加速发展。新动能行业如信息服务、通信电子等向产业链核心环节靠拢,旧动能行业如建筑和房地产则更多由增长驱动角色向基础支撑角色转变。报告还分析了产业链内部投入结构的重塑,如汽车、装备制造等行业从传统机械制造向融合电子信息、智能控制和数字服务的新型制造模式转变。经济中心正由“资源—重化—地产建筑”向“先进制造—数字信息—生产性服务”迁移,2020年后迁移加速。新旧动能转换并非简单替代,而是产业链功能的重新分工,新动能成为产业链枢纽,旧动能转型为产业底座。
新动能和旧动能的行业发展趋势如何?
新动能和旧动能的行业发展趋势呈现明显分化。新动能行业如信息服务、通信电子、租赁和商务服务等,其感应度系数提升,由需求承接环节向产业链关键节点演变,成为产业链核心环节。这些行业在数字化、智能化和先进制造推动下加速发展,增加值占比持续提升。旧动能行业如建筑和房地产,则更多由增长驱动角色向基础支撑角色转变,对传统材料的依赖下降,对科研服务、电气机械等新型投入的依赖提升。未来,新动能将成为产业链枢纽,推动产业链中心向“先进制造—数字信息—科技服务”方向迁移,经济增长模式由要素投入和规模扩张驱动转向技术创新、产业协同和效率提升驱动。不同省份的转型路径也存在差异,有的地区靠制造和供给端升级,有的靠服务化和终端需求融合。
研报重点分析了哪些方向?
研报重点分析了投入产出视角下的新旧动能转换,具体包括以下几个方面:一是增加值占比的变化,2015年以来新动能增加值占比从16.4%提升至20.9%,旧动能从27.3%下降至26.0%;二是产业链角色的变化,新动能行业由需求承接环节向产业链关键节点演变,旧动能行业则更多由增长驱动角色向基础支撑角色转变;三是投入结构的重塑,汽车、装备制造等行业从传统机械制造向融合电子信息、智能控制和数字服务的新型制造模式转变,建筑业对科研服务、电气机械等新型投入的依赖提升;四是产业链中心的迁移,经济中心正由“资源—重化—地产建筑”向“先进制造—数字信息—生产性服务”迁移,2020年后迁移加速。此外,报告还分析了新旧动能转换并非简单替代,而是产业链功能的重新分工,新动能成为产业链枢纽,旧动能转型为产业底座。区域转型路径差异以及未来趋势等。
当前市场现状如何判断?
当前市场现状呈现出新旧动能转换加速的趋势。新动能增加值占比持续提升,产业链角色发生变化,新动能行业如信息服务、通信电子等向产业链核心环节靠拢,旧动能行业如建筑和房地产则更多由增长驱动角色向基础支撑角色转变。投入结构也在重塑,传统制造业向融合电子信息、智能控制和数字服务的新型制造模式转变,建筑业对科研服务、电气机械等新型投入的依赖提升。经济中心正由“资源—重化—地产建筑”向“先进制造—数字信息—生产性服务”迁移,2020年后迁移加速。这种趋势表明,经济增长模式正在由要素投入和规模扩张驱动转向技术创新、产业协同和效率提升驱动。新旧动能转换并非简单替代,而是产业链功能的重新分工,新动能成为产业链枢纽,旧动能转型为产业底座。区域转型路径也存在差异,有的地区靠制造和供给端升级,有的靠服务化和终端需求融合。
研报提到了哪些风险提示?
研报提到了以下几项风险提示:一是数据滞后性风险,由于数据收集和整理需要一定时间,可能导致分析结果与实际情况存在偏差;二是统计分类局限性,现行统计分类体系可能无法完全反映新旧动能转换的动态变化,导致分析结果不够精确;三是外部环境扰动,全球经济形势、政策变化等外部因素可能对动能转换进程产生影响;四是房地产转型超预期,房地产作为旧动能的重要组成部分,其转型进程可能超出预期,对整体经济造成影响。这些风险提示提醒投资者在分析新旧动能转换时需谨慎考虑,避免过度依赖单一数据或指标,同时关注外部环境变化和政策调整,以更全面地评估动能转换的进程和趋势。