猜你想问
本周大类资产配置的核心观点是什么?
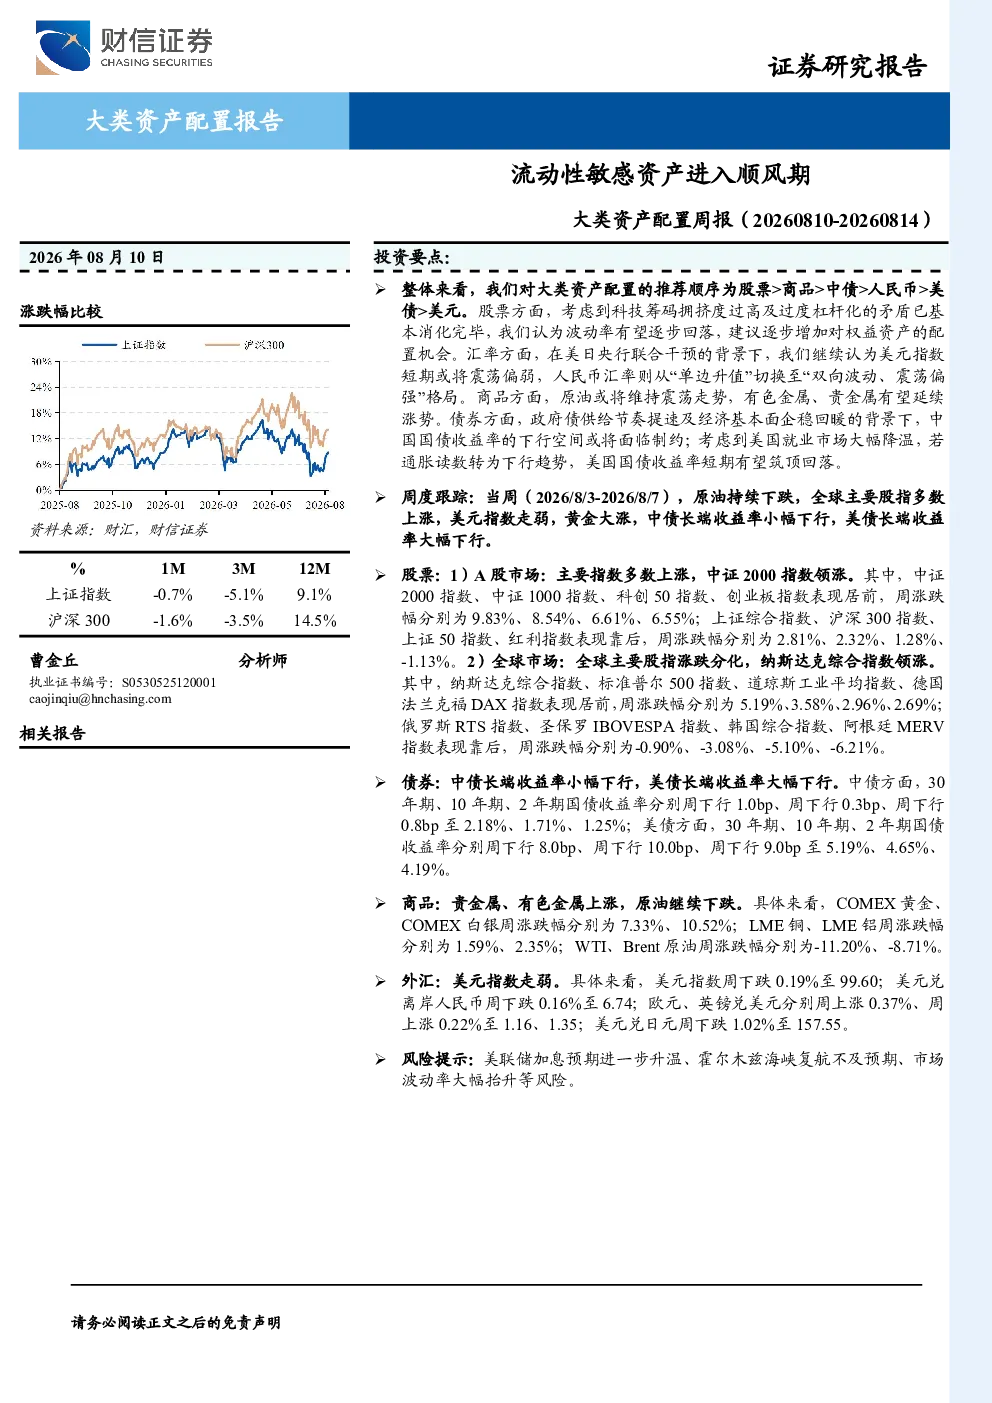
本周报告推荐股票>商品>中债>人民币>美债>美元的配置顺序。股票方面,科技筹码拥挤度与杠杆化矛盾已消化,波动率有望回落,建议逐步增配权益资产。商品方面,原油维持震荡,有色金属、贵金属延续涨势。债券方面,中国国债收益率下行空间受限,美国国债收益率短期或筑顶回落(若通胀下行)。汇率方面,美日央行联合干预下,美元指数短期震荡偏弱,人民币汇率从单边升值转向双向波动、震荡偏强。
报告对股票赛道的分析有何亮点?
报告指出股票赛道中科技板块的筹码拥挤度与杠杆化矛盾已消化,这意味着前期过热的市场情绪有所缓和,为权益资产配置提供了较好的时机。同时,报告强调波动率有望回落,这降低了投资风险,使得逐步增配权益资产成为合理策略。此外,报告还分析了全球及主要经济体的经济动能,如花旗经济意外指数显示全球及美国经济动能较强,而中国经济动能相对较弱,这些数据为权益资产配置提供了宏观背景支持。
报告重点分析了哪些资产配置方向?
报告重点分析了股票、商品、债券、人民币和美债五大资产类别。在股票方面,推荐逐步增配权益资产,特别是科技板块。在商品方面,关注有色金属和贵金属的涨势,以及原油的震荡表现。在债券方面,指出中国国债收益率下行空间受限,而美国国债收益率短期或筑顶回落。在人民币和美债方面,分析指出美元指数短期震荡偏弱,而人民币汇率从单边升值转向双向波动、震荡偏强,同时美国国债收益率短期或筑顶回落。
当前市场状况如何判断?
当前市场状况表现为波动率见顶回落,流动性敏感资产(如股票、商品)配置价值提升。经济动能方面,花旗经济意外指数显示全球及美国经济动能较强,而中国经济动能相对较弱。货币政策方面,美联储2026年加息概率降至77.1%,资产负债表扩张104亿美元,隔夜逆回购协议规模维持低位,中国DR007、R007下行。资产比价方面,A股/中债收益比降至3.98,10年期中美利差收窄至-293.9bp。
本报告提示了哪些风险?
本报告提示了美联储加息预期、霍尔木兹海峡复航及市场波动率抬升风险。美联储加息预期可能影响全球资本流动和资产价格,霍尔木兹海峡复航可能影响全球能源供应和商品价格,市场波动率抬升可能增加投资风险。这些风险因素需要投资者密切关注,并在资产配置中加以考虑。