猜你想问
7月制造业PMI数据具体表现如何?
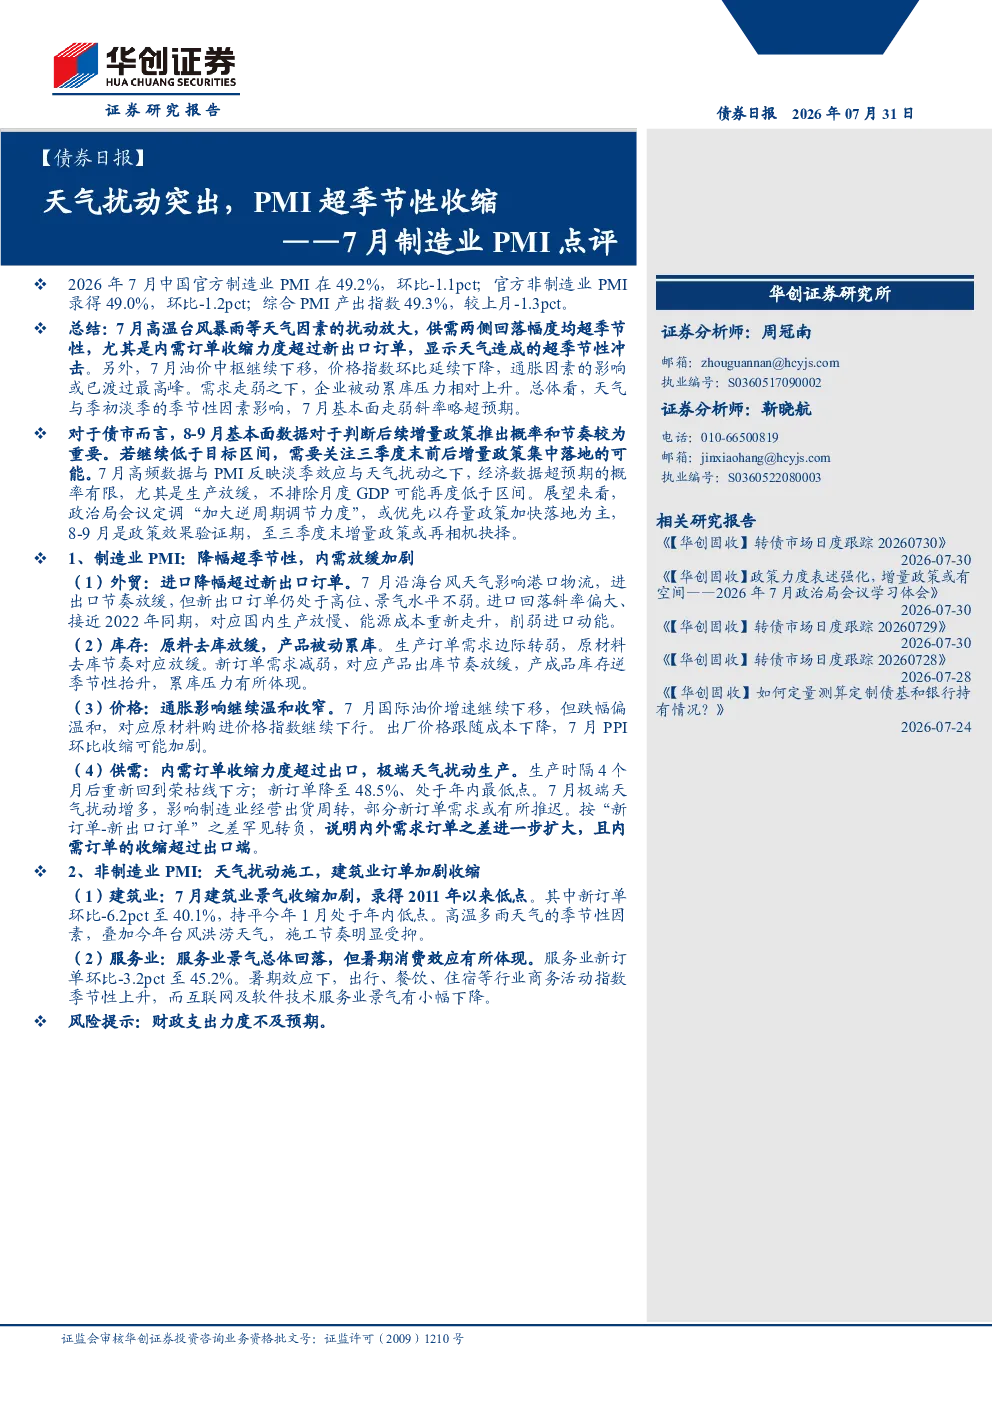
7月中国官方制造业PMI为49.2%,环比下降1.1个百分点;官方非制造业PMI为49.0%,环比下降1.2个百分点;综合PMI产出指数为49.3%,环比下降1.3个百分点。制造业PMI降幅超季节性,主要受高温、台风、暴雨等天气因素扰动,供需两侧均出现回落,其中内需订单收缩力度超过新出口订单。非制造业PMI方面,建筑业景气收缩加剧,服务业景气总体回落,但暑期消费效应有所体现。
报告指出哪些行业发展趋势?
报告显示,制造业受天气扰动明显,供需两端均出现回落,内需订单收缩力度超过新出口订单。非制造业方面,建筑业景气收缩加剧,服务业总体回落但暑期消费有所支撑。油价中枢下移,通胀影响温和收窄。需求走弱下,企业被动累库压力上升。未来需关注8-9月基本面数据对政策节奏的影响。
报告重点分析了哪些方向?
报告重点分析了天气因素对制造业PMI的扰动影响,以及供需两侧的收缩情况。同时关注非制造业中建筑业和服务的景气度变化,暑期消费的短期提振作用,以及油价和通胀的温和走势。此外,报告还探讨了需求走弱下的企业库存压力,以及8-9月数据对后续政策制定的指导意义。
当前市场现状如何判断?
当前市场现状表现为制造业PMI超季节性收缩,主要受天气因素影响,供需两端均承压。非制造业景气度总体回落,但暑期消费提供一定支撑。通胀影响温和收窄,油价中枢下移。需求走弱导致企业被动累库,市场需关注8-9月数据对政策走向的影响。
报告提示哪些风险?
报告提示的主要风险在于天气扰动对制造业生产的持续影响,可能导致供需失衡加剧。非制造业中建筑业景气度持续收缩可能引发更广泛的经济下行压力。企业被动累库若未能有效消化,可能增加未来去库存的难度。此外,若8-9月经济数据持续低于预期,可能引发市场对政策效果的担忧,需关注三季度末增量政策的落地节奏和效果。
你可能感兴趣
——7月制造业PMI点评:天气扰动突出,PMI超季节性收缩
华创证券2026-07-31
2026年7月PMI数据点评:制造业PMI超季节性回落至收缩区间
开源证券2026-08-03
7月PMI数据点评:制造业预期改善,基建可能受天气扰动
西部证券2023-07-31
2021年7月制造业PMI指数点评:PMI超季节性回落
上海证券2021-08-03
7月PMI数据点评:PMI整体回落,天气扰动超预期
万联证券2026-08-04
4月PMI数据点评:季节性因素叠加外部环境变化,制造业PMI降至收缩区间
太平洋证券2025-04-30
12月制造业PMI点评、债券周报:订单季节性收缩,价格大幅走高
华创证券2021-01-04
2021年8月制造业PMI指数点评:短期因素扰动 需求明显收缩
上海证券2021-09-01
国贸期货3月PMI数据点评:内外扰动下 制造业供需两端景气度收缩
国贸期货2022-03-31
2018年2月制造业PMI指数点评:供需收缩 春节扰动下PMI增长放缓
上海证券2018-03-01