猜你想问
FMS会议后美光科技目标价下调的原因是什么?
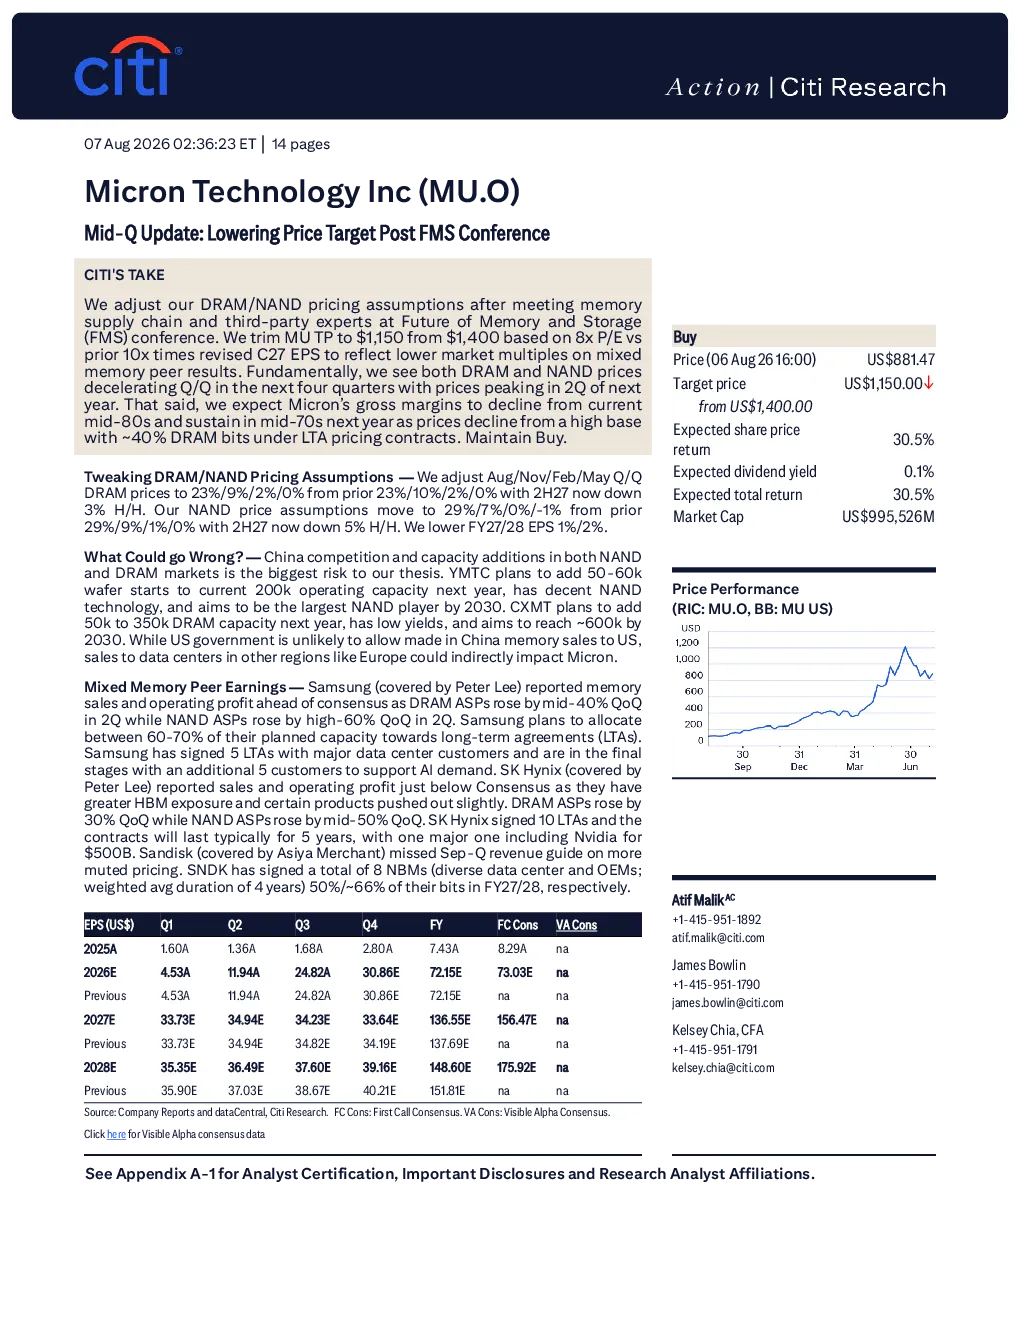
中信证券在FMS会议后下调美光科技目标价,主要基于对DRAM/NAND定价假设的调整。将DRAM/NAND价格假设从之前的10倍市盈率调整为8倍市盈率,预计未来四个季度DRAM和NAND价格将环比减速,并在明年第二季度达到峰值。这一调整导致美光科技的目标价从1400美元下调至1150美元。
美光科技DRAM/NAND定价假设如何调整?
原定价假设为10倍市盈率,现调整为8倍市盈率。具体到2027年第二季度,DRAM价格环比下降预测从0%调整为-3%,NAND价格环比下降预测从0%调整为-5%。这一调整反映了市场对未来价格走势的预期变化。
美光科技未来毛利率预测情况如何?
预计美光科技的综合毛利率将从当前的80%中期水平下降至明年70%的中期水平。主要原因是价格从高位回落,以及约40%的DRAM容量处于LTA定价合同下。尽管如此,报告仍维持买入评级,认为美光科技在DRAM市场的复苏和人工智能领域的布局具有长期价值。
美光科技面临的主要市场风险有哪些?
报告指出,中国在NAND和DRAM市场的竞争与产能扩张是美光科技面临的最大风险。YMTC和CXMT的产能扩张可能间接影响美光。此外,供需关系、定价、产能和竞争等因素也可能影响美光的业绩表现。
美光科技报告中的关键数据有哪些?
报告设定的目标价为1150美元,或8倍C27E每股收益。预计2027/28财年每股收益预测下调1%/2%。DRAM价格预测显示2027年第二季度环比下降3%,NAND价格预测显示2027年第二季度环比下降5%。综合毛利率预测将从80%下降至70%。
你可能感兴趣
美光 2026年闪存峰会 FMS 管理层会议要点
未知机构2026-08-06
美光科技FY24Q2业绩点评:第二财季营收超预期,HBM3E开始量产
电子设备信达证券2024-03-21
MU法国外贸银行Exane将美光科技的评级双重下调至卖出目标价从140美
未知机构2024-09-12
美光科技(MU)获买入评级,目标价上调至1700美元:存储芯片价格飙升推动强劲盈利
汇丰首尔证券分行2026-06-25
美光科技:供给需求失衡持续,定价强劲;目标价上调至2500美元
美国银行证券2026-07-01
美光科技:这次不同,将目标价上调至1400美元
花旗2026-06-25
半导体洁净室更新今晚美光科技宣布计划在2035年前将
未知机构2026-07-10
半导体洁净室更新 今晚 美光科技 宣布计划在2035年前将对美国本土的投资总额增至超过250
未知机构2026-07-10
华泰建筑建材洁净室产业链更新2601271月27日美光科技官网官宣
未知机构2026-01-28
全球科技行业周报:国内外多模态模型更新,美光业绩超预期
文化传媒华安证券2025-12-21