猜你想问
这份研报的核心内容是什么?
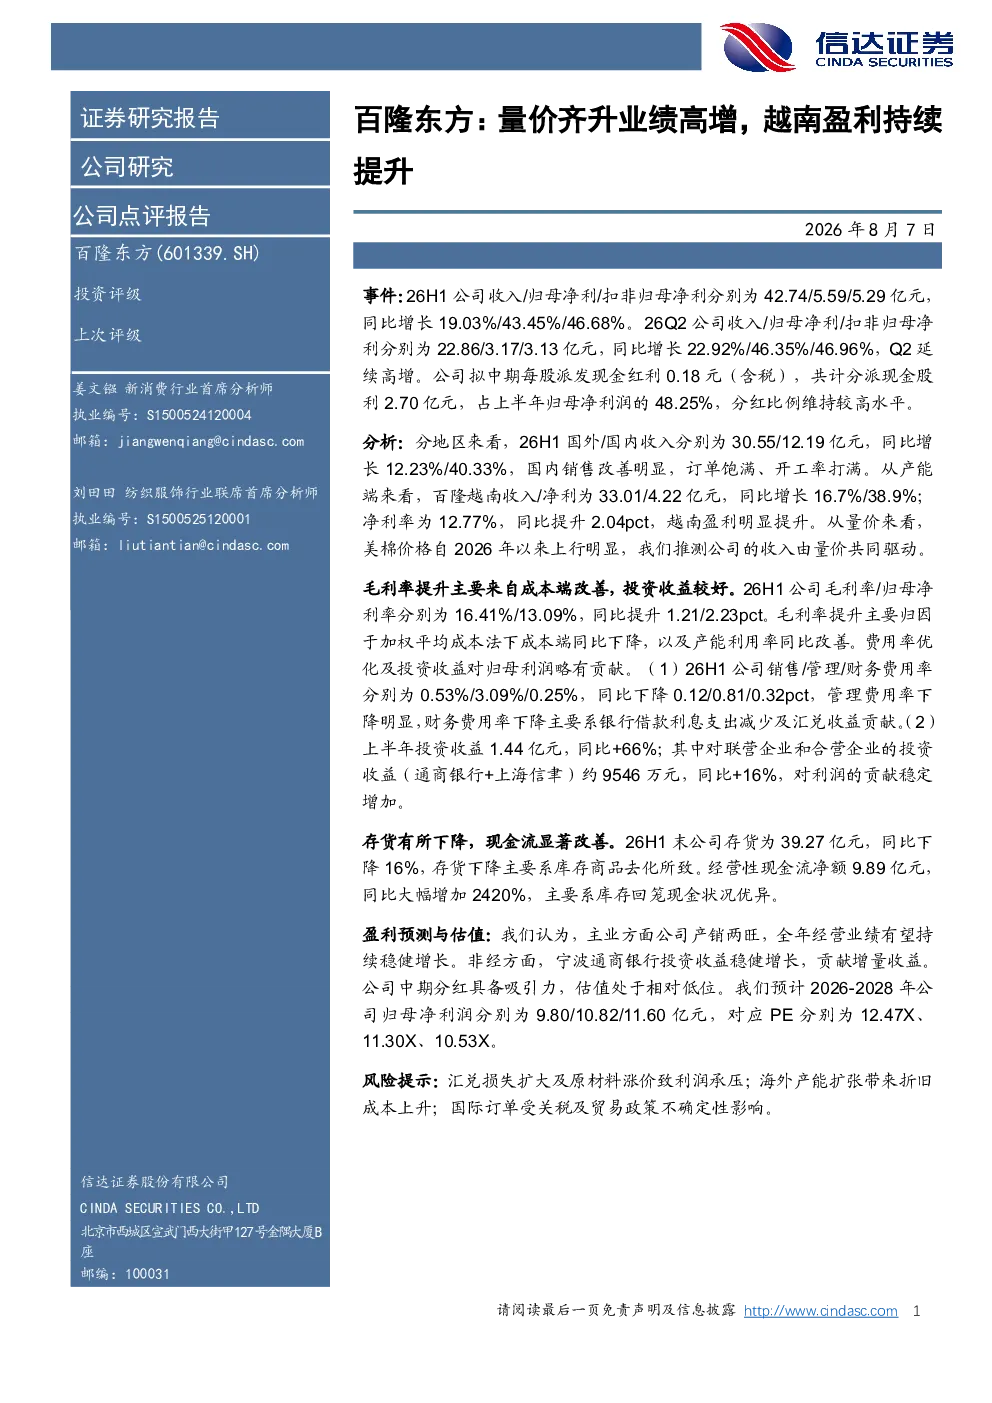
这份研报分析了百隆东方2026年上半年的业绩表现,显示公司收入和利润均实现高增长。上半年收入42.74亿元,同比增长19.03%;归母净利5.59亿元,同比增长43.45%。Q2延续高增态势,收入22.86亿元,同比增长22.92%;归母净利3.17亿元,同比增长46.35%。报告还关注了区域表现,特别是越南市场,其收入33.01亿元,同比增长16.7%,净利4.22亿元,同比增长38.9%,净利率提升至12.77%。此外,报告分析了量价因素对收入的影响,以及成本端改善和产能利用率提升对毛利率的贡献。费用率优化及投资收益也对利润增长起到积极作用。存货下降,经营性现金流净额大幅增加。
百隆东方所在的赛道/行业发展趋势如何?
百隆东方所在的行业为纺织服装行业,报告显示公司产销两旺,业绩持续高增长。从区域表现看,国内销售改善明显,收入同比增长40.33%,越南市场盈利能力持续提升。量价分析表明,美棉价格上涨推动公司收入增长,同时成本端改善和产能利用率提升助力毛利率提升。行业整体趋势受国际市场波动和原材料价格影响较大,但公司通过费用率优化和投资收益增加利润。未来,行业需关注原材料价格波动、汇率风险及贸易政策不确定性等因素。
研报重点分析了哪些方向?
研报重点分析了百隆东方的业绩表现、区域发展、量价关系、费用结构及现金流状况。业绩方面,报告详细展示了公司上半年收入和利润的高增长数据,特别是Q2的强劲表现。区域方面,突出了越南市场的盈利能力提升,以及国内销售改善。量价分析揭示了美棉价格上涨对收入的贡献,以及成本控制和产能利用对毛利率的提升作用。费用结构方面,报告强调了费用率优化和投资收益对利润增长的贡献。现金流方面,存货下降和经营性现金流净额的大幅增加显示出公司财务状况的改善。
当前市场对百隆东方的判断是什么?
当前市场对百隆东方的判断是公司业绩表现强劲,经营状况持续改善。报告显示公司产销两旺,收入和利润均实现高增长,越南市场盈利能力提升明显。成本控制和费用率优化助力利润增长,现金流状况良好。从估值角度看,中期分红具备吸引力,公司估值处于相对低位。未来业绩增长有望持续,但需关注原材料价格波动、汇率风险及贸易政策不确定性等因素。市场对公司的长期发展持谨慎乐观态度。
研报提示了哪些风险?
研报提示了百隆东方面临的主要风险包括:汇兑损失扩大及原材料价格上涨可能导致利润承压;海外产能扩张带来折旧成本上升;国际订单受关税及贸易政策不确定性影响。此外,报告还关注到行业整体面临的挑战,如原材料价格波动、汇率风险等。公司需加强成本控制、优化费用结构,并密切关注国际市场变化,以应对潜在风险。投资者在评估公司投资价值时需充分考虑这些风险因素。