猜你想问
政府债所得税优惠政策有哪些?
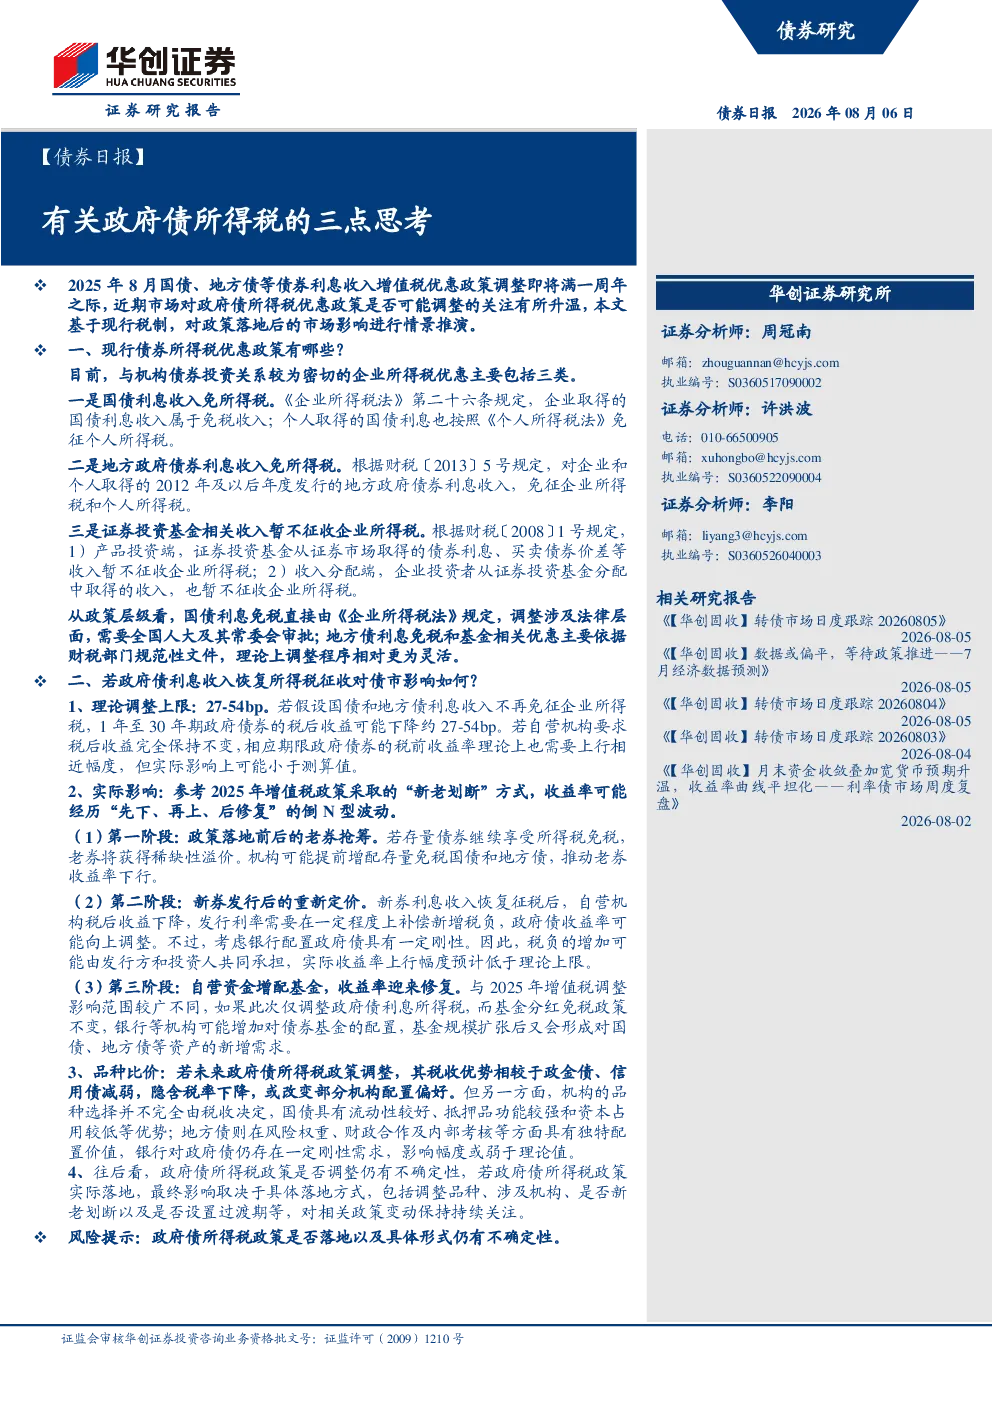
现行与机构债券投资密切相关的企业所得税优惠主要包括三类:国债利息收入免所得税,企业和个人均免征所得税;地方政府债券利息收入免所得税,企业和个人均免征所得税;证券投资基金相关收入暂不征收企业所得税,包括产品投资端和收入分配端。国债免税涉及法律层面,调整需全国人大审批;地方债免税和基金优惠依据财税文件,调整相对灵活。
政府债所得税恢复征收对债市有何影响?
若政府债利息收入恢复征收所得税,1年至30年期政府债券税后收益可能下降27-54bp,理论上相应期限政府债券的税前收益率需上行相近幅度。参考2025年增值税政策“新老划断”方式,债市可能呈现倒N型波动:第一阶段,存量免税债券将获得稀缺性溢价,机构提前增配推动老券收益率下行;第二阶段,新券利息收入征税后,自营机构税后收益下降,发行利率需补偿税负,政府债收益率可能上行,但实际幅度低于理论值;第三阶段,若基金分红免税政策不变,自营机构可能增加对债券基金的配置,基金规模扩张后形成对政府债的新增需求。
政府债所得税政策调整对投资有何启示?
政府债所得税优惠若削弱,可能改变部分机构配置偏好,但实际影响预计小于理论值。国债具有流动性、抵押品功能等优势;地方债在风险权重、财政合作等方面有独特价值;历史数据显示国开债与国债的隐含税率通常低于25%,说明国债免税优势未被完全计入价格。政策是否调整仍有不确定性,若落地,最终影响取决于具体落地方式(调整品种、范围、新老划断方式、过渡期等)。
当前政府债市场处于什么状态?
现行政府债市场享有税收优惠,国债和地方债利息收入均免征所得税,证券投资基金相关收入暂不征收企业所得税。这些优惠政策影响了债券的税后收益率和机构配置行为。若政策调整,预计债市将经历阶段性波动,但最终冲击程度取决于政策细节和市场参与者的适应性调整。目前市场仍需关注政策动向及其潜在影响。
政府债所得税政策存在哪些风险?
政府债所得税政策是否落地以及具体形式仍有不确定性。政策调整可能影响债券收益率和机构配置策略,但实际影响程度受多种因素制约,包括银行刚性配置需求、税负共同承担机制以及基金配置需求的可能变化。投资者需关注政策进展,评估其对市场配置格局的潜在影响,并做好风险管理准备。